Dimensioni e previsioni di crescita del mercato dei contatori di calore 2027-2036, per segmenti (utilizzo finale, tipologia, connettività), andamento della domanda regionale (Nord America, Asia Pacifico, Europa), approfondimenti sui principali paesi (Stati Uniti, Giappone, Corea del Sud, Germania, Francia, Italia) e panorama competitivo.
Vai al contenuto
Dimensioni del mercato e prospettive di crescita
Il mercato dei misuratori di calore è stato stimato a 1,7 miliardi di dollari nel 2026 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,46% dal 2027 al 2036, raggiungendo i 3,18 miliardi di dollari entro il 2036. Il fatturato del settore per il 2027 è stimato a 1,79 miliardi di dollari.
Scopri maggiori dettagli su questo rapporto
Richiedi un rapporto campione gratuitoMercato dei misuratori di calore Intelligence Snapshot
Dinamiche del mercato regionale
- L'Europa è leader di mercato grazie a sistemi di teleriscaldamento consolidati, infrastrutture di misurazione mature, un'attenzione normativa all'efficienza energetica e una continua domanda di sostituzione dei contatori già installati.
- La regione Asia-Pacifico sta crescendo a un tasso annuo composto del 7,8%, trainata dall'espansione delle infrastrutture di riscaldamento urbano, dalle nuove attività di costruzione e dalla crescente adozione di sistemi di monitoraggio e tracciamento dei consumi energetici.
Dinamiche del segmento
- Il settore residenziale detiene una quota di mercato del 48,76% grazie all'ampia diffusione negli impianti di teleriscaldamento e teleriscaldamento, che consente un monitoraggio e una fatturazione accurati dei consumi in reti ad alta densità di utenti.
- Il settore industriale è quello in più rapida crescita, poiché le aziende si concentrano sempre più sul monitoraggio preciso dell'energia termica per il controllo dei costi e l'efficienza operativa in sistemi di produzione e di servizio complessi.
Fattori trainanti dell’espansione del mercato
- Integrazione di contatori di calore intelligenti abilitati all'IoT che consentono il monitoraggio e l'analisi dei consumi in tempo reale.
- Le normative governative sull'efficienza energetica e i programmi di sovvenzione stanno accelerando l'installazione di contatori di calore negli edifici.
- L'espansione delle reti di teleriscaldamento e gli interventi di riqualificazione degli edifici intelligenti favoriscono i sistemi centralizzati di misurazione dell'energia.
Principali partecipanti al mercato
- Tra i principali operatori del mercato dei contatori di calore figurano Sycous Limited (Regno Unito), Zenner International GmbH & Co. KG (Germania), Kamstrup A/S (Danimarca), Danfoss A/S (Danimarca), Apator S.A. (Polonia), BMETERS Srl (Italia), Itron Inc. (Stati Uniti), Diehl Stiftung & Co. KG (Germania), Siemens AG (Germania) e Grundfos Holding A/S (Danimarca).
Panoramica delle previsioni del mercato globale
Prospettive del mercato
- Dimensioni del mercato nel 2026: 1,7 miliardi di dollari
- Dimensioni stimate del mercato nel 2027: 1,79 miliardi di dollari.
- Dimensioni previste del mercato: 3,18 miliardi di dollari entro il 2036
- Previsioni di crescita: Tasso di crescita annuo composto (CAGR) del 6,46% (2027-2036)
Prospettive regionali e per segmento
- Mercato regionale leader: Europa
- Polo regionale ad alta crescita: Asia Pacifico
- Segmento di ricavi principale: Residenziale (Uso finale) | Statico (Tipologia) | Cablato (Connettività)
- Segmento di opportunità emergenti: Industriale (Uso finale) | Statico (Tipologia) | Wireless (Connettività)
Fattori di crescita del mercato e tendenze del settore
Integrazione di contatori di calore intelligenti abilitati all'IoT per consentire il monitoraggio e l'analisi dei consumi in tempo reale.
L'integrazione delle tecnologie connesse sta trasformando il modo in cui i gestori degli edifici monitorano e gestiscono l'energia termica, supportando il mercato dei contatori di calore grazie a funzionalità di misurazione più reattive. I contatori abilitati all'IoT possono acquisire continuamente informazioni sui consumi e trasmettere dati per il monitoraggio remoto, aiutando gli utenti a identificare i modelli di utilizzo, rilevare anomalie e migliorare le decisioni in materia di gestione energetica. La disponibilità di analisi dettagliate dei consumi supporta inoltre un'allocazione più efficace delle risorse di riscaldamento in edifici residenziali, commerciali e istituzionali.
Le normative governative sull'efficienza energetica e i programmi di sovvenzione stanno accelerando l'installazione di contatori di calore negli edifici.
La maggiore attenzione al risparmio energetico sta incoraggiando i proprietari e i gestori di edifici ad adottare tecnologie di misurazione che offrono una maggiore visibilità sui consumi di riscaldamento. Il mercato dei contatori di calore trarrà vantaggio dalle normative sull'efficienza energetica e dai programmi di sovvenzione che promuovono un monitoraggio accurato, un uso responsabile dell'energia e il miglioramento delle prestazioni degli edifici. Il sostegno politico può inoltre ridurre gli ostacoli all'adozione, rendendo gli investimenti nel monitoraggio energetico più economicamente vantaggiosi per i proprietari di immobili che intraprendono interventi di efficientamento energetico.
L'espansione delle reti di teleriscaldamento e gli interventi di riqualificazione degli edifici intelligenti favoriscono i sistemi centralizzati di misurazione dell'energia.
L'espansione delle infrastrutture di teleriscaldamento sta aumentando la necessità di sistemi affidabili in grado di misurare l'energia termica erogata in edifici e impianti interconnessi. Il mercato dei contatori di calore sta beneficiando di questo sviluppo, poiché le reti di riscaldamento centralizzate richiedono una misurazione accurata dei consumi per la gestione e l'allocazione dell'energia. Allo stesso tempo, gli interventi di riqualificazione degli edifici intelligenti stanno creando ulteriori opportunità per integrare sistemi di misurazione avanzati negli impianti di riscaldamento esistenti, insieme a tecnologie più ampie di automazione degli edifici e gestione energetica.
| Fattore di crescita | Impatto sul CAGR | Influenza normativa | Rilevanza geografica | Tasso di adozione | Tempistica dell’impatto |
|---|---|---|---|---|---|
| Integrazione di contatori di calore intelligenti abilitati all'IoT che consentono il monitoraggio e l'analisi dei consumi in tempo reale. | 2.00% | Moderare | Asia Pacifico, Nord America, Europa | Alto | A breve termine |
| Le normative governative sull'efficienza energetica e i programmi di sovvenzione stanno accelerando l'installazione di contatori di calore negli edifici. | 1.90% | Alto | Europa, Nord America | Alto | A breve termine |
| L'espansione delle reti di teleriscaldamento e gli interventi di riqualificazione degli edifici intelligenti favoriscono i sistemi centralizzati di misurazione dell'energia. | 1.60% | Moderare | Europa, Asia Pacifico | Mezzo | Intermedio |
Explore Growth Opportunities
Richiedi un rapporto campione gratuitoDinamiche della domanda regionale
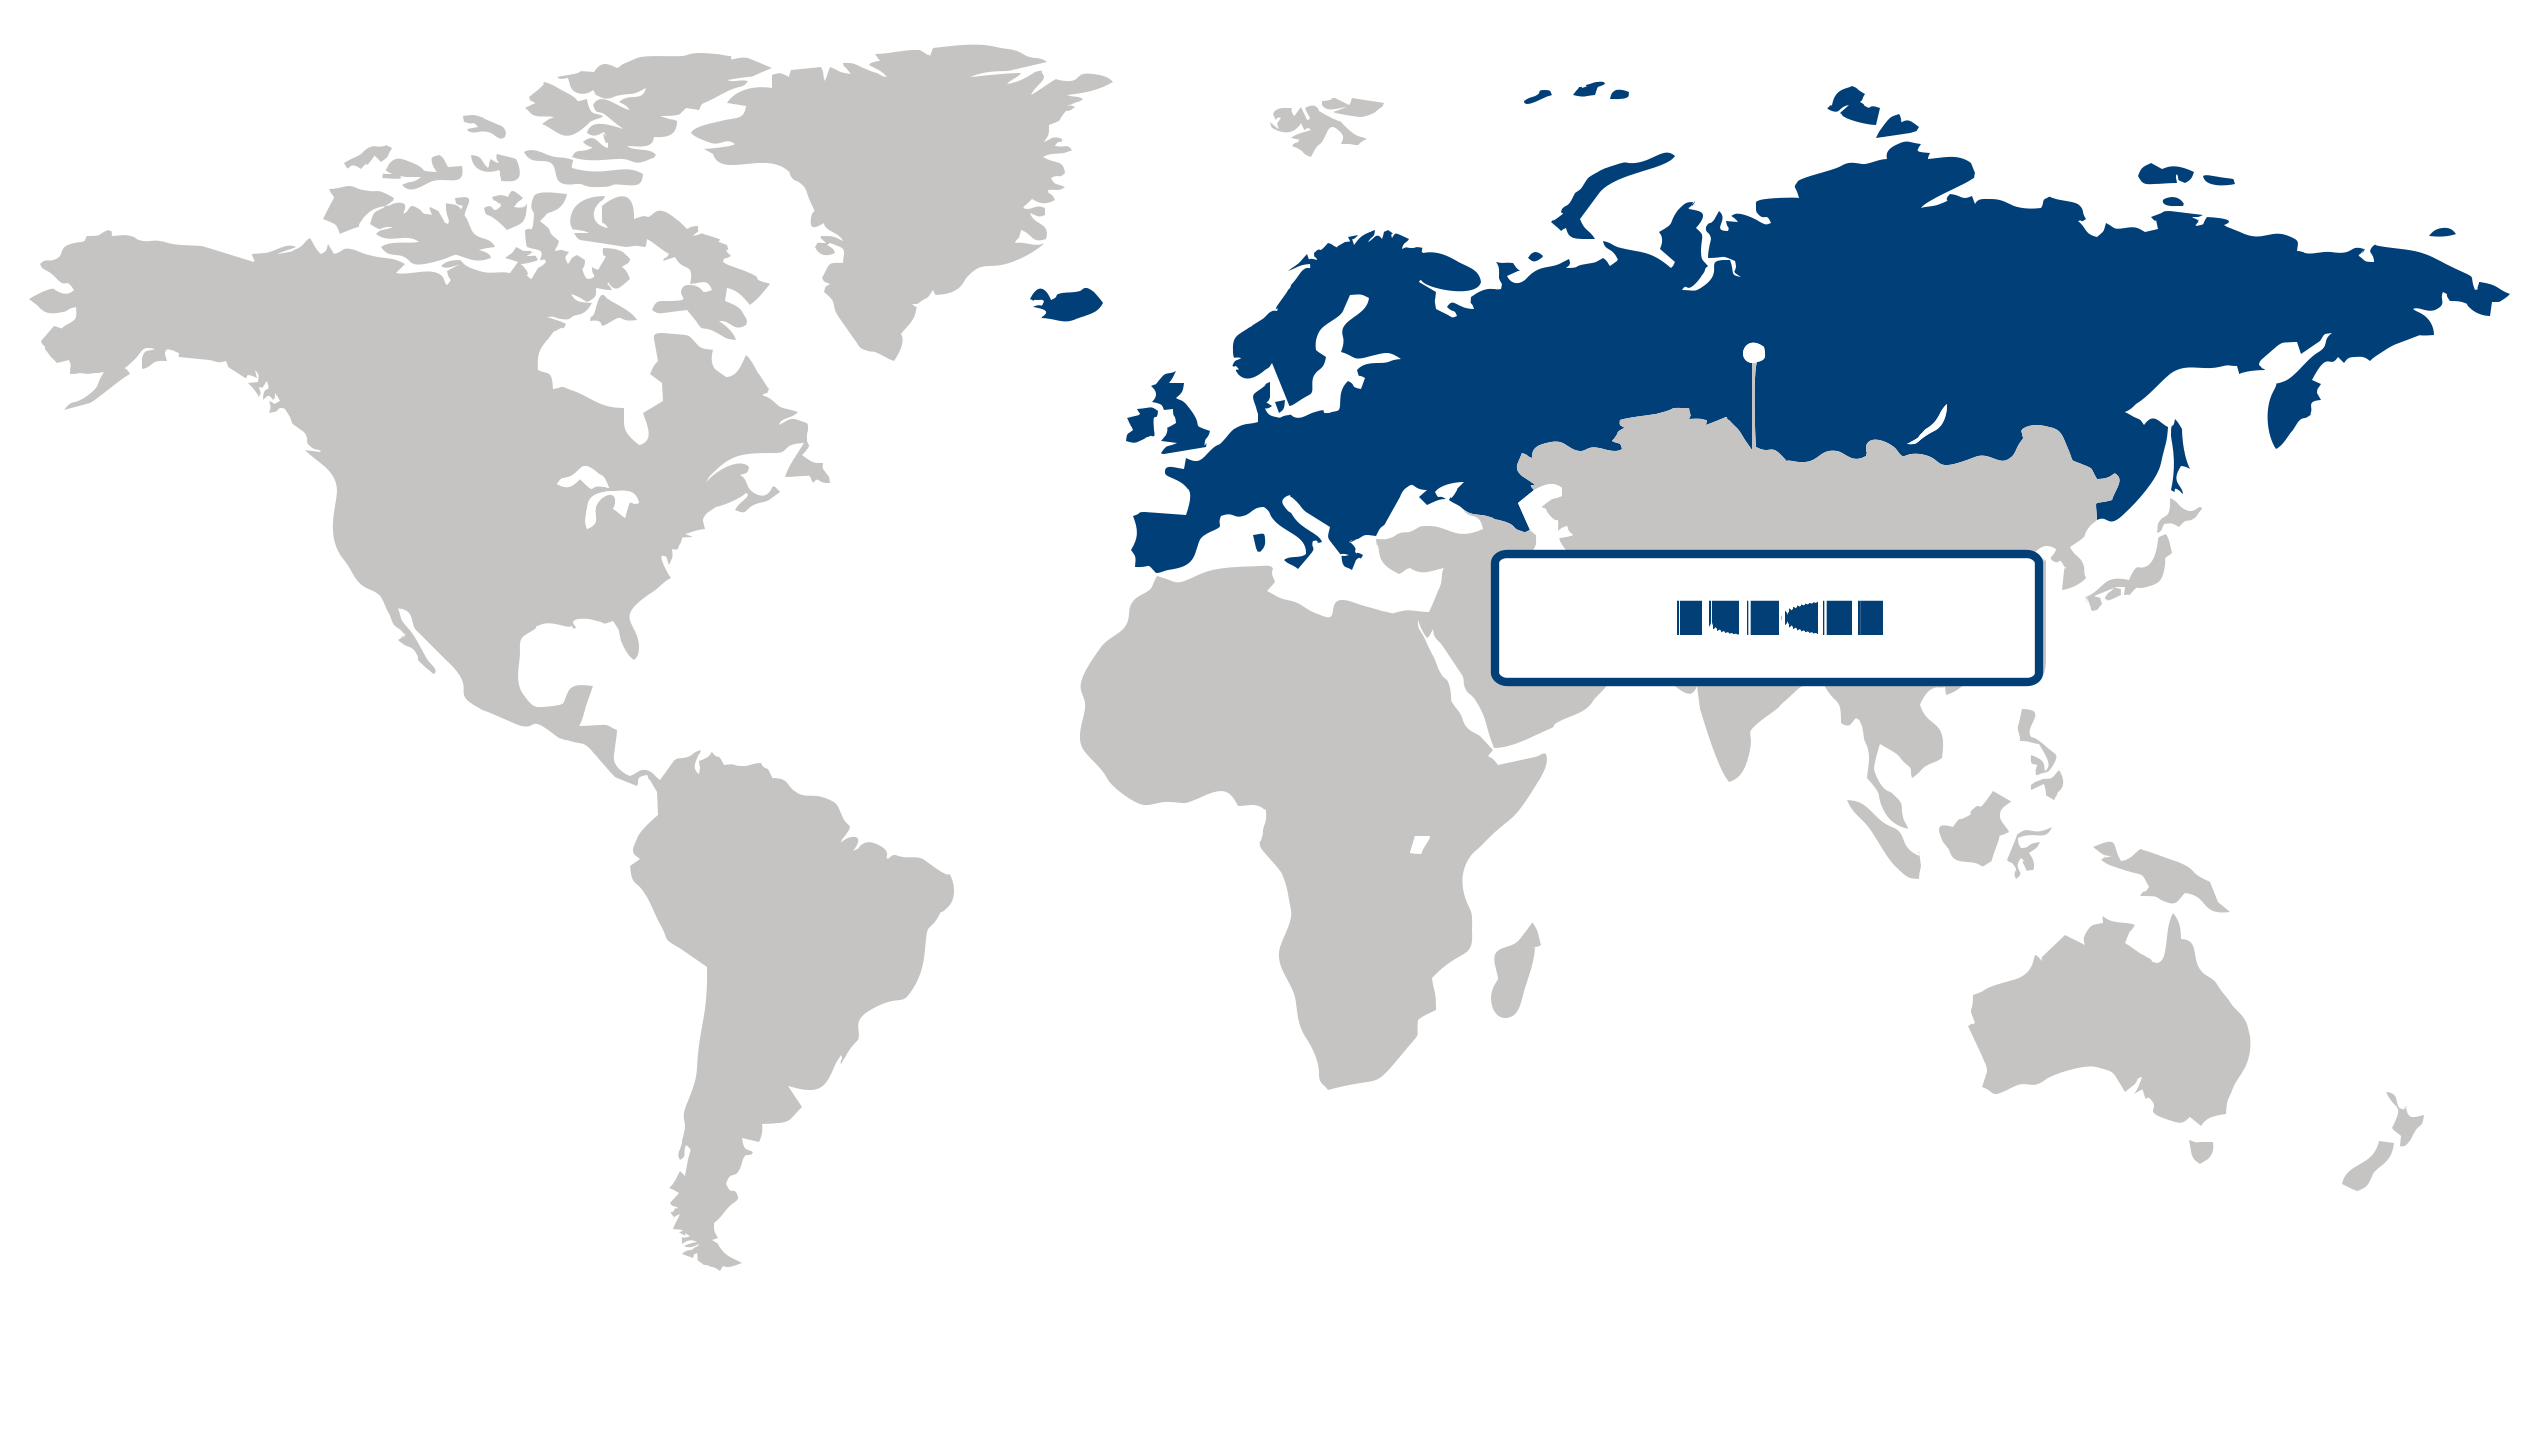
Europa (regione più grande)
Nel 2026, l'Europa deteneva la quota maggiore del mercato dei contatori di calore, grazie alla forte attenzione all'efficienza energetica, alla misurazione accurata dei consumi e al miglioramento della gestione degli impianti di riscaldamento negli edifici residenziali e commerciali. La consolidata infrastruttura di teleriscaldamento della regione e la continua modernizzazione delle reti energetiche obsolete creano una domanda costante di soluzioni avanzate per la misurazione del calore. Anche le normative incentrate sul risparmio energetico, sul monitoraggio trasparente dei consumi e sull'utilizzo efficiente delle risorse stanno incentivando la diffusione di tecnologie di misurazione affidabili. Inoltre, la crescente adozione di sistemi per edifici intelligenti favorisce l'integrazione dei contatori di calore con piattaforme di monitoraggio digitale e di gestione energetica automatizzata, rafforzando la posizione di mercato consolidata della regione.
Asia Pacifico (regione a più rapida crescita)
La regione Asia-Pacifico si sta affermando come quella a più rapida crescita nel mercato dei contatori di calore, trainata dalla rapida urbanizzazione, dall'espansione delle infrastrutture edilizie e dalla crescente attenzione alla gestione energetica. La crescente diffusione dei sistemi di teleriscaldamento nei mercati più freddi sta creando ulteriori opportunità per le tecnologie di misurazione e fatturazione del calore, mentre l'aumento delle costruzioni di edifici residenziali e commerciali sta ampliando la potenziale base di installazione. Anche i governi e le aziende di servizi pubblici stanno ponendo maggiore enfasi sulla riduzione delle perdite di energia e sul miglioramento della visibilità dei consumi, incoraggiando l'adozione di moderni sistemi di misurazione. Il graduale passaggio a infrastrutture intelligenti e soluzioni connesse per la gestione dell'energia supporta ulteriormente la domanda di contatori di calore in grado di consentire un monitoraggio e un'allocazione delle risorse più efficienti.
| Parametro | Nord America | Asia-Pacifico | Europa | America Latina | Medio Oriente e Africa |
|---|---|---|---|---|---|
| Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato | |||||
| Regione sensibile ai costiiScalaBassoMedio Alto | |||||
| Ambiente normativoiScalaRestrittivoNeutrale Favorevole | |||||
| Fattori trainanti della domandaiScalaDeboleModerato Forte | |||||
| Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato | |||||
| Tasso di adozioneiScalaBassoMedio Alto | |||||
| Nuovi operatori / StartupiScalaScarsoModerato Elevato | |||||
| Indicatori macroeconomiciiScalaDeboleStabile Forte |
Principali informazioni sui Paesi
Germania
Efficienza del teleriscaldamentoLa Germania dà priorità all'installazione di contatori di calore per ottimizzare i sistemi di teleriscaldamento e migliorare la gestione energetica degli edifici. Le aziende di servizi pubblici e i proprietari di immobili tedeschi si concentrano sulla misurazione precisa dei consumi, che favorisce una fatturazione trasparente e un'efficiente distribuzione dell'energia termica.
Francia
Consumo energetico efficiente degli edificiLa Francia incoraggia l'adozione dei contatori di calore per migliorare la trasparenza energetica negli edifici residenziali e commerciali. Gli attori francesi sottolineano l'importanza di sistemi di misurazione affidabili che favoriscano un'equa ripartizione dei consumi, una gestione efficiente del riscaldamento e, più in generale, iniziative di modernizzazione degli edifici.
Italia
Ottimizzazione del riscaldamento residenzialeL'Italia continua ad adottare contatori di calore per migliorare l'efficienza del riscaldamento negli edifici residenziali plurifamiliari e nelle strutture commerciali. I gestori di immobili italiani danno priorità alle tecnologie di misurazione accurate che migliorano la rendicontazione energetica e supportano un'efficace gestione degli impianti di riscaldamento.
Giappone
Misurazione intelligente delle utenzeIn Giappone, i contatori di calore sono integrati nei programmi avanzati di gestione degli edifici e di risparmio energetico. I gestori di strutture giapponesi pongono l'accento sul monitoraggio termico accurato e sulla connettività digitale per migliorare l'efficienza operativa e supportare pratiche di gestione energetica intelligenti.
Corea del Sud
Soluzioni di misurazione connesseLa Corea del Sud sta ampliando l'adozione dei contatori di calore grazie allo sviluppo di edifici intelligenti e a moderne infrastrutture di pubblica utilità. I fornitori di energia sudcoreani danno priorità alle tecnologie di misurazione connesse che consentono il monitoraggio remoto, una manutenzione efficiente e una gestione più reattiva dell'energia termica.
Stati Uniti
Monitoraggio energetico degli edificiIl mercato statunitense dei contatori di calore supporta le iniziative di efficienza energetica negli edifici commerciali, nei campus universitari e negli impianti di teleriscaldamento. Le organizzazioni negli Stati Uniti adottano sempre più spesso soluzioni di misurazione avanzate che migliorano la precisione della misurazione dell'energia e facilitano una gestione consapevole dei consumi.
Mercato dei misuratori di calore Quota (%), di utilizzo finale, 2026
Vai oltre il grafico e accedi a insight completi e tabelle dati
Richiedi un rapporto campione gratuitoAnalisi del segmento di utilizzo finale: residenziale (segmento più ampio) vs industriale (segmento in più rapida crescita)
Nel 2026, le applicazioni residenziali rappresentavano il segmento di utilizzo finale più ampio nel mercato dei contatori di calore, con una quota del 48,76%. I contatori di calore consentono una misurazione più accurata del consumo di energia termica, permettendo alle famiglie e ai gestori immobiliari di monitorare meglio l'utilizzo del riscaldamento e i relativi costi. La crescente attenzione all'efficienza energetica e alla trasparenza dei consumi sta incoraggiando l'utilizzo di tecnologie di misurazione che forniscono informazioni più precise sull'utilizzo del calore. La maggiore diffusione di sistemi di riscaldamento efficienti e una maggiore consapevolezza della gestione energetica stanno sostenendo la domanda di contatori di calore negli ambienti residenziali.
Il settore industriale è quello in più rapida crescita, poiché gli impianti industriali si concentrano sempre più sul monitoraggio del consumo di energia termica e sul miglioramento dell'efficienza operativa. Una misurazione accurata del calore può aiutare gli impianti a identificare i modelli di consumo, gestire i processi ad alta intensità energetica e ottimizzare le operazioni di riscaldamento e raffreddamento. La crescente attenzione ai costi energetici, all'efficienza delle risorse e alla sostenibilità operativa sta incoraggiando gli utenti industriali ad adottare tecnologie di misurazione più avanzate. La crescente necessità di una gestione energetica basata sui dati sta quindi supportando una maggiore diffusione dei contatori di calore negli impianti industriali.
Analisi del segmento per tipologia: Statico (segmento più grande e in più rapida crescita)
Nel 2026, i contatori di calore statici detenevano la quota maggiore del mercato e rappresentavano anche il segmento in più rapida crescita. I contatori statici utilizzano tecnologie di misurazione elettronica senza componenti meccanici mobili convenzionali, consentendo una misurazione accurata e affidabile del consumo di energia termica. La loro capacità di supportare la misurazione digitale, la comunicazione dei dati e i moderni requisiti di gestione energetica li rende sempre più rilevanti in ambienti residenziali, commerciali e industriali. La crescente domanda di misurazione affidabile e di monitoraggio energetico più sofisticato sta favorendo la continua adozione dei contatori di calore statici.
| Segmento | Sottosegmento | Segmento più grande | Segmento in più rapida crescita |
|---|---|---|---|
| Uso finale | Residenziale, Commerciale, Industriale | Residenziale | Industriale |
| Tipo | Statico, meccanico | Statico | Statico |
| Connettività | Con cavo, senza fili | Cablato | Senza fili |
Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.
Clicca per ottenere subito il tuo rapporto personalizzato.
Scenario competitivo e posizionamento di mercato
Principali attori nel mercato dei misuratori di calore:
1. Sycous Limited (Regno Unito)
2. Zenner International GmbH & Co. KG (Germania)
3. Kamstrup A/S (Danimarca)
4. Danfoss A/S (Danimarca)
5. Apator SA (Polonia)
6. BMETERS Srl (Italia)
7. Itron Inc. (Stati Uniti)
8. Diehl Stiftung & Co. KG (Germania)
9. Siemens AG (Germania)
10. Grundfos Holding A/S (Danimarca)
Il mercato dei contatori di calore sta assistendo a una crescente adozione di sistemi di misurazione abilitati all'IoT che supportano il monitoraggio remoto, l'ottimizzazione energetica e la gestione intelligente delle utenze. La crescente attenzione alle normative sul risparmio energetico e alla modernizzazione del teleriscaldamento sta incoraggiando lo sviluppo di soluzioni di misurazione intelligenti con maggiore precisione e capacità di analisi in tempo reale.
| Azienda | Quota di mercato | Ricavi aziendali | CAGR dei ricavi (%) | Portafoglio prodotti | Presenza geografica | Focus su innovazione / R&S | Sviluppi strategici |
|---|---|---|---|---|---|---|---|
| Sycous Limited (United Kingdom) | |||||||
| Zenner International GmbH & Co. KG (Germany) | |||||||
| Kamstrup A/S (Denmark) | |||||||
| Danfoss A/S (Denmark) | |||||||
| Apator S.A. (Poland) | |||||||
| BMETERS Srl (Italy) | |||||||
| Itron Inc. (United States) | |||||||
| Diehl Stiftung & Co. KG (Germany) | |||||||
| Siemens AG (Germany) | |||||||
| Grundfos Holding A/S (Denmark). |
Notizie e sviluppi del settore
| Nome dell’azienda | Data | Sviluppo principale |
|---|---|---|
| Fidelix Holding Oy | febbraio 2025 | Fidelix Holding Oy ha acquisito una partecipazione del 40% in Lansen Systems AB. Questo investimento strategico è volto ad ampliare la presenza dell'azienda nel settore delle tecnologie di sensori intelligenti e a rafforzare il suo accesso al mercato degli edifici residenziali nordici, consolidando la sua capacità di fornire soluzioni integrate per la moderna misurazione dei consumi e la gestione energetica. |
| ConnectM Technology Solutions | gennaio 2025 | ConnectM Technology Solutions ha acquisito MHz Invensys per integrare la tecnologia RF mesh avanzata nel proprio portafoglio. Questa acquisizione rafforza la capacità dell'azienda di fornire infrastrutture di comunicazione robuste e scalabili per i progetti di infrastruttura di misurazione avanzata (AMI) di nuova generazione, migliorando l'affidabilità della connettività per le implementazioni di smart utility. |
| Kamstrup | aprile 2022 | Kamstrup ha acquisito Thvilum A/S per rafforzare le proprie capacità di supporto alle aziende di servizi pubblici danesi. Integrando l'esperienza di Thvilum, Kamstrup mira a fornire ai fornitori di servizi di servizi pubblici strumenti decisionali basati sui dati e servizi digitali più avanzati, accelerando l'adozione di contatori intelligenti e infrastrutture digitali nel mercato regionale del teleriscaldamento. |
Personalizza il rapporto
Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.
Mercato dei misuratori di calore — Segmenti personalizzati
| Segmento | Sottosegmento |
|---|---|
| Scopo della misurazione | Fatturazione del consumo di calore, misurazione individuale e ripartizione dei costi, gestione e monitoraggio dell'energia, gestione del teleriscaldamento. |
| Configurazione dell'installazione | Sistemi di riscaldamento centralizzato, sistemi per singoli edifici, sistemi per appartamenti, sistemi per processi industriali |
| Modello di proprietà delle utility | Contatori di proprietà dell'azienda fornitrice di energia, contatori di proprietà del proprietario dell'edificio, contatori di proprietà della società di servizi energetici, contatori di proprietà del cliente |
Mercato dei misuratori di calore — Indice personalizzato
| Capitolo personalizzato | Chapter Details |
|---|---|
| Prospettive di investimento nelle infrastrutture di teleriscaldamento |
|
| Valutazione dell'integrazione tra contatori intelligenti e sistemi AMI (Advanced Metering Infrastructure). |
|
| Il panorama dei servizi post-vendita e della sostituzione dei contatori |
|
Hai bisogno di una diversa suddivisione dei dati?
Richiedi ricerca personalizzataDomande frequenti
Chi detiene una quota di mercato significativa nel settore dei contatori di calore?
Quanto è grande il mercato dei contatori di calore?
Perché le normative governative e l'espansione del teleriscaldamento stanno accelerando la crescita del mercato dei contatori di calore?
Quali fattori stanno sostenendo la crescita del mercato dei contatori di calore nella regione Asia-Pacifico?
Perché l'Europa detiene la quota maggiore del mercato dei contatori di calore?
Quale segmento di utilizzo finale domina il mercato dei contatori di calore?
Quali sono i fattori che trainano la crescita nell'adozione dei contatori di calore industriali?
Quali saranno le dimensioni previste del mercato dei contatori di calore entro il 2036?
In che modo i contatori di calore abilitati all'IoT stanno trasformando le priorità di approvvigionamento nel mercato dei contatori di calore?
I nostri clienti
"Le informazioni presentate nel rapporto sono state davvero interessanti. I dati erano chiari e facili da comprendere, rendendo molto più semplice interpretare i risultati."
Amara Raja Group
"La reattività e la professionalità dimostrate dal team sono state esemplari. Erano sempre disponibili per rispondere alle domande, fornire chiarimenti e offrire ulteriori approfondimenti."
ONGC
"I rapporti hanno offerto un’analisi completa dei diversi segmenti del mercato. Gli approfondimenti dettagliati sulle tendenze di mercato e sui contesti normativi sono stati eccellenti."
TotalEnergies
Il nostro team di ricerca e metodologia
Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.
Questo rapporto è stato preparato dal Team di Ricerca Energia ed Elettricità di Fundamental Business Insights, specializzato nei mercati globali dell’energia, nelle tecnologie di generazione elettrica e nelle infrastrutture energetiche. I nostri analisti monitorano continuamente lo sviluppo delle energie rinnovabili, della generazione convenzionale, della modernizzazione delle reti, dello stoccaggio energetico, delle infrastrutture di trasmissione e distribuzione, delle iniziative di decarbonizzazione, delle politiche normative, degli investimenti energetici e della domanda di elettricità nei settori residenziale, commerciale e industriale. La ricerca combina discussioni primarie con utility, produttori di apparecchiature, fornitori tecnologici, sviluppatori di progetti, consulenti energetici ed esperti del settore con statistiche governative, pubblicazioni normative e fonti tecniche. Le stime sono validate attraverso molteplici tecniche prima della revisione interna.
Consegna
Pubblicati
Disponibile
Supporto
- Dimensioni e previsioni del mercato
- Segmentazione del mercato
- Analisi regionale
- Fattori di crescita e sfide
- Dinamiche di mercato
- Panorama competitivo
- Profili aziendali
- Benchmarking competitivo
- Fusioni e acquisizioni
- Analisi della quota di mercato o strategie delle principali aziende
- Analisi della catena del valore
- Le cinque forze di Porter
- Analisi PESTLE
- Tendenze dei prezzi
- Analisi domanda-offerta
- Panorama tecnologico
- Panorama normativo
- Panorama degli investimenti e dei finanziamenti
- Opportunità emergenti
- Prospettive future del mercato