Marktgröße und Wachstumsprognose für Wärmemengenzähler 2027–2036, nach Segmenten (Endverwendung, Typ, Konnektivität), regionalen Nachfragetrends (Nordamerika, Asien-Pazifik, Europa), wichtigen Ländereinblicken (USA, Japan, Südkorea, Deutschland, Frankreich, Italien) und Wettbewerbslandschaft
Zum Inhalt
Marktgröße und Wachstumsaussichten
Der Markt für Wärmemengenzähler wurde im Jahr 2026 auf 1,7 Milliarden US-Dollar geschätzt und soll von 2027 bis 2036 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,46 % wachsen und bis 2036 ein Volumen von 3,18 Milliarden US-Dollar erreichen. Der Branchenumsatz für 2027 wird auf 1,79 Milliarden US-Dollar geschätzt.
Weitere Informationen zu diesem Bericht
Kostenlosen Musterbericht anfordernMarkt für Wärmemessgeräte Intelligence Snapshot
Regionale Marktdynamik
- Europa ist Marktführer aufgrund etablierter Fernwärmesysteme, einer ausgereiften Messinfrastruktur, des regulatorischen Fokus auf Energieeffizienz und der anhaltenden Nachfrage nach Ersatzanlagen bei bereits installierten Zählerstandorten.
- Der asiatisch-pazifische Raum verzeichnet ein Wachstum von 7,8 % CAGR, angetrieben durch den Ausbau der städtischen Fernwärmeinfrastruktur, neue Bautätigkeiten und die zunehmende Nutzung von Systemen zur Energieüberwachung und Verbrauchsverfolgung.
Segmentdynamik
- Der Wohnbereich führt mit einem Anteil von 48,76 %, da er in Wohngebäuden und Fernwärmesystemen weit verbreitet ist und eine genaue Verbrauchserfassung und Abrechnung in Verbrauchernetzen mit hoher Dichte ermöglicht.
- Der Industriesektor ist das am schnellsten wachsende Segment, da sich die Anlagenbetreiber zunehmend auf eine präzise thermische Energieüberwachung konzentrieren, um die Kosten zu kontrollieren und die betriebliche Effizienz in komplexen Produktions- und Versorgungssystemen zu steigern.
Treiber der Marktexpansion
- Integration von IoT-fähigen intelligenten Wärmezählern zur Echtzeit-Verbrauchsüberwachung und -analyse.
- Staatliche Energieeffizienzvorschriften und Förderprogramme beschleunigen den Einsatz von Wärmezählern in Gebäuden.
- Der Ausbau von Fernwärmenetzen und die Modernisierung von Gebäuden mit intelligenten Technologien treiben die Entwicklung zentralisierter Energiemesssysteme voran.
Führende Marktteilnehmer
- Zu den wichtigsten Akteuren auf dem Markt für Wärmemengenzähler gehören Sycous Limited (Vereinigtes Königreich), Zenner International GmbH & Co. KG (Deutschland), Kamstrup A/S (Dänemark), Danfoss A/S (Dänemark), Apator S.A. (Polen), BMETERS Srl (Italien), Itron Inc. (Vereinigte Staaten), Diehl Stiftung & Co. KG (Deutschland), Siemens AG (Deutschland) und Grundfos Holding A/S (Dänemark).
Globale Marktprognose im Überblick
Marktausblick
- Marktgröße 2026: 1,7 Milliarden US-Dollar
- Geschätzte Marktgröße 2027: 1,79 Milliarden US-Dollar.
- Prognostizierte Marktgröße: 3,18 Milliarden US-Dollar bis 2036
- Wachstumsprognose: 6,46 % jährliches Wachstum (2027–2036)
Regionaler und segmentbezogener Ausblick
- Führender regionaler Markt: Europa
- Regionales Zentrum mit hohem Wachstumspotenzial: Asien-Pazifik
- Kernumsatzsegment: Wohnbereich (Endverwendung) | Statisch (Typ) | Kabelgebunden (Anschluss)
- Segment „Neue Chancen“: Industriell (Endverwendung) | Statisch (Typ) | Drahtlos (Konnektivität)
Marktwachstumstreiber und Branchentrends
Integration von IoT-fähigen intelligenten Wärmezählern zur Echtzeit-Verbrauchsüberwachung und -analyse
Die Integration vernetzter Technologien revolutioniert die Überwachung und Steuerung thermischer Energie in Gebäuden und unterstützt den Markt für Wärmezähler durch reaktionsschnellere Messfunktionen. IoT-fähige Zähler erfassen kontinuierlich Verbrauchsdaten und übertragen diese zur Fernüberwachung. So können Nutzer Nutzungsmuster erkennen, Unregelmäßigkeiten aufdecken und ihre Energiemanagemententscheidungen optimieren. Detaillierte Verbrauchsanalysen ermöglichen zudem eine effizientere Verteilung der Heizressourcen in Wohn-, Gewerbe- und öffentlichen Gebäuden.
Staatliche Energieeffizienzvorschriften und Förderprogramme beschleunigen den Einsatz von Wärmezählern in Gebäuden.
Der verstärkte Fokus auf Energieeinsparung ermutigt Gebäudeeigentümer und -betreiber, Messtechnologien einzusetzen, die einen besseren Einblick in den Heizenergieverbrauch ermöglichen. Der Markt für Wärmemengenzähler profitiert von Energieeffizienzrichtlinien und Förderprogrammen, die eine präzise Überwachung, einen verantwortungsvollen Umgang mit Energie und die Verbesserung der Gebäudeeffizienz fördern. Politische Unterstützung kann zudem die Einführungsbarrieren senken, indem sie Investitionen in Energiemonitoring für Immobilieneigentümer, die Effizienzverbesserungen anstreben, wirtschaftlich rentabler macht.
Der Ausbau von Fernwärmenetzen und die Modernisierung intelligenter Gebäude treiben die Entwicklung zentralisierter Energiemesssysteme voran.
Der Ausbau der Fernwärmeinfrastruktur erhöht den Bedarf an zuverlässigen Systemen zur Messung der Wärmeenergie in vernetzten Gebäuden und Anlagen. Der Markt für Wärmemengenzähler profitiert von dieser Entwicklung, da zentrale Wärmenetze für das Energiemanagement und die Energieverteilung eine präzise Verbrauchsmessung benötigen. Gleichzeitig eröffnen intelligente Gebäudemodernisierungen zusätzliche Möglichkeiten, fortschrittliche Messtechnik in bestehende Heizsysteme zu integrieren und diese mit umfassenderen Technologien für Gebäudeautomation und Energiemanagement zu ergänzen.
| Wachstumstreiber | Auswirkung auf CAGR | Regulatorischer Einfluss | Geografische Relevanz | Adoptionsrate | Zeitrahmen der Auswirkungen |
|---|---|---|---|---|---|
| Integration von IoT-fähigen intelligenten Wärmezählern zur Echtzeit-Verbrauchsüberwachung und -analyse | 2.00% | Mäßig | Asien-Pazifik, Nordamerika, Europa | Hoch | Kurzfristig |
| Staatliche Energieeffizienzvorschriften und Förderprogramme beschleunigen den Einsatz von Wärmezählern in Gebäuden. | 1.90% | Hoch | Europa, Nordamerika | Hoch | Kurzfristig |
| Ausbau von Fernwärmenetzen und intelligente Gebäudesanierungen treiben die Entwicklung zentralisierter Energiemesssysteme voran. | 1.60% | Mäßig | Europa, Asien-Pazifik | Medium | Halbjahresprüfung |
Explore Growth Opportunities
Kostenlosen Musterbericht anfordernRegionale Nachfragedynamik
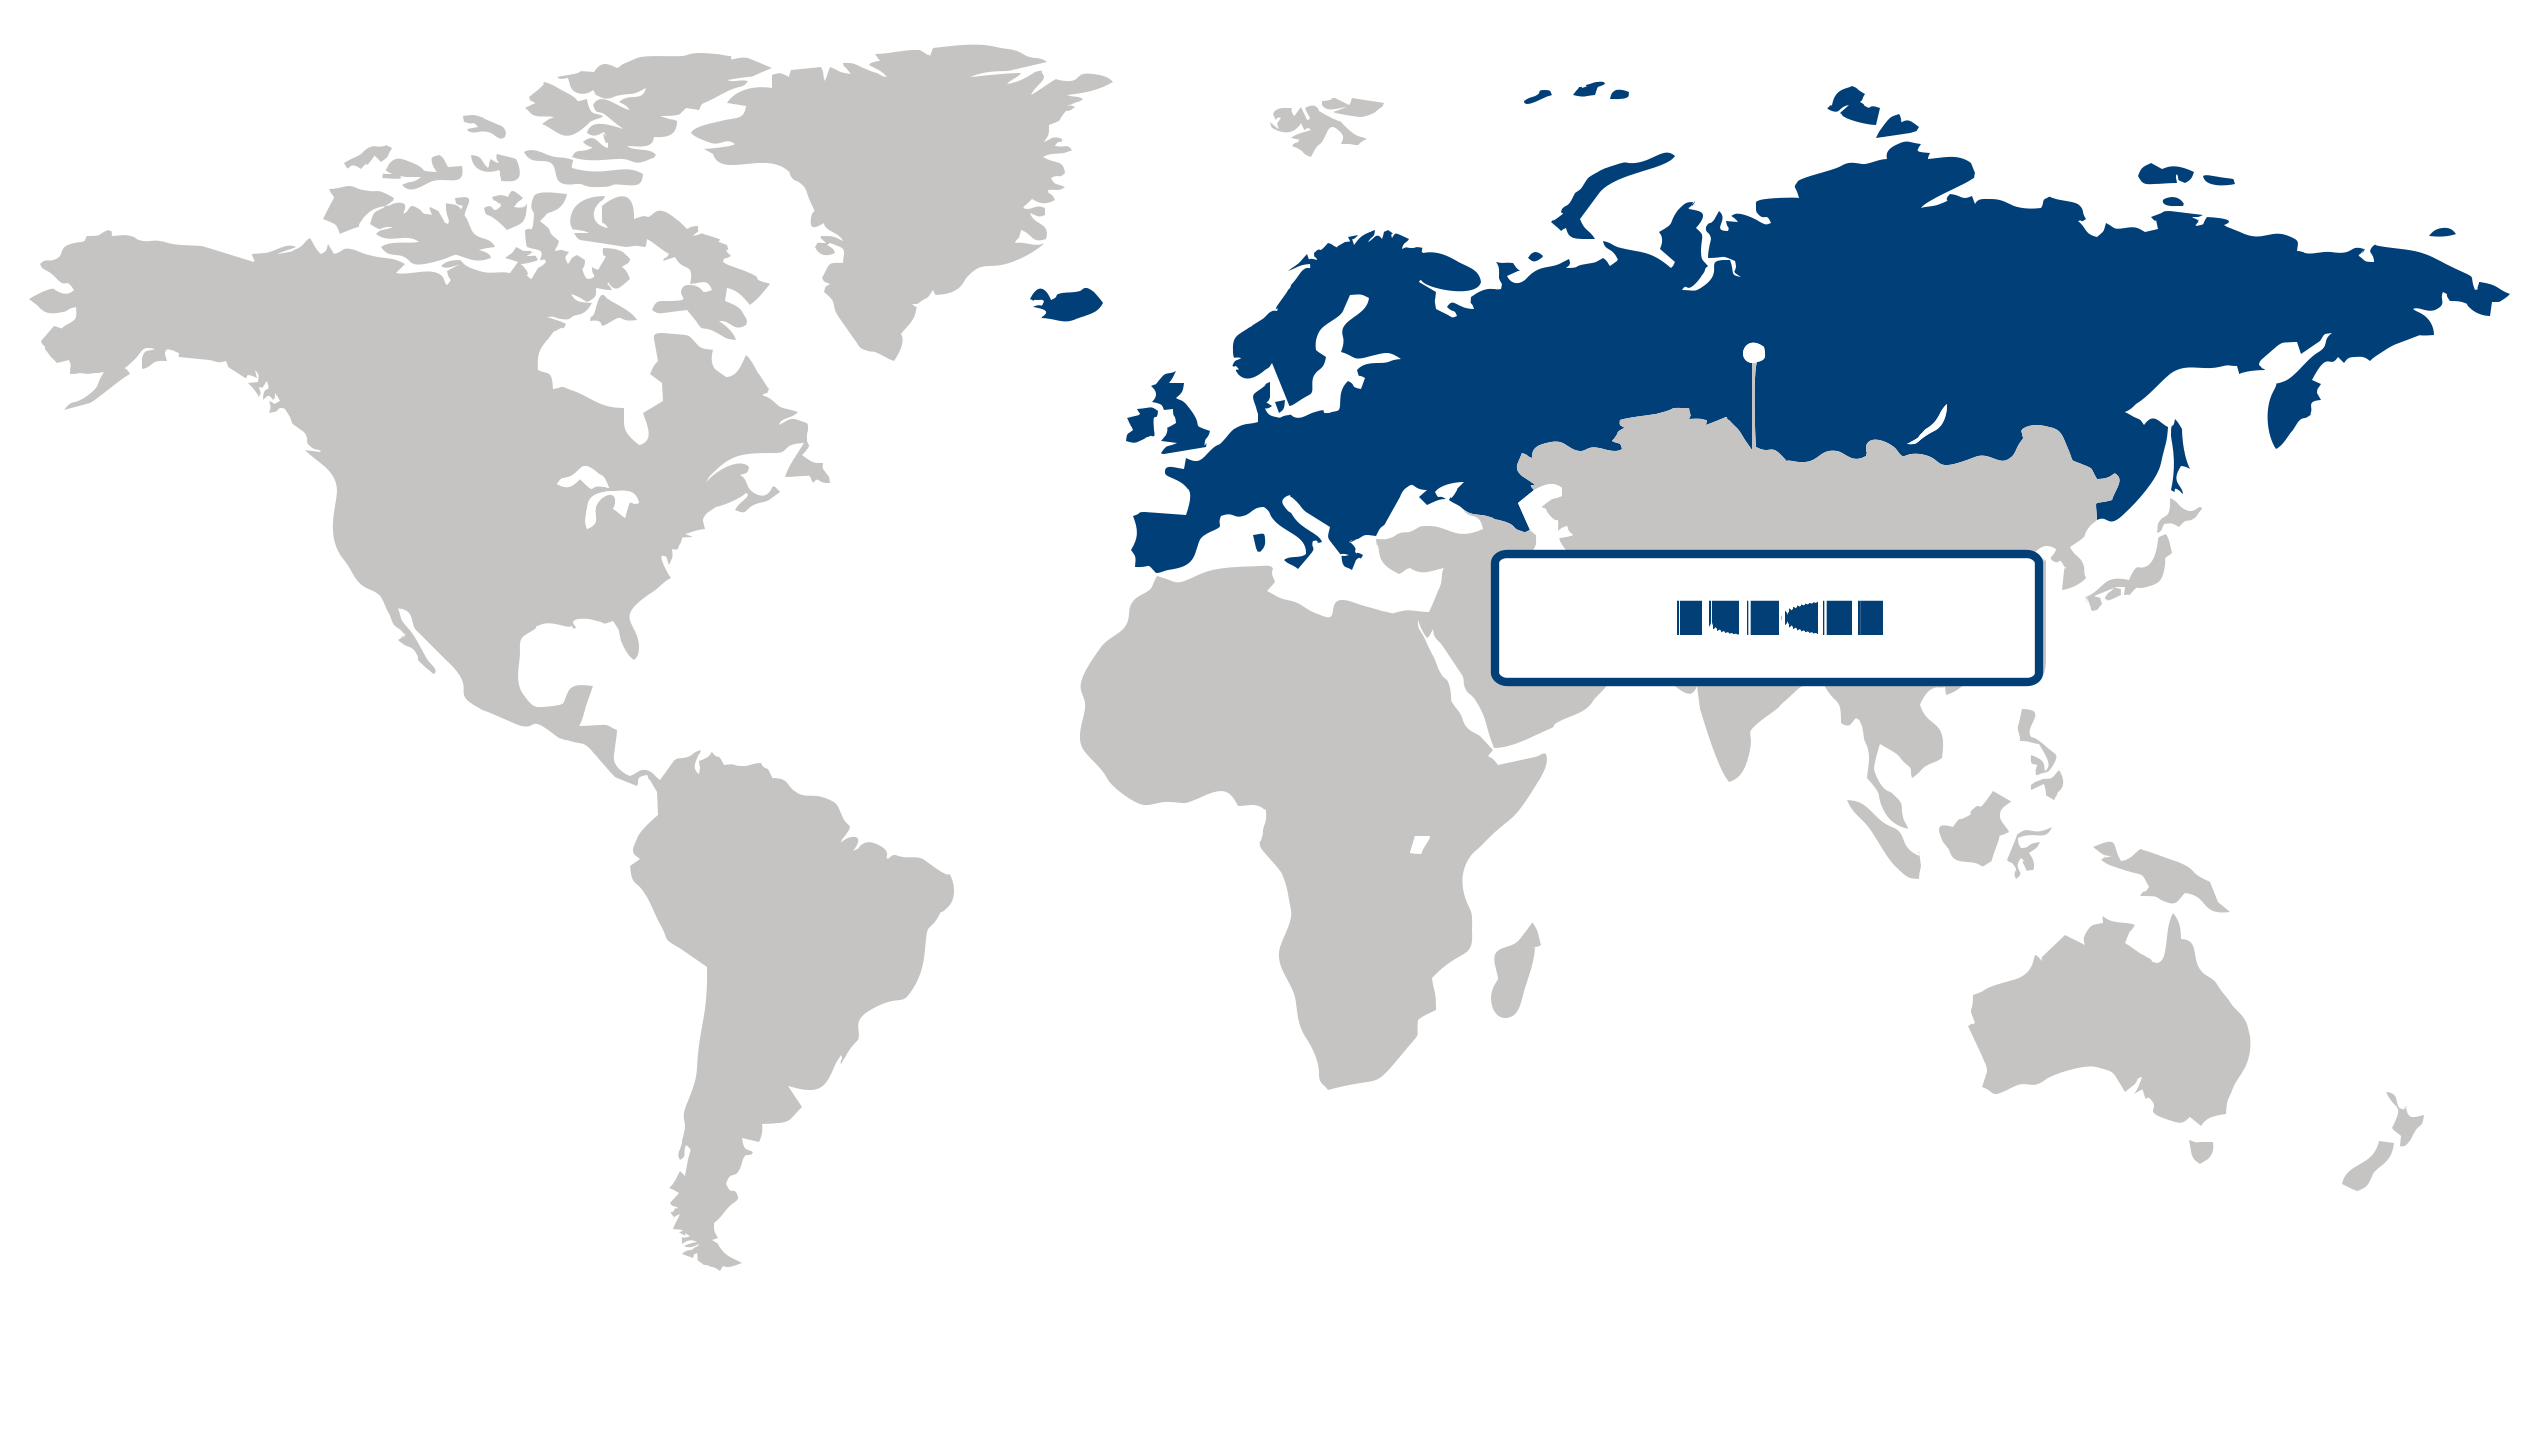
Europa (größte Region)
Europa hielt 2026 den größten Anteil am Markt für Wärmemengenzähler. Dies ist auf den starken Fokus auf Energieeffizienz, präzise Verbrauchsmessung und ein verbessertes Management von Heizsystemen in Wohn- und Gewerbegebäuden zurückzuführen. Die etablierte Fernwärmeinfrastruktur der Region und die kontinuierliche Modernisierung veralteter Energienetze schaffen eine anhaltende Nachfrage nach fortschrittlichen Wärmemengenzählern. Regulatorische Maßnahmen zur Energieeinsparung, transparenten Verbrauchsüberwachung und effizienten Ressourcennutzung fördern ebenfalls den Einsatz zuverlässiger Messtechnologien. Darüber hinaus unterstützt die zunehmende Verbreitung intelligenter Gebäudesysteme die Integration von Wärmemengenzählern in digitale Überwachungs- und automatisierte Energiemanagementplattformen und stärkt so die etablierte Marktposition der Region.
Asien-Pazifik (Region mit dem schnellsten Wachstum)
Der asiatisch-pazifische Raum entwickelt sich aufgrund der rasanten Urbanisierung, des Ausbaus der Gebäudeinfrastruktur und des zunehmenden Fokus auf Energiemanagement zur am schnellsten wachsenden Region im Markt für Wärmezähler. Der wachsende Einsatz von Fernwärmesystemen in kälteren Regionen schafft zusätzliche Möglichkeiten für Wärmemess- und Abrechnungstechnologien, während der zunehmende Bau von Wohn- und Gewerbeimmobilien die potenzielle Installationsbasis erweitert. Regierungen und Energieversorger legen zudem verstärkt Wert auf die Reduzierung von Energieverlusten und die Verbesserung der Verbrauchstransparenz und fördern so die Einführung moderner Messsysteme. Der schrittweise Wandel hin zu intelligenter Infrastruktur und vernetzten Energiemanagementlösungen unterstützt die Nachfrage nach Wärmezählern, die eine effizientere Überwachung und Ressourcenzuweisung ermöglichen.
| Parameter | Nordamerika | Asien-Pazifik | Europa | Lateinamerika | Nahost und Afrika |
|---|---|---|---|---|---|
| InnovationszentrumiSkalaEntstehendEntwickelt sich Fortgeschritten | |||||
| Kostensensibilität der RegioniSkalaNiedrigMittel Hoch | |||||
| Regulatorisches UmfeldiSkalaRestriktivNeutral Unterstützend | |||||
| NachfragetreiberiSkalaSchwachModerat Stark | |||||
| EntwicklungsstandiSkalaAufstrebendEntwickelt sich Entwickelt | |||||
| AdoptionsrateiSkalaNiedrigMittel Hoch | |||||
| Neue Marktteilnehmer / Start-upsiSkalaGeringModerat Hoch | |||||
| Makroökonomische IndikatoreniSkalaSchwachStabil Stark |
Wichtige Erkenntnisse zu einzelnen Ländern
Deutschland
FernwärmeeffizienzDeutschland setzt auf den Einsatz von Wärmezählern, um Fernwärmesysteme zu optimieren und das Energiemanagement von Gebäuden zu verbessern. Deutsche Energieversorger und Immobilieneigentümer konzentrieren sich auf eine präzise Verbrauchsmessung, die eine transparente Abrechnung und eine effiziente Wärmeverteilung ermöglicht.
Frankreich
Effizienter GebäudeverbrauchFrankreich fördert die Einführung von Wärmezählern, um die Energietransparenz in Wohn- und Gewerbegebäuden zu verbessern. Französische Akteure betonen die Bedeutung zuverlässiger Messsysteme, die eine faire Verbrauchsverteilung, ein effizientes Heizungsmanagement und umfassendere Gebäudemodernisierungsinitiativen unterstützen.
Italien
Optimierung der WohnraumheizungItalien setzt weiterhin auf Wärmemengenzähler, um die Heizleistung in Mehrfamilienhäusern und Gewerbeimmobilien zu verbessern. Italienische Gebäudemanager legen Wert auf präzise Messtechnologien, die die Energiekostentransparenz erhöhen und gleichzeitig ein effektives Heizungsmanagement unterstützen.
Japan 🇯🇵
Intelligente NutzungsmessungIn Japan werden Wärmemessgeräte in fortschrittliche Gebäudemanagement- und Energiesparprogramme integriert. Japanische Gebäudebetreiber legen Wert auf präzise thermische Überwachung und digitale Vernetzung, um die Betriebseffizienz zu steigern und intelligente Energiemanagementpraktiken zu unterstützen.
Südkorea
Vernetzte MesslösungenSüdkorea treibt die Einführung von Wärmezählern durch die Entwicklung intelligenter Gebäude und eine moderne Versorgungsinfrastruktur voran. Energieversorger in Südkorea setzen vorrangig auf vernetzte Messtechnologien, die Fernüberwachung, effiziente Wartung und ein reaktionsschnelleres thermisches Energiemanagement ermöglichen.
Vereinigte Staaten
GebäudeenergieüberwachungDer US-amerikanische Markt für Wärmemengenzähler unterstützt Energieeffizienzinitiativen in Gewerbegebäuden, auf Campusgeländen und in Fernwärmenetzen. Unternehmen in den USA setzen zunehmend auf fortschrittliche Messlösungen, die die Genauigkeit der Energiemessung verbessern und ein fundiertes Verbrauchsmanagement ermöglichen.
Markt für Wärmemessgeräte Anteil (%), von Endverwendung, 2026
Gehen Sie über das Diagramm hinaus und erhalten Sie vollständige Insights und Datentabellen
Kostenlosen Musterbericht anfordernEndnutzungssegmentanalyse: Wohnimmobilien (größtes Segment) vs. Industrieimmobilien (am schnellsten wachsendes Segment)
Der Wohnbereich stellte 2026 mit 48,76 % den größten Endverbrauchermarkt für Wärmezähler dar. Wärmezähler ermöglichen eine präzisere Messung des Wärmeverbrauchs und erlauben Haushalten und Hausverwaltungen so eine bessere Kontrolle des Heizverbrauchs und der damit verbundenen Kosten. Der zunehmende Fokus auf Energieeffizienz und Verbrauchstransparenz fördert den Einsatz von Messtechnologien, die genauere Informationen über die Wärmenutzung liefern. Die steigende Verbreitung effizienter Heizsysteme und das wachsende Bewusstsein für Energiemanagement stützen die Nachfrage nach Wärmezählern im Wohnbereich.
Der Industriesektor ist das am schnellsten wachsende Endverbrauchersegment, da Industrieanlagen zunehmend Wert auf die Überwachung des Wärmeverbrauchs und die Verbesserung der Betriebseffizienz legen. Präzise Wärmemessungen helfen Anlagenbetreibern, Verbrauchsmuster zu erkennen, energieintensive Prozesse zu steuern und Heiz- und Kühlprozesse zu optimieren. Die steigende Aufmerksamkeit für Energiekosten, Ressourceneffizienz und Nachhaltigkeit im Betrieb ermutigt Industrieunternehmen, fortschrittlichere Messtechnologien einzusetzen. Der wachsende Bedarf an datengestütztem Energiemanagement fördert daher den verstärkten Einsatz von Wärmemessgeräten in Industrieanlagen.
Typsegmentanalyse: Statisch (Größtes und am schnellsten wachsendes Segment)
Statische Wärmemengenzähler waren 2026 Marktführer im Bereich der Wärmemengenzähler und stellten gleichzeitig das am schnellsten wachsende Segment dar. Sie nutzen elektronische Messtechnologien ohne herkömmliche bewegliche mechanische Komponenten und ermöglichen so eine präzise und zuverlässige Messung des Wärmeverbrauchs. Ihre Fähigkeit, digitale Messverfahren, Datenkommunikation und moderne Energiemanagement-Anforderungen zu unterstützen, macht sie in privaten, gewerblichen und industriellen Umgebungen zunehmend relevant. Die steigende Nachfrage nach zuverlässiger Messung und ausgefeilterer Energieüberwachung fördert die weitere Verbreitung statischer Wärmemengenzähler.
| Segment | Untersegment | Größtes Segment | Am schnellsten wachsend |
|---|---|---|---|
| Endverwendung | Wohn-, Gewerbe- und Industriegebäude | Wohnen | Industrie |
| Typ | Statisch, Mechanisch | Statisch | Statisch |
| Konnektivität | Kabelgebunden, Drahtlos | Verdrahtet | Drahtlos |
Gewinnen Sie maßgeschneiderte Erkenntnisse für Ihr Unternehmen durch unsere individuelle Marktforschung.
Klicken Sie hier, um jetzt Ihren individuellen Bericht zu erhalten.
Wettbewerbslandschaft und Marktpositionierung
Führende Akteure auf dem Markt für Wärmemessgeräte:
1. Sycous Limited (Vereinigtes Königreich)
2. Zenner International GmbH & Co. KG (Deutschland)
3. Kamstrup A/S (Dänemark)
4. Danfoss A/S (Dänemark)
5. Apator SA (Polen)
6. BMETERS Srl (Italien)
7. Itron Inc. (Vereinigte Staaten)
8. Diehl Stiftung & Co. KG (Deutschland)
9. Siemens AG (Deutschland)
10. Grundfos Holding A/S (Dänemark)
Der Markt für Wärmezähler verzeichnet eine zunehmende Verbreitung von IoT-fähigen Messsystemen, die Fernüberwachung, Energieoptimierung und intelligentes Energiemanagement ermöglichen. Der steigende Fokus auf Energiesparmaßnahmen und die Modernisierung der Fernwärmeversorgung fördert die Entwicklung intelligenter Messlösungen mit höherer Genauigkeit und Echtzeit-Analysefunktionen.
| Unternehmen | Marktanteil | Unternehmensumsatz | Umsatz-CAGR (%) | Produktportfolio | Geografische Präsenz | Innovations- / F&E-Schwerpunkt | Strategische Entwicklungen |
|---|---|---|---|---|---|---|---|
| Sycous Limited (United Kingdom) | |||||||
| Zenner International GmbH & Co. KG (Germany) | |||||||
| Kamstrup A/S (Denmark) | |||||||
| Danfoss A/S (Denmark) | |||||||
| Apator S.A. (Poland) | |||||||
| BMETERS Srl (Italy) | |||||||
| Itron Inc. (United States) | |||||||
| Diehl Stiftung & Co. KG (Germany) | |||||||
| Siemens AG (Germany) | |||||||
| Grundfos Holding A/S (Denmark). |
Branchenentwicklungen und Nachrichten
| Unternehmensname | Datum | Wichtige Entwicklung |
|---|---|---|
| Fidelix Holding Oy | Februar 2025 | Fidelix Holding Oy hat eine 40-prozentige Beteiligung an Lansen Systems AB erworben. Diese strategische Investition dient dem Ausbau der Marktpräsenz des Unternehmens im Bereich intelligenter Sensortechnologien und der Vertiefung des Zugangs zum nordischen Wohngebäudemarkt. Dadurch wird die Fähigkeit des Unternehmens gestärkt, integrierte Lösungen für moderne Zählerableseverfahren und Energiemanagement anzubieten. |
| ConnectM Technology Solutions | Januar 2025 | ConnectM Technology Solutions hat MHz Invensys übernommen, um fortschrittliche RF-Mesh-Technologie in sein Portfolio zu integrieren. Diese Akquisition stärkt die Kompetenz des Unternehmens, robuste und skalierbare Kommunikationsinfrastrukturen für AMI-Projekte (Advanced Metering Infrastructure) der nächsten Generation bereitzustellen und die Zuverlässigkeit der Konnektivität für intelligente Versorgungsnetze zu verbessern. |
| Kamstrup | April 2022 | Kamstrup hat Thvilum A/S übernommen, um seine Unterstützungskapazitäten für dänische Energieversorger zu stärken. Durch die Integration des Know-hows von Thvilum will Kamstrup Energieversorgern verbesserte datengestützte Entscheidungshilfen und digitale Services bereitstellen und so die Einführung intelligenter Zähler und digitaler Infrastruktur im regionalen Wärmemarkt beschleunigen. |
Bericht anpassen
Entdecken Sie Beispiele dafür, wie dieser Bericht an unterschiedliche Forschungsanforderungen angepasst werden kann, einschließlich benutzerdefinierter Segmente, zusätzlicher Themen oder Kapitel sowie verwandter Berichte. Klicken Sie auf einen Bereich des Rades oder auf die nummerierte Markierung, um die verfügbaren Optionen zu erkunden.
Markt für Wärmemessgeräte — Individuelle Segmente
| Segment | Untersegment |
|---|---|
| Messzweck | Abrechnung des Wärmeverbrauchs, Unterzähler und Kostenverteilung, Energiemanagement und -überwachung, Fernwärmemanagement |
| Installationskonfiguration | Zentralheizungssysteme, Gebäudeheizungssysteme, Wohnungsheizungssysteme, Industrielle Prozesssysteme |
| Modell der Eigentümerschaft von Versorgungsunternehmen | Zähler im Besitz von Energieversorgungsunternehmen, Zähler im Besitz von Gebäudeeigentümern, Zähler im Besitz von Energiedienstleistungsunternehmen, Zähler im Besitz von Kunden |
Markt für Wärmemessgeräte — Individuelles Inhaltsverzeichnis
| Individuelles Kapitel | Chapter Details |
|---|---|
| Investitionsausblick für die Fernwärmeinfrastruktur |
|
| Bewertung der Integration von intelligenten Zählern und AMI |
|
| Aftermarket-Service und Zähleraustausch Landschaft |
|
Benötigen Sie eine andere Datenauswertung?
Individuelle Recherche anfordernHäufig gestellte Fragen
Wie groß ist der Markt für Wärmezähler?
Welche Marktgröße für Wärmemessgeräte ist bis 2036 zu erwarten?
Wie verändern IoT-fähige Wärmezähler die Beschaffungsprioritäten auf dem Wärmezählermarkt?
Warum beschleunigen staatliche Regulierungen und der Ausbau der Fernwärme das Wachstum auf dem Markt für Wärmezähler?
Welches Endverbrauchersegment dominiert den Markt für Wärmezähler?
Was treibt das Wachstum bei der Nutzung von industriellen Wärmemessgeräten an?
Warum hält Europa den größten Anteil am Markt für Wärmezähler?
Welche Faktoren fördern das Wachstum von Wärmemessgeräten im asiatisch-pazifischen Raum?
Wer hält einen bedeutenden Marktanteil im Bereich der Wärmezähler?
Unsere Kunden
"Die im Bericht präsentierten Informationen waren wirklich aufschlussreich. Die Daten waren klar und leicht verständlich, wodurch die Interpretation der Ergebnisse wesentlich einfacher wurde."
Amara Raja Group
"Die Reaktionsfähigkeit und Professionalität des Teams waren vorbildlich. Fragen wurden schnell beantwortet, Erläuterungen bereitgestellt und zusätzliche Erkenntnisse angeboten."
ONGC
"Die Berichte boten eine umfassende Analyse verschiedener Marktsegmente. Die detaillierten Erkenntnisse zu Markttrends und regulatorischen Rahmenbedingungen waren ausgezeichnet."
TotalEnergies
Unser Forschungsteam & unsere Methodik
Jeder Bericht von Fundamental Business Insights wird von einem spezialisierten Forschungsteam für den jeweiligen Bereich erstellt, anhand einer strukturierten Primär- und Sekundärforschungsmethodik validiert und vor der Bereitstellung auf seine Genauigkeit überprüft.
Dieser Bericht wurde vom ForschungsTeam für Energie und Strom von Fundamental Business Insights erstellt, das auf globale Energiemärkte, Stromerzeugungstechnologien und Energieinfrastruktur spezialisiert ist. Unsere Analysten verfolgen kontinuierlich Entwicklungen bei erneuerbaren Energien, konventioneller Stromerzeugung, Netzmodernisierung, Energiespeicherung, Übertragungs- und Verteilungsinfrastruktur, Dekarbonisierung, regulatorischen Maßnahmen, Energieinvestitionen und der Entwicklung des Strombedarfs in privaten, gewerblichen und industriellen Bereichen. Die Forschung kombiniert Gespräche mit Energieversorgern, Geräteherstellern, Technologieanbietern, Projektentwicklern, Energieberatern und Branchenexperten mit Unternehmensberichten, Regierungsstatistiken, regulatorischen Veröffentlichungen, Branchenverbänden und technischen Publikationen. Die Marktschätzungen werden durch mehrere Methoden validiert.
Lieferung
Veröffentlicht
Verfügbar
Support
- Marktgröße und Prognose
- Marktsegmentierung
- Regionale Analyse
- Wachstumstreiber und Herausforderungen
- Marktdynamik
- Wettbewerbslandschaft
- Unternehmensprofile
- Wettbewerbs-Benchmarking
- Fusionen und Übernahmen
- Marktanteilsanalyse oder Strategien wichtiger Unternehmen
- Wertschöpfungskettenanalyse
- Porters Five Forces
- PESTLE-Analyse
- Preistrends
- Angebots- und Nachfrageanalyse
- Technologielandschaft
- Regulierungslandschaft
- Investitions- und Finanzierungslandschaft
- Neue Chancen
- Zukünftige Marktaussichten