Taille et croissance prévues du marché des compteurs de chaleur (2027-2036), par segments (utilisation finale, type, connectivité), tendances de la demande régionale (Amérique du Nord, Asie-Pacifique, Europe), principaux points clés par pays (États-Unis, Japon, Corée du Sud, Allemagne, France, Italie) et paysage concurrentiel
Accéder au contenu
Taille du marché et perspectives de croissance
Le marché des compteurs de chaleur était estimé à 1,7 milliard de dollars en 2026 et devrait croître à un TCAC de 6,46 % de 2027 à 2036, pour atteindre 3,18 milliards de dollars en 2036. Le chiffre d'affaires du secteur pour 2027 est estimé à 1,79 milliard de dollars.
Obtenez plus de détails sur ce rapport
Demander un rapport d’échantillon gratuitMarché des compteurs de chaleur Intelligence Snapshot
Dynamique du marché régional
- L'Europe domine le marché grâce à ses réseaux de chauffage urbain bien établis, à son infrastructure de comptage mature, à l'accent mis par la réglementation sur l'efficacité énergétique et à la demande constante de remplacement des compteurs installés.
- La région Asie-Pacifique connaît une croissance annuelle composée de 7,8 %, tirée par le développement des infrastructures de chauffage urbain, les nouvelles activités de construction et l'adoption croissante des systèmes de surveillance et de suivi de la consommation d'énergie.
Dynamique du segment
- Le secteur résidentiel domine avec une part de marché de 48,76 % grâce à son déploiement généralisé dans les logements et les réseaux de chauffage urbain, permettant un suivi précis de la consommation et une facturation efficace au sein de réseaux de consommateurs à haute densité.
- Le secteur industriel est celui qui connaît la croissance la plus rapide, les installations se concentrant de plus en plus sur la surveillance précise de l'énergie thermique pour le contrôle des coûts et l'efficacité opérationnelle des systèmes complexes de production et de services publics.
Facteurs de croissance du marché
- Intégration de compteurs de chaleur intelligents compatibles avec l'Internet des objets (IoT) permettant une surveillance et une analyse de la consommation en temps réel.
- Les réglementations gouvernementales en matière d'efficacité énergétique et les programmes de subventions accélèrent le déploiement des compteurs de chaleur dans les bâtiments.
- L'expansion des réseaux de chauffage urbain et la rénovation intelligente des bâtiments favorisent la mise en place de systèmes centralisés de mesure de l'énergie.
Principaux acteurs du marché
- Les principaux acteurs du marché des compteurs de chaleur sont Sycous Limited (Royaume-Uni), Zenner International GmbH & Co. KG (Allemagne), Kamstrup A/S (Danemark), Danfoss A/S (Danemark), Apator S.A. (Pologne), BMETERS Srl (Italie), Itron Inc. (États-Unis), Diehl Stiftung & Co. KG (Allemagne), Siemens AG (Allemagne), Grundfos Holding A/S (Danemark).
Aperçu des prévisions du marché mondial
Perspectives du marché
- Taille du marché en 2026 : 1,7 milliard de dollars américains
- Taille estimée du marché en 2027 : 1,79 milliard de dollars américains.
- Taille du marché prévue : 3,18 milliards de dollars d'ici 2036
- Prévisions de croissance : TCAC de 6,46 % (2027-2036)
Perspectives régionales et par segment
- Marché régional principal : Europe
- Pôle régional à forte croissance : Asie-Pacifique
- Segment de revenus principal : Résidentiel (Usage final) | Statique (Type) | Câblé (Connectivité)
- Segment émergent offrant des opportunités : Industriel (Utilisation finale) | Statique (Type) | Sans fil (Connectivité)
Facteurs de croissance du marché et tendances du secteur
L'intégration de compteurs de chaleur intelligents connectés à l'Internet des objets permet une surveillance et une analyse de la consommation en temps réel.
L'intégration des technologies connectées transforme la manière dont les exploitants de bâtiments surveillent et gèrent l'énergie thermique, dynamisant ainsi le marché des compteurs de chaleur grâce à des capacités de mesure plus réactives. Les compteurs connectés à l'Internet des objets (IoT) peuvent collecter en continu les informations de consommation et transmettre les données pour une surveillance à distance, permettant aux utilisateurs d'identifier les tendances d'utilisation, de détecter les anomalies et d'optimiser leurs décisions en matière de gestion énergétique. La disponibilité d'analyses détaillées de la consommation favorise également une allocation plus efficace des ressources de chauffage dans les bâtiments résidentiels, commerciaux et institutionnels.
Les réglementations gouvernementales en matière d'efficacité énergétique et les programmes de subventions accélèrent le déploiement des compteurs de chaleur dans les bâtiments.
L'accent mis sur les économies d'énergie incite les propriétaires et exploitants d'immeubles à adopter des technologies de mesure offrant une meilleure visibilité sur la consommation de chauffage. Le marché des compteurs de chaleur bénéficiera des réglementations en matière d'efficacité énergétique et des programmes de subventions qui encouragent un suivi précis, une utilisation responsable de l'énergie et l'amélioration des performances des bâtiments. Un soutien politique peut également lever les obstacles à l'adoption en rendant les investissements dans le suivi énergétique plus rentables pour les propriétaires immobiliers qui entreprennent des travaux d'amélioration de l'efficacité énergétique.
L'expansion des réseaux de chauffage urbain et la rénovation intelligente des bâtiments favorisent le développement de systèmes centralisés de mesure de l'énergie.
Le développement des réseaux de chaleur urbains accroît le besoin de systèmes fiables capables de mesurer l'énergie thermique distribuée dans les bâtiments et installations interconnectés. Le marché des compteurs de chaleur profite de cette évolution, car les réseaux de chauffage centralisés exigent une mesure précise de la consommation à des fins de gestion et de répartition de l'énergie. Parallèlement, la rénovation des bâtiments intelligents offre de nouvelles opportunités d'intégrer des systèmes de comptage avancés aux systèmes de chauffage existants, en complément des technologies d'automatisation et de gestion énergétique des bâtiments.
| Facteur de croissance | Impact sur le TCAC | Influence réglementaire | Pertinence géographique | Taux d’adoption | Calendrier de l’impact |
|---|---|---|---|---|---|
| L'intégration de compteurs de chaleur intelligents connectés à l'Internet des objets permet une surveillance et une analyse de la consommation en temps réel. | 2.00% | Modéré | Asie-Pacifique, Amérique du Nord, Europe | Haut | court terme |
| Les réglementations gouvernementales en matière d'efficacité énergétique et les programmes de subventions accélèrent le déploiement des compteurs de chaleur dans les bâtiments. | 1.90% | Haut | Europe, Amérique du Nord | Haut | court terme |
| L'expansion des réseaux de chauffage urbain et la rénovation intelligente des bâtiments favorisent le développement de systèmes centralisés de mesure de l'énergie. | 1.60% | Modéré | Europe, Asie-Pacifique | Moyen | Mi-mandat |
Explore Growth Opportunities
Demander un rapport d’échantillon gratuitDynamique de la demande régionale
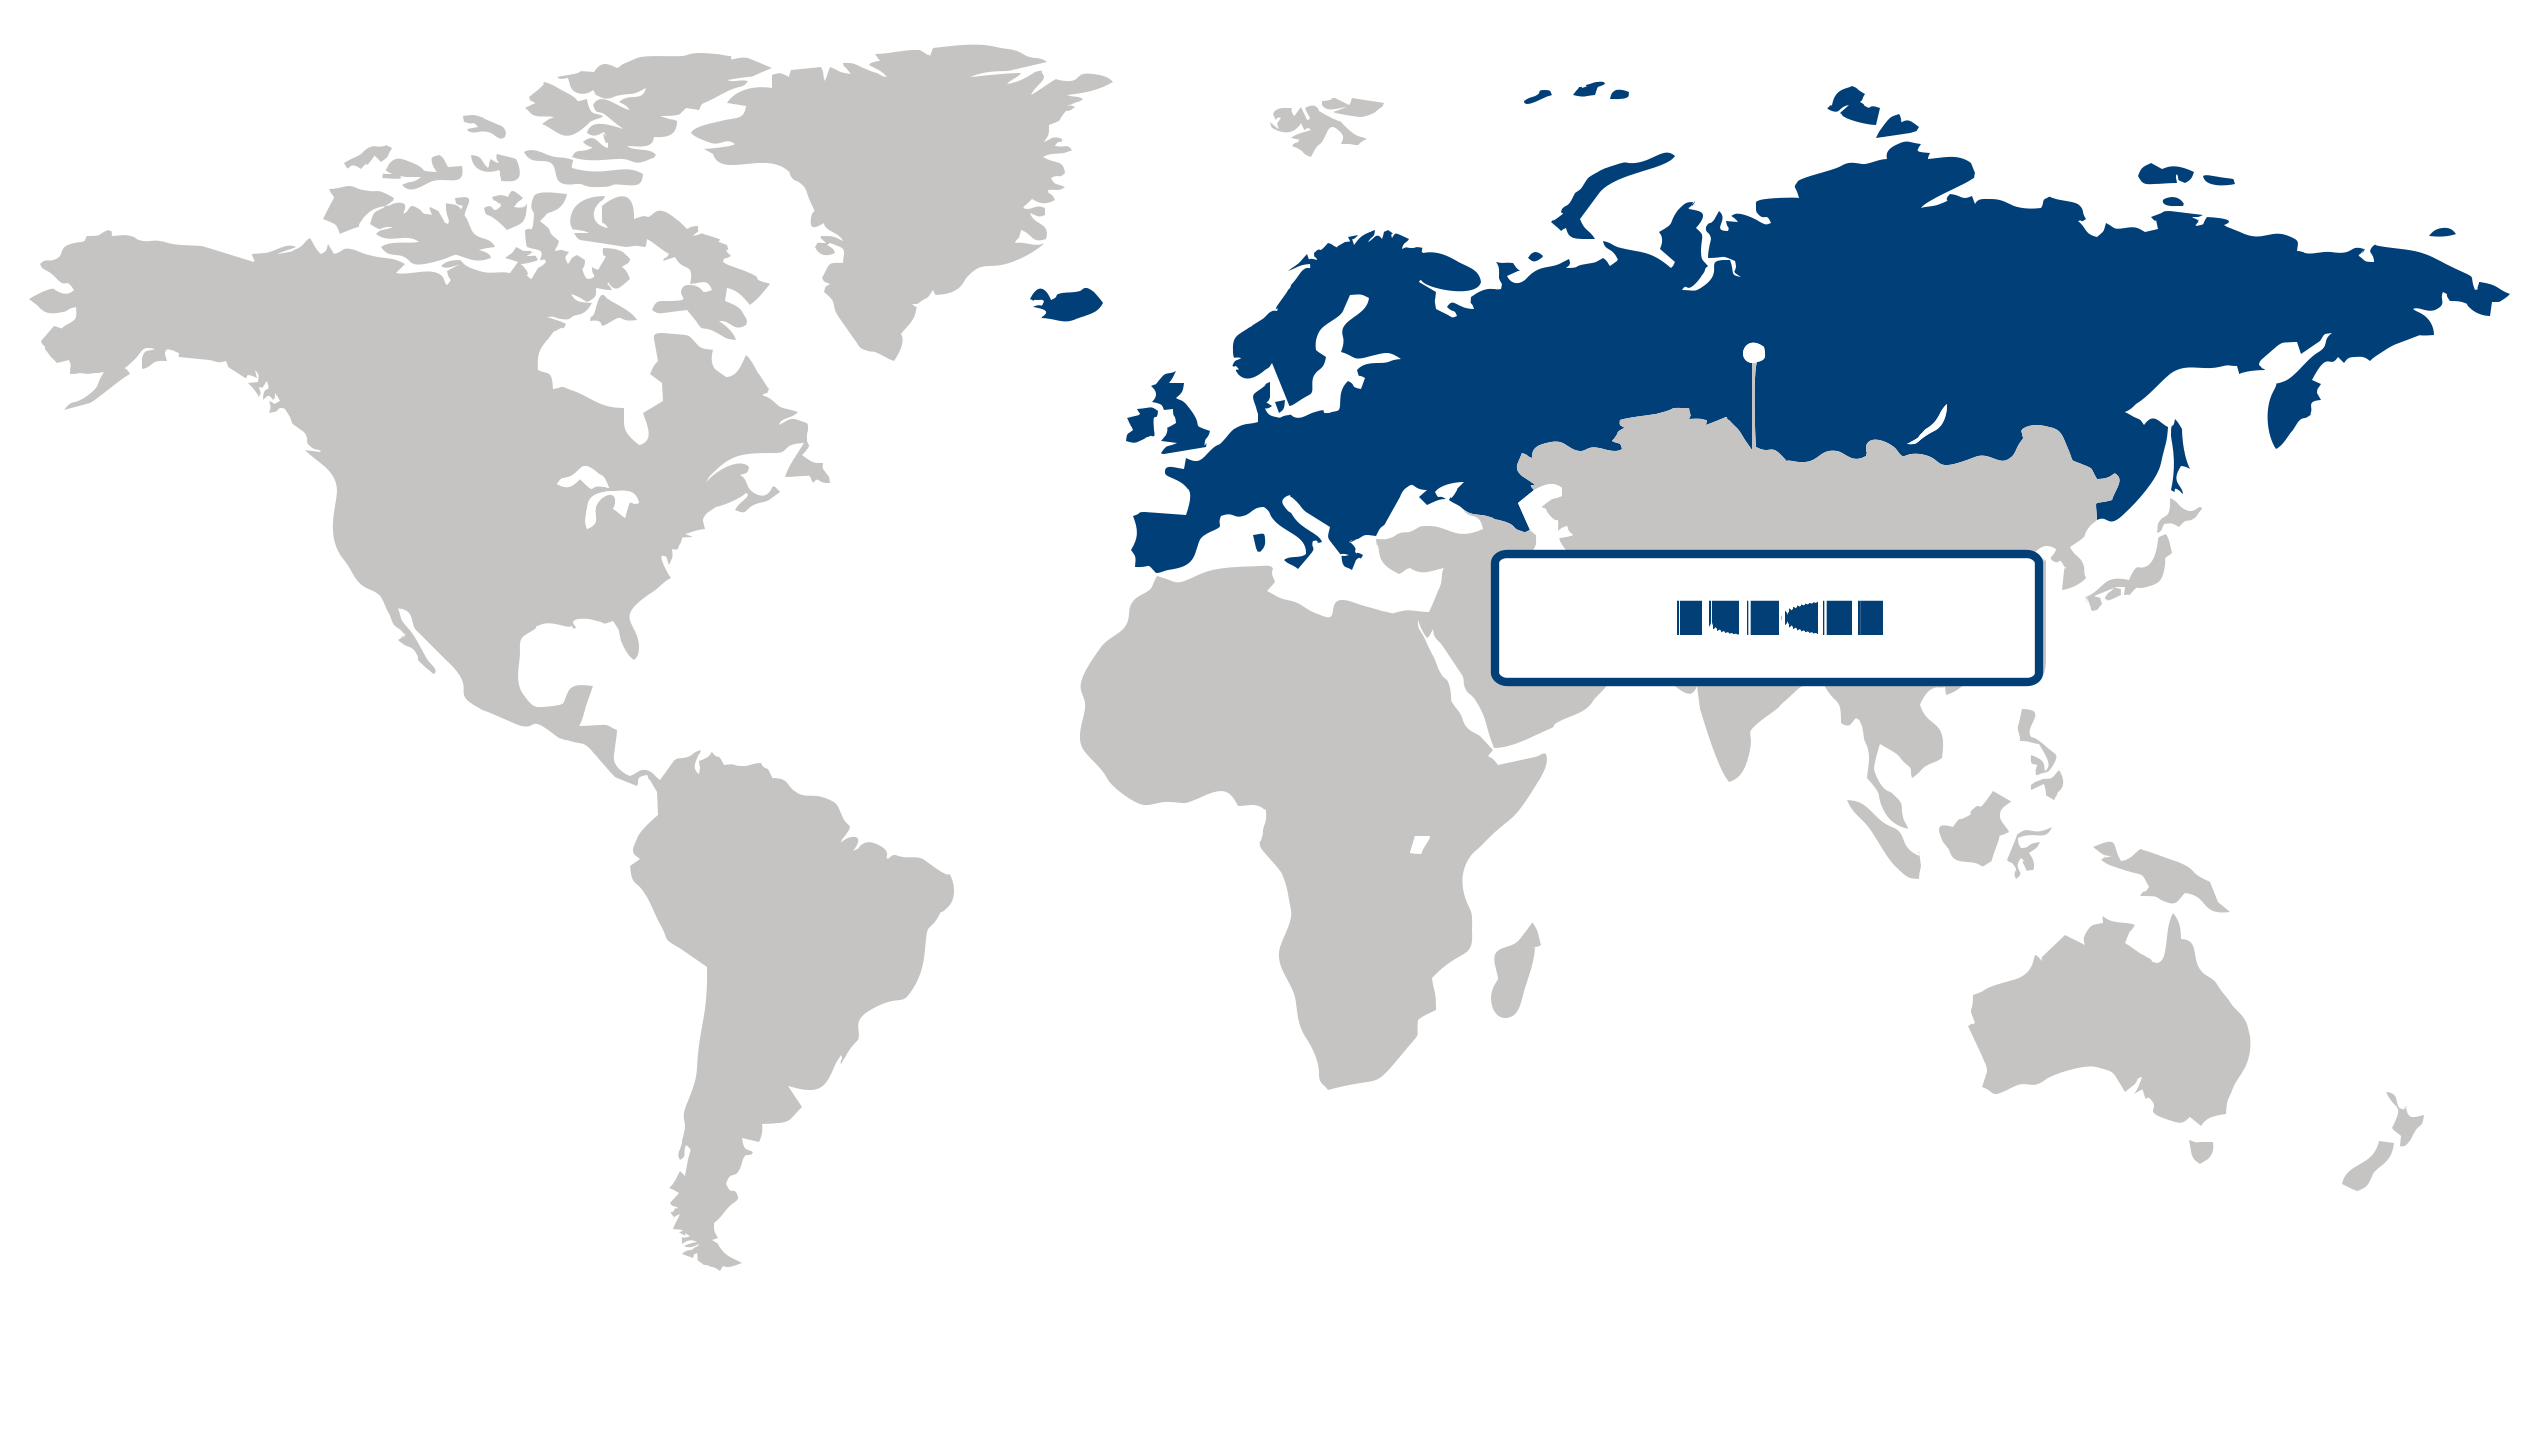
Europe (la plus grande région)
En 2026, l'Europe détenait la plus grande part du marché des compteurs de chaleur, grâce à une forte priorité accordée à l'efficacité énergétique, à la mesure précise de la consommation et à une meilleure gestion des systèmes de chauffage dans les bâtiments résidentiels et commerciaux. Son infrastructure de chauffage urbain bien établie et la modernisation continue de ses réseaux énergétiques vieillissants alimentent une demande soutenue en solutions de comptage de chaleur performantes. Les efforts réglementaires axés sur les économies d'énergie, le suivi transparent de la consommation et l'utilisation efficace des ressources favorisent également le déploiement de technologies de comptage fiables. Par ailleurs, l'adoption croissante des systèmes de bâtiments intelligents soutient l'intégration des compteurs de chaleur aux plateformes de surveillance numérique et de gestion automatisée de l'énergie, renforçant ainsi la position de l'Europe sur le marché.
Asie-Pacifique (région à la croissance la plus rapide)
La région Asie-Pacifique s'impose comme la zone de croissance la plus rapide du marché des compteurs de chaleur, portée par une urbanisation galopante, le développement des infrastructures de bâtiments et une attention accrue portée à la gestion de l'énergie. Le déploiement croissant des réseaux de chaleur urbains dans les régions plus froides offre de nouvelles opportunités aux technologies de mesure et de facturation de la chaleur, tandis que la construction croissante de bâtiments résidentiels et commerciaux élargit le potentiel d'installation. Les gouvernements et les fournisseurs d'énergie mettent également l'accent sur la réduction des pertes d'énergie et l'amélioration de la visibilité de la consommation, encourageant ainsi l'adoption de systèmes de comptage modernes. La transition progressive vers des infrastructures intelligentes et des solutions connectées de gestion de l'énergie soutient davantage la demande de compteurs de chaleur capables d'assurer un suivi plus efficace et une allocation optimale des ressources.
| Paramètre | Amérique du Nord | Asie-Pacifique | Europe | Amérique latine | Moyen-Orient et Afrique |
|---|---|---|---|---|---|
| Pôle d’innovationiÉchelleÉmergentEn développement Avancé | |||||
| Région sensible aux coûtsiÉchelleFaibleMoyen Élevé | |||||
| Environnement réglementaireiÉchelleRestrictifNeutre Favorable | |||||
| Facteurs de demandeiÉchelleFaibleModérée Forte | |||||
| Stade de développementiÉchelleÉmergentEn développement Développé | |||||
| Taux d’adoptioniÉchelleFaibleMoyen Élevé | |||||
| Nouveaux entrants / StartupsiÉchellePeu nombreuxModérée Nombreux | |||||
| Indicateurs macroéconomiquesiÉchelleFaibleStables Forte |
Principales informations par pays
Allemagne
Efficacité du chauffage urbainL'Allemagne privilégie le déploiement de compteurs de chaleur afin d'optimiser les réseaux de chauffage urbain et d'améliorer la gestion énergétique des bâtiments. Les fournisseurs d'énergie et les propriétaires immobiliers allemands s'attachent à mesurer précisément la consommation, ce qui permet une facturation transparente et une distribution efficace de l'énergie thermique.
France 🇫🇷
Consommation efficace des bâtimentsLa France encourage l'adoption des compteurs de chaleur afin d'améliorer la transparence énergétique dans les bâtiments résidentiels et commerciaux. Les acteurs français du secteur insistent sur l'importance de systèmes de comptage fiables qui permettent une répartition équitable de la consommation, une gestion efficace du chauffage et des initiatives plus larges de modernisation des bâtiments.
Italie
Optimisation du chauffage résidentielL'Italie poursuit le déploiement de compteurs de chaleur afin d'améliorer l'efficacité énergétique des immeubles résidentiels collectifs et des bâtiments commerciaux. Les gestionnaires d'immeubles italiens privilégient les technologies de mesure précises qui renforcent la traçabilité énergétique tout en favorisant une gestion efficace des systèmes de chauffage.
Japon
Mesure intelligente de l'utilitéAu Japon, les compteurs de chaleur sont intégrés aux programmes de gestion avancée des bâtiments et d'économie d'énergie. Les exploitants d'installations japonais privilégient une surveillance thermique précise et la connectivité numérique pour améliorer l'efficacité opérationnelle et soutenir des pratiques de gestion énergétique intelligentes.
Corée du Sud
Solutions de comptage connectéLa Corée du Sud favorise l'adoption des compteurs de chaleur grâce au développement des bâtiments intelligents et à la modernisation des infrastructures énergétiques. Les fournisseurs d'énergie sud-coréens privilégient les technologies de comptage connecté qui permettent une surveillance à distance, une maintenance efficace et une gestion plus réactive de l'énergie thermique.
États-Unis
Surveillance de la consommation énergétique des bâtimentsLe marché américain des compteurs de chaleur soutient les initiatives d'efficacité énergétique dans les bâtiments commerciaux, les campus et les réseaux de chauffage urbain. Aux États-Unis, les entreprises adoptent de plus en plus des solutions de comptage avancées qui améliorent la précision des mesures d'énergie et facilitent une gestion éclairée de la consommation.
Marché des compteurs de chaleur Part (%), par Utilisation finale, 2026
Allez au-delà du graphique et accédez à des informations complètes et à des tableaux de données
Demander un rapport d’échantillon gratuitAnalyse par segment d'utilisation finale : Résidentiel (segment le plus important) vs Industriel (segment à la croissance la plus rapide)
Les applications résidentielles représentaient le principal segment d'utilisation finale du marché des compteurs de chaleur, soit 48,76 % en 2026. Ces compteurs permettent une mesure plus précise de la consommation d'énergie thermique, offrant ainsi aux ménages et aux gestionnaires immobiliers la possibilité de mieux contrôler leur consommation de chauffage et les coûts associés. L'importance croissante accordée à l'efficacité énergétique et à la transparence de la consommation favorise l'utilisation de technologies de comptage fournissant des informations plus précises sur l'utilisation de la chaleur. L'adoption croissante de systèmes de chauffage performants et une meilleure sensibilisation à la gestion de l'énergie soutiennent la demande de compteurs de chaleur dans le secteur résidentiel.
Le secteur industriel est celui dont la croissance est la plus rapide, les installations industrielles s'attachant de plus en plus à surveiller leur consommation d'énergie thermique et à améliorer leur efficacité opérationnelle. Une mesure précise de la chaleur permet d'identifier les profils de consommation, de gérer les procédés énergivores et d'optimiser les opérations de chauffage et de refroidissement. L'attention croissante portée aux coûts énergétiques, à l'efficacité des ressources et à la durabilité opérationnelle encourage les industriels à adopter des technologies de mesure plus avancées. Le besoin croissant de gestion de l'énergie basée sur les données favorise ainsi le déploiement accru de compteurs de chaleur dans les installations industrielles.
Analyse par type de segment : Statique (Segment le plus important et à la croissance la plus rapide)
En 2026, les compteurs de chaleur statiques occupaient la première place sur le marché et représentaient le segment à la croissance la plus rapide. Utilisant des technologies de mesure électroniques sans composants mécaniques mobiles classiques, ils permettent une mesure précise et fiable de la consommation d'énergie thermique. Leur capacité à prendre en charge la mesure numérique, la communication de données et les exigences modernes de gestion de l'énergie les rend de plus en plus pertinents dans les environnements résidentiels, commerciaux et industriels. La demande croissante de mesures fiables et d'une surveillance énergétique plus sophistiquée favorise l'adoption continue des compteurs de chaleur statiques.
| Segment | Sous-segment | Segment le plus important | Segment à la croissance la plus rapide |
|---|---|---|---|
| Utilisation finale | Résidentiel, Commercial, Industriel | Résidentiel | Industriel |
| Taper | Statique, mécanique | Statique | Statique |
| Connectivité | Avec fil, sans fil | Câblé | Sans fil |
Accédez à des analyses adaptées à votre entreprise grâce à nos études de marché personnalisées.
Cliquez pour obtenir votre rapport personnalisé dès maintenant.
Paysage concurrentiel et positionnement sur le marché
Principaux acteurs du marché des thermomètres :
1. Sycous Limited (Royaume-Uni)
2. Zenner International GmbH & Co. KG (Allemagne)
3. Kamstrup A/S (Danemark)
4. Danfoss A/S (Danemark)
5. Apator SA (Pologne)
6. BMETERS Srl (Italie)
7. Itron Inc. (États-Unis)
8. Diehl Stiftung & Co. KG (Allemagne)
9. Siemens AG (Allemagne)
10. Grundfos Holding A/S (Danemark)
Le marché des compteurs de chaleur connaît une adoption croissante des systèmes de comptage connectés à l'Internet des objets (IoT), qui permettent la surveillance à distance, l'optimisation énergétique et la gestion intelligente des réseaux. L'accent mis sur les réglementations en matière d'économie d'énergie et la modernisation des réseaux de chauffage urbain favorise le développement de solutions de comptage intelligentes offrant une précision accrue et des capacités d'analyse en temps réel.
| Entreprise | Part de marché | Chiffre d’affaires de l’entreprise | TCAC du chiffre d’affaires (%) | Portefeuille de produits | Présence géographique | Focus sur l’innovation / R&D | Développements stratégiques |
|---|---|---|---|---|---|---|---|
| Sycous Limited (United Kingdom) | |||||||
| Zenner International GmbH & Co. KG (Germany) | |||||||
| Kamstrup A/S (Denmark) | |||||||
| Danfoss A/S (Denmark) | |||||||
| Apator S.A. (Poland) | |||||||
| BMETERS Srl (Italy) | |||||||
| Itron Inc. (United States) | |||||||
| Diehl Stiftung & Co. KG (Germany) | |||||||
| Siemens AG (Germany) | |||||||
| Grundfos Holding A/S (Denmark). |
Actualités et développements du secteur
| Nom de l’entreprise | Date | Développement clé |
|---|---|---|
| Fidelix Holding Oy | février 2025 | Fidelix Holding Oy a acquis une participation de 40 % dans Lansen Systems AB. Cet investissement stratégique vise à étendre la présence de l'entreprise dans le domaine des technologies de capteurs intelligents et à renforcer son accès au marché nordique du bâtiment résidentiel, consolidant ainsi sa capacité à fournir des solutions intégrées pour le comptage moderne des services publics et la gestion de l'énergie. |
| ConnectM Technology Solutions | janvier 2025 | ConnectM Technology Solutions a fait l'acquisition de MHz Invensys afin d'intégrer une technologie de réseau maillé RF avancée à son offre. Cette acquisition renforce la capacité de l'entreprise à fournir une infrastructure de communication robuste et évolutive pour les projets d'infrastructure de comptage avancée (AMI) de nouvelle génération, améliorant ainsi la fiabilité de la connectivité pour les déploiements de réseaux intelligents. |
| Kamstrup | avril 2022 | Kamstrup a fait l'acquisition de Thvilum A/S afin de renforcer ses capacités d'accompagnement des entreprises de services publics danoises. En intégrant l'expertise de Thvilum, Kamstrup ambitionne de fournir aux fournisseurs d'énergie des outils d'aide à la décision basés sur les données et des services numériques plus performants, accélérant ainsi le déploiement des compteurs intelligents et des infrastructures numériques sur le marché régional du chauffage. |
Personnaliser votre rapport
Découvrez des exemples de personnalisation de ce rapport selon différents besoins de recherche, notamment des segments personnalisés, des sujets ou chapitres supplémentaires et des rapports associés. Cliquez sur une section de la roue ou sur son repère numéroté pour découvrir les options disponibles.
Marché des compteurs de chaleur — Segments personnalisés
| Segment | Sous-segment |
|---|---|
| Objectif de comptage | Facturation de la consommation de chaleur, sous-comptage et répartition des coûts, gestion et suivi de l'énergie, gestion du chauffage urbain |
| Configuration de l'installation | Systèmes de chauffage centralisés, systèmes individuels pour bâtiments, systèmes pour immeubles d'appartements, systèmes de procédés industriels |
| Modèle de propriété des services publics | Compteurs appartenant au service public, compteurs appartenant au propriétaire de l'immeuble, compteurs appartenant à la société de services énergétiques, compteurs appartenant au client |
Marché des compteurs de chaleur — Table des matières personnalisée
| Chapitre personnalisé | Chapter Details |
|---|---|
| Perspectives d'investissement dans les infrastructures de chauffage urbain |
|
| Évaluation de l'intégration des compteurs intelligents et des AMI |
|
| Service après-vente et remplacement de compteurs Paysage |
|
Besoin d’une autre lecture des données ?
Demander une recherche personnaliséeFoire aux questions
Quelle est la taille du marché des compteurs de chaleur ?
Quelle sera la taille du marché des compteurs de chaleur d'ici 2036 ?
Comment les compteurs de chaleur connectés à l'Internet des objets transforment-ils les priorités d'approvisionnement sur le marché des compteurs de chaleur ?
Pourquoi les réglementations gouvernementales et le développement du chauffage urbain accélèrent-ils la croissance du marché des compteurs de chaleur ?
Quel segment d'utilisation finale domine le marché des compteurs de chaleur ?
Quels sont les facteurs de croissance de l'adoption des compteurs de chaleur industriels ?
Pourquoi l'Europe détient-elle la plus grande part du marché des compteurs de chaleur ?
Quels sont les facteurs qui soutiennent la croissance du marché des compteurs de chaleur en Asie-Pacifique ?
Qui détient une part de marché significative dans le secteur des compteurs de chaleur ?
Nos clients
"Les informations présentées dans le rapport étaient réellement pertinentes. Les données étaient claires et faciles à comprendre, ce qui a grandement facilité l’interprétation des résultats."
Amara Raja Group
"La réactivité et le professionnalisme de l’équipe étaient exemplaires. Elle était toujours disponible pour répondre aux questions, apporter des clarifications et fournir des informations supplémentaires."
ONGC
"Les rapports proposaient une analyse complète de différents segments du marché. Les informations détaillées sur les tendances du marché et les environnements réglementaires étaient excellentes."
TotalEnergies
Notre équipe de recherche et notre méthodologie
Chaque rapport de Fundamental Business Insights est élaboré par une équipe de recherche spécialisée dans son secteur, validé au moyen d’une méthodologie structurée combinant des recherches primaires et secondaires, puis vérifié afin d’en garantir l’exactitude avant de vous être remis.
Ce rapport a été préparé par l’équipe de recherche Énergie et Électricité de Fundamental Business Insights, spécialisée dans les marchés mondiaux de l’énergie, les technologies de production électrique et les infrastructures énergétiques. Nos analystes suivent les énergies renouvelables, la production conventionnelle, la modernisation des réseaux, le stockage de l’énergie, les infrastructures de transport et de distribution, les initiatives de décarbonation, les politiques réglementaires, les investissements énergétiques et l’évolution de la demande d’électricité dans les secteurs résidentiel, commercial et industriel. L’étude combine des échanges avec les entreprises de services publics, fabricants d’équipements, fournisseurs de technologies, développeurs de projets, consultants et experts avec des rapports d’entreprise, statistiques gouvernementales, publications réglementaires et sources techniques.
Livraison
Publiés
Disponible
Support
- Taille et prévisions du marché
- Segmentation du marché
- Analyse régionale
- Facteurs de croissance et défis
- Dynamique du marché
- Paysage concurrentiel
- Profils des entreprises
- Benchmarking concurrentiel
- Fusions et acquisitions
- Analyse des parts de marché ou stratégies des principales entreprises
- Analyse de la chaîne de valeur
- Les cinq forces de Porter
- Analyse PESTLE
- Tendances des prix
- Analyse de l’offre et de la demande
- Paysage technologique
- Paysage réglementaire
- Paysage des investissements et du financement
- Opportunités émergentes
- Perspectives futures du marché