Dimensioni e previsioni di crescita del mercato delle piattaforme per veicoli elettrici (EV) per il periodo 2027-2036, per segmenti (veicolo, canale di vendita, propulsione, piattaforma, componente), andamento della domanda regionale (Nord America, Asia Pacifico, Europa), approfondimenti sui principali paesi (Stati Uniti, Giappone, Corea del Sud, Germania, Francia, Italia) e panorama competitivo.
Vai al contenuto
Dimensioni del mercato e prospettive di crescita
Il mercato delle piattaforme per veicoli elettrici (EV Platform) ha raggiunto un valore stimato di 20,17 miliardi di dollari nel 2026 e si prevede una crescita annua composta (CAGR) del 21,52% tra il 2027 e il 2036, superando i 141,64 miliardi di dollari entro il 2036. Il fatturato del settore per il 2027 è stimato in 24 miliardi di dollari.
Scopri maggiori dettagli su questo rapporto
Richiedi un rapporto campione gratuitoMercato delle piattaforme EV Intelligence Snapshot
Dinamiche del mercato regionale
- Nel 2026, la regione Asia-Pacifico deteneva il 37,8% del mercato, grazie all'espansione della mobilità elettrica, alle solide capacità produttive del settore automobilistico e ai consistenti investimenti nell'elettrificazione dei veicoli.
- La continua espansione delle infrastrutture di ricarica, le politiche di sostegno all'elettrificazione e i progressi nelle tecnologie delle batterie e dei veicoli stanno accelerando la domanda di piattaforme di veicoli elettrici scalabili in tutta la regione.
Dinamiche del segmento
- Nel 2026, le autovetture detenevano una quota di mercato del 61,48%, grazie alla forte domanda dei consumatori, all'ampliamento della disponibilità di modelli di veicoli elettrici, alle politiche di supporto, al miglioramento delle infrastrutture di ricarica e ai continui investimenti in piattaforme dedicate ai veicoli elettrici.
- I veicoli commerciali si stanno espandendo più rapidamente, poiché gli operatori di flotte adottano autobus, furgoni per le consegne e veicoli pesanti elettrificati per ridurre i costi operativi, rispettare le normative sulle emissioni e supportare la crescente elettrificazione della logistica e del trasporto pubblico.
Fattori trainanti dell’espansione del mercato
- L'impennata nell'adozione globale dei veicoli elettrici sta accelerando la diffusione delle piattaforme modulari per veicoli elettrici.
- La transizione degli OEM verso architetture modulari scalabili riduce i costi di sviluppo e produzione.
- Espansione dell'infrastruttura di ricarica per veicoli elettrici a supporto della standardizzazione delle piattaforme a livello di ecosistema.
Principali partecipanti al mercato
- Tra i principali attori del mercato delle piattaforme per veicoli elettrici figurano Tesla, Inc. (Stati Uniti), BYD Company Limited (Cina), Toyota Motor Corporation (Giappone), Volkswagen AG (Germania), General Motors Company (Stati Uniti), Ford Motor Company (Stati Uniti), Hyundai Motor Company (Corea del Sud), Stellantis N.V. (Paesi Bassi), Rivian Automotive, Inc. (Stati Uniti) e NIO Inc. (Cina).
Panoramica delle previsioni del mercato globale
Prospettive del mercato
- Dimensioni del mercato nel 2026: 20,17 miliardi di dollari
- Dimensioni stimate del mercato nel 2027: 24 miliardi di dollari
- Dimensioni previste del mercato: 141,64 miliardi di dollari entro il 2036
- Previsioni di crescita: Tasso di crescita annuo composto (CAGR) del 21,52% (2027-2036)
Prospettive regionali e per segmento
- Mercato regionale leader: Asia Pacifico
- Polo regionale ad alta crescita: Asia Pacifico
- Segmento di ricavi principale: Autovetture (Veicoli) | OEM (Canale di vendita) | Veicoli elettrici a batteria (BEV) (Propulsione) | P3 (Piattaforma) | Batteria (Componente)
- Segmento di opportunità emergenti: Veicoli commerciali (Veicolo) | OEM (Canale di vendita) | Veicoli elettrici a batteria (BEV) (Propulsione) | P3 (Piattaforma) | Batteria (Componente)
Fattori di crescita del mercato e tendenze del settore
L'aumento dei programmi di modernizzazione militare accelera l'approvvigionamento di elettronica di difesa avanzata.
I crescenti investimenti nel potenziamento delle capacità militari stanno alimentando la domanda di sistemi elettronici sofisticati che migliorano l'efficacia operativa. La crescita del mercato dell'elettronica per la difesa è sostenuta da programmi di modernizzazione incentrati sul miglioramento delle tecnologie di comunicazione, sorveglianza, navigazione e supporto alle missioni. Le organizzazioni della difesa stanno dando priorità alle piattaforme elettroniche avanzate per migliorare la consapevolezza situazionale, rafforzare la prontezza operativa e sostituire i sistemi obsoleti con soluzioni più performanti.
Integrazione di intelligenza artificiale e apprendimento automatico per migliorare i sistemi di intelligence in tempo reale sul campo di battaglia.
L'adozione di tecnologie di intelligenza artificiale e apprendimento automatico sta trasformando il modo in cui le forze armate elaborano le informazioni e rispondono a contesti operativi dinamici. L'integrazione di IA e apprendimento automatico stimolerà la crescita del mercato dell'elettronica per la difesa, consentendo un'analisi più rapida dei dati dei sensori, una migliore identificazione delle minacce e capacità decisionali potenziate. I sistemi computazionali avanzati stanno diventando sempre più importanti per le applicazioni di intelligence, sorveglianza e ricognizione che richiedono una rapida elaborazione delle informazioni.
L'espansione dei sistemi di archiviazione dati ad alta velocità migliora l'elaborazione delle informazioni critiche per le missioni di difesa.
I crescenti volumi di dati operativi generati dalle moderne piattaforme di difesa aumentano la necessità di soluzioni di archiviazione affidabili e ad alte prestazioni. La crescita del mercato dell'elettronica per la difesa è trainata dall'espansione dei sistemi di archiviazione dati ad alta velocità che supportano la gestione, l'elaborazione e il recupero sicuri di informazioni critiche per la missione. Le capacità di archiviazione avanzate consentono alle reti di difesa di gestire applicazioni ad alta intensità di dati in sistemi di comunicazione, piattaforme di sorveglianza e tecnologie per il campo di battaglia.
| Fattore di crescita | Impatto sul CAGR | Influenza normativa | Rilevanza geografica | Tasso di adozione | Tempistica dell’impatto |
|---|---|---|---|---|---|
| La crescente adozione dei veicoli elettrici guida la domanda di piattaforme | 1.00% | A breve termine (≤ 2 anni) | Nord America, Europa (area di espansione: Asia Pacifico) | Alto | Veloce |
| Investimenti in architetture modulari per veicoli elettrici | 0.90% | Medio termine (2–5 anni) | Asia Pacifico, Europa | Medio | Moderare |
| Integrazione a lungo termine con veicoli elettrici autonomi | 1.00% | A lungo termine (oltre 5 anni) | Nord America, Europa | Medio | Lento |
Explore Growth Opportunities
Richiedi un rapporto campione gratuitoDinamiche della domanda regionale
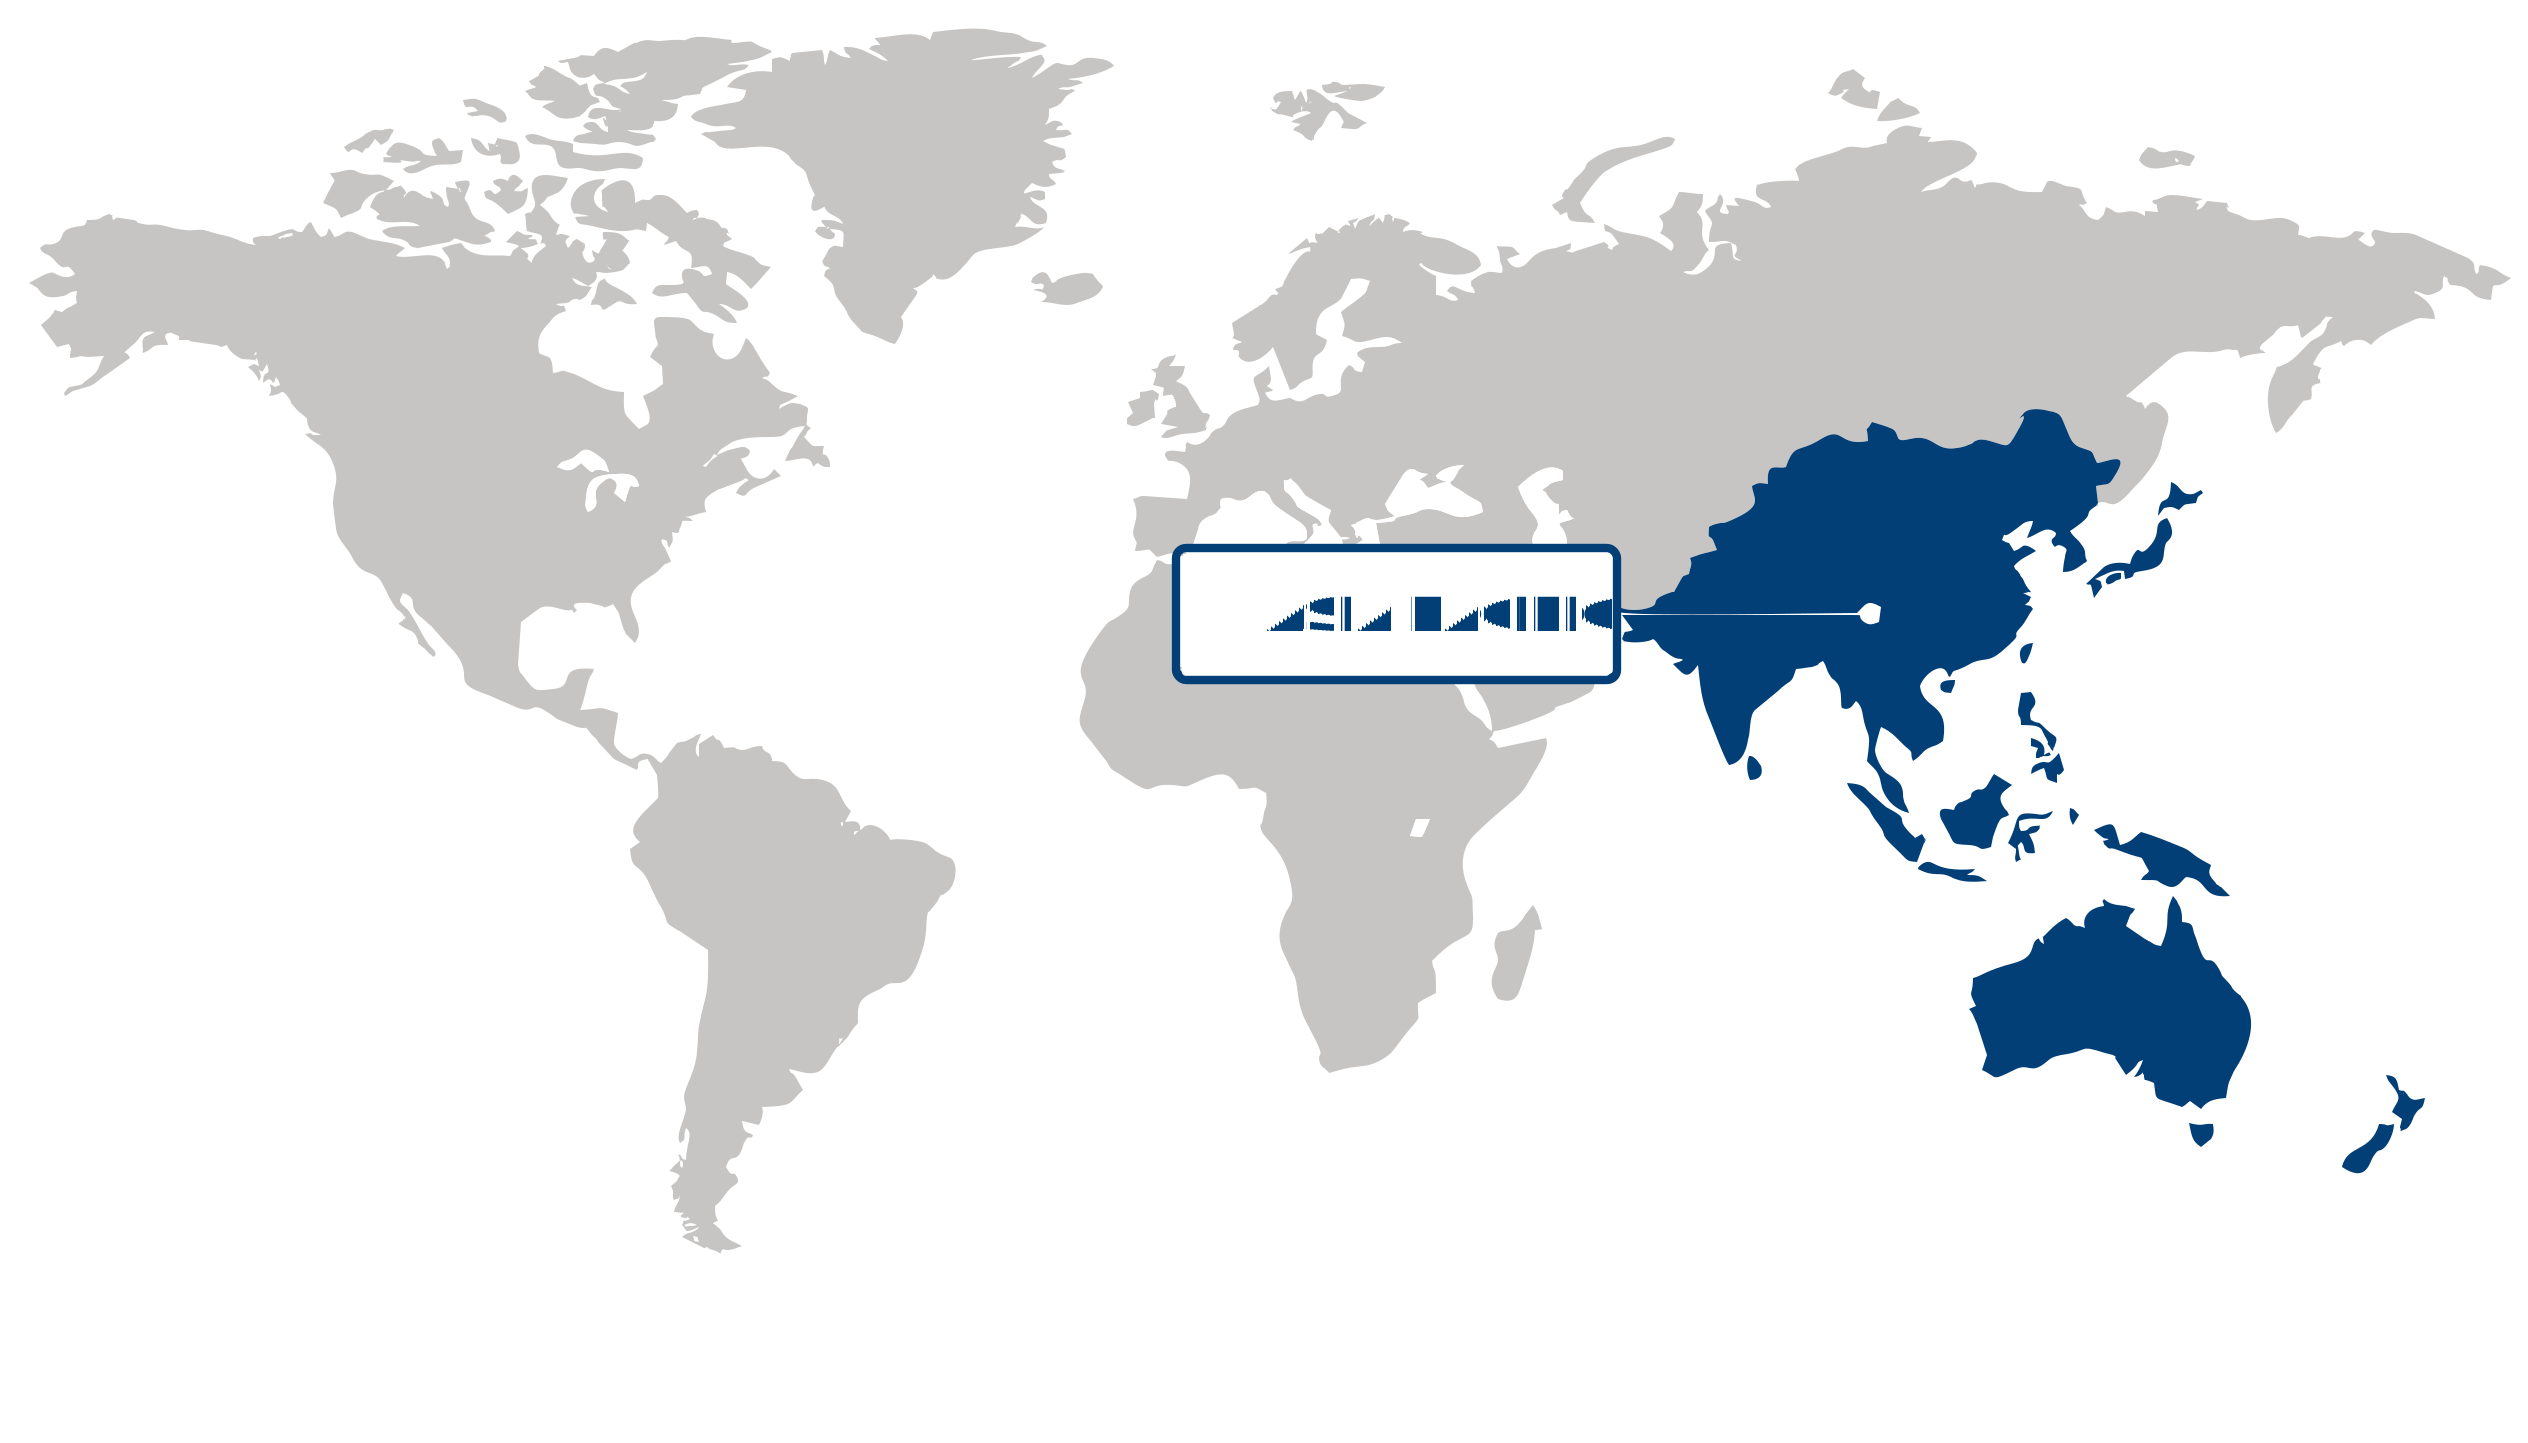
Asia Pacifico (la regione più grande e in più rapida crescita)
Il mercato delle piattaforme per veicoli elettrici è stato guidato dalla regione Asia-Pacifico, che nel 2026 deteneva una quota del 37,8%, rappresentando anche il mercato regionale in più rapida crescita. La solida posizione della regione è supportata dalla crescente mobilità elettrica, dalle consolidate capacità produttive del settore automobilistico e dai consistenti investimenti nell'elettrificazione dei veicoli. La crescente domanda di veicoli elettrici per il trasporto di passeggeri e merci sta incoraggiando le case automobilistiche e i fornitori a sviluppare piattaforme scalabili in grado di supportare una produzione efficiente e uno sviluppo flessibile dei modelli. La continua espansione delle infrastrutture di ricarica, le politiche di sostegno all'elettrificazione e i progressi nelle tecnologie delle batterie e dei veicoli stanno ulteriormente rafforzando l'adozione delle piattaforme per veicoli elettrici nella regione.
| Parametro | Nord America | Asia-Pacifico | Europa | America Latina | Medio Oriente e Africa |
|---|---|---|---|---|---|
| Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato | |||||
| Regione sensibile ai costiiScalaBassoMedio Alto | |||||
| Ambiente normativoiScalaRestrittivoNeutrale Favorevole | |||||
| Fattori trainanti della domandaiScalaDeboleModerato Forte | |||||
| Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato | |||||
| Tasso di adozioneiScalaBassoMedio Alto | |||||
| Nuovi operatori / StartupiScalaScarsoModerato Elevato | |||||
| Indicatori macroeconomiciiScalaDeboleStabile Forte |
Principali informazioni sui Paesi
NOI.
Innovazione di piattaforme scalabiliGli Stati Uniti puntano su architetture di piattaforme per veicoli elettrici flessibili, in grado di supportare molteplici segmenti di veicoli e funzionalità definite via software. Le case automobilistiche statunitensi continuano ad allineare gli investimenti nelle piattaforme con l'integrazione delle batterie, l'efficienza produttiva e la crescente domanda dei consumatori di mobilità elettrica.
Germania
Integrazione ingegneristica premiumLa Germania privilegia le piattaforme per veicoli elettrici all'avanguardia, che combinano ingegneria di precisione e prestazioni di alto livello. I produttori automobilistici tedeschi stanno perfezionando le architetture modulari dei veicoli per ottimizzare la produzione e al contempo soddisfare un'ampia gamma di modelli elettrificati.
Giappone
Sviluppo modulare efficienteIl Giappone si concentra sullo sviluppo di piattaforme per veicoli elettrici compatte ed estremamente efficienti, che migliorano la flessibilità produttiva e l'affidabilità dei veicoli. Le case automobilistiche giapponesi continuano a ottimizzare le architetture condivise per bilanciare le strategie di elettrificazione tra i programmi di veicoli nazionali e internazionali.
Corea del Sud
Progettazione di piattaforme incentrate sulla batteriaLa Corea del Sud promuove lo sviluppo di piattaforme per veicoli elettrici attraverso la stretta integrazione di tecnologie per batterie, elettronica e sistemi digitali per veicoli. I produttori sudcoreani stanno rafforzando le architetture dedicate ai veicoli elettrici per migliorare la coerenza produttiva e supportare soluzioni di mobilità di nuova generazione.
Francia
Integrazione della mobilità sostenibileLa Francia sostiene lo sviluppo delle piattaforme per veicoli elettrici attraverso una progettazione sostenibile e l'ampliamento delle iniziative di elettrificazione. Le case automobilistiche francesi adottano sempre più piattaforme modulari che semplificano la produzione, soddisfacendo al contempo le mutevoli aspettative dei consumatori e le esigenze in materia ambientale.
Italia
Elettrificazione dei veicoli ad alte prestazioniL'Italia sta adattando le piattaforme per veicoli elettrici per preservare le prestazioni distintive dei veicoli, supportando al contempo lo sviluppo di modelli elettrificati. I produttori italiani stanno integrando architetture elettriche modulari nei segmenti di veicoli premium e speciali per ampliare le capacità di elettrificazione.
Mercato delle piattaforme EV Quota (%), di Veicolo, 2026
Vai oltre il grafico e accedi a insight completi e tabelle dati
Richiedi un rapporto campione gratuitoAnalisi del segmento delle piattaforme: Terrestre (segmento più grande) vs Spazio (segmento in più rapida crescita)
Nel 2026, il settore delle piattaforme terrestri ha dominato il mercato dell'elettronica per la difesa, rappresentando il 41,47% del totale. Questa posizione di leadership è rafforzata dall'ampia diffusione di sistemi elettronici avanzati su veicoli blindati, reti di comunicazione tattica, piattaforme di sorveglianza e sistemi di gestione del campo di battaglia . I moderni programmi di difesa continuano a dare priorità a una maggiore consapevolezza della situazione, a comunicazioni sicure e a capacità operative integrate, il che si traduce in investimenti costanti in soluzioni elettroniche terrestri. L'ampio ruolo operativo delle forze di terra e la continua modernizzazione degli equipaggiamenti militari rafforzano ulteriormente la leadership di questo segmento.
Si prevede che il settore spaziale registrerà la crescita più rapida durante il periodo di previsione. La crescente dipendenza dalle capacità di difesa basate sui satelliti per comunicazioni sicure, raccolta di informazioni, navigazione e sorveglianza sta accelerando la domanda di sistemi elettronici avanzati per applicazioni spaziali. I governi stanno ampliando gli investimenti in infrastrutture spaziali resilienti per rafforzare la sicurezza nazionale e migliorare l'efficacia operativa. I continui progressi nelle tecnologie satellitari e la crescente importanza strategica delle risorse spaziali dovrebbero sostenere una rapida espansione di questo segmento.
Analisi del segmento applicativo: Guerra elettronica (segmento più ampio e in più rapida crescita)
La guerra elettronica ha rappresentato il segmento applicativo più ampio nel mercato dell'elettronica per la difesa, emergendo anche come quello a più rapida crescita. La sua posizione dominante nel 2026 è supportata dalla crescente necessità di rilevare, neutralizzare e difendersi dalle minacce elettromagnetiche in continua evoluzione nelle moderne operazioni militari. Le organizzazioni di difesa stanno ponendo maggiore enfasi sulla superiorità spettrale, sulla protezione elettronica e sulle capacità avanzate di rilevamento delle minacce per mantenere l'efficacia operativa in ambienti di combattimento sempre più complessi. Si prevede che i continui investimenti nelle tecnologie di guerra elettronica di nuova generazione, combinati con la crescente integrazione di sistemi di difesa incentrati sulla rete, rafforzeranno ulteriormente la leadership e la crescita a lungo termine del segmento.
| Segmento | Sottosegmento | Segmento più grande | Segmento in più rapida crescita |
|---|---|---|---|
| Veicolo | Autovetture, veicoli commerciali | Carrozze passeggeri | Veicoli commerciali |
| Canale di vendita | OEM, Aftermarket | OEM | OEM |
| Propulsione | Veicoli elettrici a batteria (BEV), veicoli elettrici ibridi (HEV), veicoli elettrici ibridi plug-in (PHEV) | Veicoli elettrici a batteria (BEV) | Veicoli elettrici a batteria (BEV) |
| Piattaforma | P0, P1, P2, P3, P4 | P3 | P3 |
| Componente | Batteria, sistema di sospensione, sistema motore, telaio, centraline elettroniche (ECU), altro | Batteria | Batteria |
Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.
Clicca per ottenere subito il tuo rapporto personalizzato.
Scenario competitivo e posizionamento di mercato
Aziende leader nel mercato dell'elettronica per la difesa:
- Lockheed Martin Corporation (USA)
- RTX Corporation (USA)
- Northrop Grumman Corporation (USA)
- BAE Systems plc (Regno Unito)
- Gruppo Thales (Francia)
- Airbus SE (Paesi Bassi)
- La Boeing Company (USA)
- L3Harris Technologies, Inc. (USA)
- Leonardo SpA (Italia)
- General Dynamics Corporation (USA)
Nel mercato dell'elettronica per la difesa, le priorità competitive si stanno spostando verso la capacità di fornire sistemi altamente integrati e pronti all'uso, che combinino rilevamento avanzato, comunicazioni sicure, capacità di guerra elettronica e architetture informatiche resilienti. I fornitori stanno rafforzando le proprie competenze nella progettazione modulare, che consente aggiornamenti tecnologici più rapidi e supporta l'interoperabilità tra piattaforme di difesa sempre più connesse. Poiché i programmi di approvvigionamento pongono maggiore enfasi sulle prestazioni del ciclo di vita e sulla resilienza operativa, la concorrenza si sta espandendo anche all'integrazione sicura del software, all'elettronica rinforzata e alle capacità di supporto a lungo termine, rafforzando così il posizionamento strategico.
| Azienda | Quota di mercato | Ricavi aziendali | CAGR dei ricavi (%) | Portafoglio prodotti | Presenza geografica | Focus su innovazione / R&S | Sviluppi strategici |
|---|---|---|---|---|---|---|---|
| Tesla Inc. (United States) | |||||||
| BYD Company Limited (China) | |||||||
| Toyota Motor Corporation (Japan) | |||||||
| Volkswagen AG (Germany) | |||||||
| General Motors Company (United States) | |||||||
| Ford Motor Company (United States) | |||||||
| Hyundai Motor Company (South Korea) | |||||||
| Stellantis N.V. (Netherlands) | |||||||
| Rivian Automotive Inc. (United States) | |||||||
| NIO Inc. (China) |
Notizie e sviluppi del settore
| Nome dell’azienda | Data | Sviluppo principale |
|---|---|---|
| Guado | 25 agosto | Ford ha annunciato un importante investimento di capitale per il lancio della sua Universal EV Platform, che sarà alla base di un pickup elettrico di medie dimensioni a prezzi accessibili nel 2027, ottimizzando i costi di produzione e favorendo la scalabilità commerciale del suo portafoglio di veicoli elettrici a basso costo. |
| Mahindra & Mahindra | 25 giugno | Mahindra & Mahindra ha annunciato lo sviluppo, presso il suo stabilimento di Mumbai, della sua architettura modulare multi-energia "Nu", progettata per supportare simultaneamente configurazioni di piattaforme per veicoli a combustione interna, ibridi ed elettrici. |
| CATL | 25 maggio | CATL ha stretto una partnership strategica con Changan Mazda per sviluppare congiuntamente veicoli elettrici a batteria utilizzando la sua piattaforma avanzata Bedrock, ampliando così la propria presenza sul mercato delle piattaforme come servizio (PaaS). |
| Leapmotor | 25 aprile | Leapmotor ha finalizzato un accordo di fornitura con FAW per la messa a disposizione della sua piattaforma proprietaria per veicoli elettrici a marchio Hongqi, espandendo così la commercializzazione della sua piattaforma interaziendale nei mercati internazionali. |
| Nissan | 25 aprile | Nissan ha svelato i piani per una piattaforma scalabile per veicoli elettrici destinata al mercato interno, che supporterà cinque modelli di prossima uscita negli Stati Uniti nei segmenti crossover, berlina e pickup lifestyle, rafforzando così la sua presenza produttiva a lungo termine. |
| Stellantis | 24 settembre | Stellantis ha investito 406 milioni di dollari per ammodernare tre stabilimenti produttivi nel Michigan, destinati alla produzione di veicoli elettrici e componenti per piattaforme di veicoli elettrici di nuova generazione, migliorando così la capacità produttiva regionale e la resilienza strutturale della catena di approvvigionamento. |
| Volkswagen | 24 giugno | Volkswagen ha annunciato il lancio previsto per il 2028 della sua architettura unificata per veicoli elettrici SSP, che integra software avanzati, capacità di ricarica rapida e predisposizione alla guida autonoma per ridefinire il proprio posizionamento competitivo. |
| Audi | 24 maggio | Audi ha stretto una partnership strategica con SAIC per sviluppare congiuntamente una piattaforma dedicata ai veicoli elettrici, progettata specificamente per il mercato cinese, accelerando la commercializzazione locale e l'allineamento dei prodotti. |
| Stellantis | 24 gennaio | Stellantis ha presentato la sua architettura di piattaforma flessibile STLA Large, progettata per supportare otto futuri veicoli multimarca e varie configurazioni di propulsione ad alte prestazioni, inclusi i veicoli elettrici a batteria. |
| Tata Motors | 24 gennaio | Tata Motors ha commercializzato la sua nuova architettura Acti.ev, dedicata agli skateboard elettrici, gettando le basi per una scalabilità che supporterà la sua futura gamma di veicoli elettrici, a partire dal lancio del modello Punch.ev. |
Personalizza il rapporto
Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.
Mercato delle piattaforme EV — Segmenti personalizzati
| Segmento | Sottosegmento |
|---|---|
| Architettura del veicolo | Piattaforma per skateboard, piattaforma modulare, piattaforma dedicata per veicoli elettrici, piattaforma adattata per veicoli a combustione interna |
| Modello di produzione | Produzione interna, produzione su contratto, sviluppo congiunto |
| Fascia di prezzo del veicolo | Economico, di fascia media, premium, di lusso |
Mercato delle piattaforme EV — Indice personalizzato
| Capitolo personalizzato | Chapter Details |
|---|---|
| Strategia di architettura della piattaforma |
|
| Consolidamento delle piattaforme OEM |
|
| Ottimizzazione dei costi delle piattaforme per veicoli elettrici |
|
Hai bisogno di una diversa suddivisione dei dati?
Richiedi ricerca personalizzataDomande frequenti
Quanto è grande il mercato delle piattaforme per veicoli elettrici?
Qual è il tasso di crescita annuo composto (CAGR) previsto per il settore delle piattaforme per veicoli elettrici?
In che modo le architetture modulari dei veicoli stanno trasformando lo sviluppo delle piattaforme per veicoli elettrici?
Perché l'espansione delle infrastrutture di ricarica favorisce la standardizzazione delle piattaforme per veicoli elettrici?
Perché le autovetture sono leader nel mercato delle piattaforme per veicoli elettrici?
Perché i veicoli commerciali rappresentano il segmento di veicoli in più rapida crescita nel mercato delle piattaforme per veicoli elettrici?
Perché la regione Asia-Pacifico è leader nel mercato delle piattaforme per veicoli elettrici?
Cosa rende l'Asia-Pacifico la regione con la crescita più rapida per le piattaforme di veicoli elettrici?
Chi detiene una quota di mercato significativa nel panorama delle piattaforme per veicoli elettrici?
I nostri clienti
"Il team ha superato le nostre aspettative per la profondità del rapporto. Gli approfondimenti operativi forniti sono stati fondamentali per affrontare le sfide del mercato."
Tata Motors
"Abbiamo trovato il rapporto molto informativo. La competenza e l’attenzione alle dinamiche del mercato hanno influenzato significativamente la nostra direzione aziendale."
DENSO Corporation
"I risultati del sondaggio sui consumatori sono stati molto positivi. Ora abbiamo una visione più chiara del fenomeno di abbandono dei clienti e delle strategie di fidelizzazione."
HL Mando
Il nostro team di ricerca e metodologia
Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.
Questo rapporto è stato preparato dal Team di Ricerca Automotive e Trasporti di Fundamental Business Insights, un gruppo di ricerca specializzato nei settori globali dell’automotive, della mobilità e dei trasporti. I nostri analisti monitorano continuamente i progressi nelle tecnologie dei veicoli, le tendenze dell’elettrificazione, la mobilità autonoma e connessa, gli sviluppi della produzione, le dinamiche della catena di approvvigionamento, gli standard normativi, le politiche sulle emissioni, le attività del mercato post-vendita e le esigenze in continua evoluzione del trasporto dei consumatori e delle imprese. La ricerca viene sviluppata attraverso una metodologia strutturata che combina discussioni primarie con produttori di veicoli, fornitori di componenti, fornitori di tecnologia, distributori, operatori della logistica ed esperti del settore, insieme a relazioni annuali aziendali, pubblicazioni normative, statistiche governative sui trasporti, associazioni di settore, standard tecnici e altre fonti secondarie autorevoli. Le stime di mercato vengono validate attraverso molteplici tecniche di ricerca, tra cui analisi top-down e bottom-up, prima di una revisione interna della qualità.
Consegna
Pubblicati
Disponibile
Supporto
- Dimensioni e previsioni del mercato
- Segmentazione del mercato
- Analisi regionale
- Fattori di crescita e sfide
- Dinamiche di mercato
- Panorama competitivo
- Profili aziendali
- Benchmarking competitivo
- Fusioni e acquisizioni
- Analisi della quota di mercato o strategie delle principali aziende
- Analisi della catena del valore
- Le cinque forze di Porter
- Analisi PESTLE
- Tendenze dei prezzi
- Analisi domanda-offerta
- Panorama tecnologico
- Panorama normativo
- Panorama degli investimenti e dei finanziamenti
- Opportunità emergenti
- Prospettive future del mercato