EVプラットフォーム市場規模と成長予測(2027年~2036年)、セグメント別(車両、販売チャネル、推進システム、プラットフォーム、コンポーネント)、地域別需要動向(北米、アジア太平洋、欧州)、主要国別分析(米国、日本、韓国、ドイツ、フランス、イタリア)、および競争環境
コンテンツへ移動
市場規模と成長の見通し
EVプラットフォーム市場規模は、2026年には201億7000万米ドルと評価され、2027年から2036年にかけて年平均成長率(CAGR)21.52%で成長し、2036年には1416億4000万米ドルを超える見込みです。2027年の業界収益は240億米ドルと算出されています。
このレポートの詳細を見る
無料サンプルレポートを請求EVプラットフォーム市場 Intelligence Snapshot
地域別市場動向
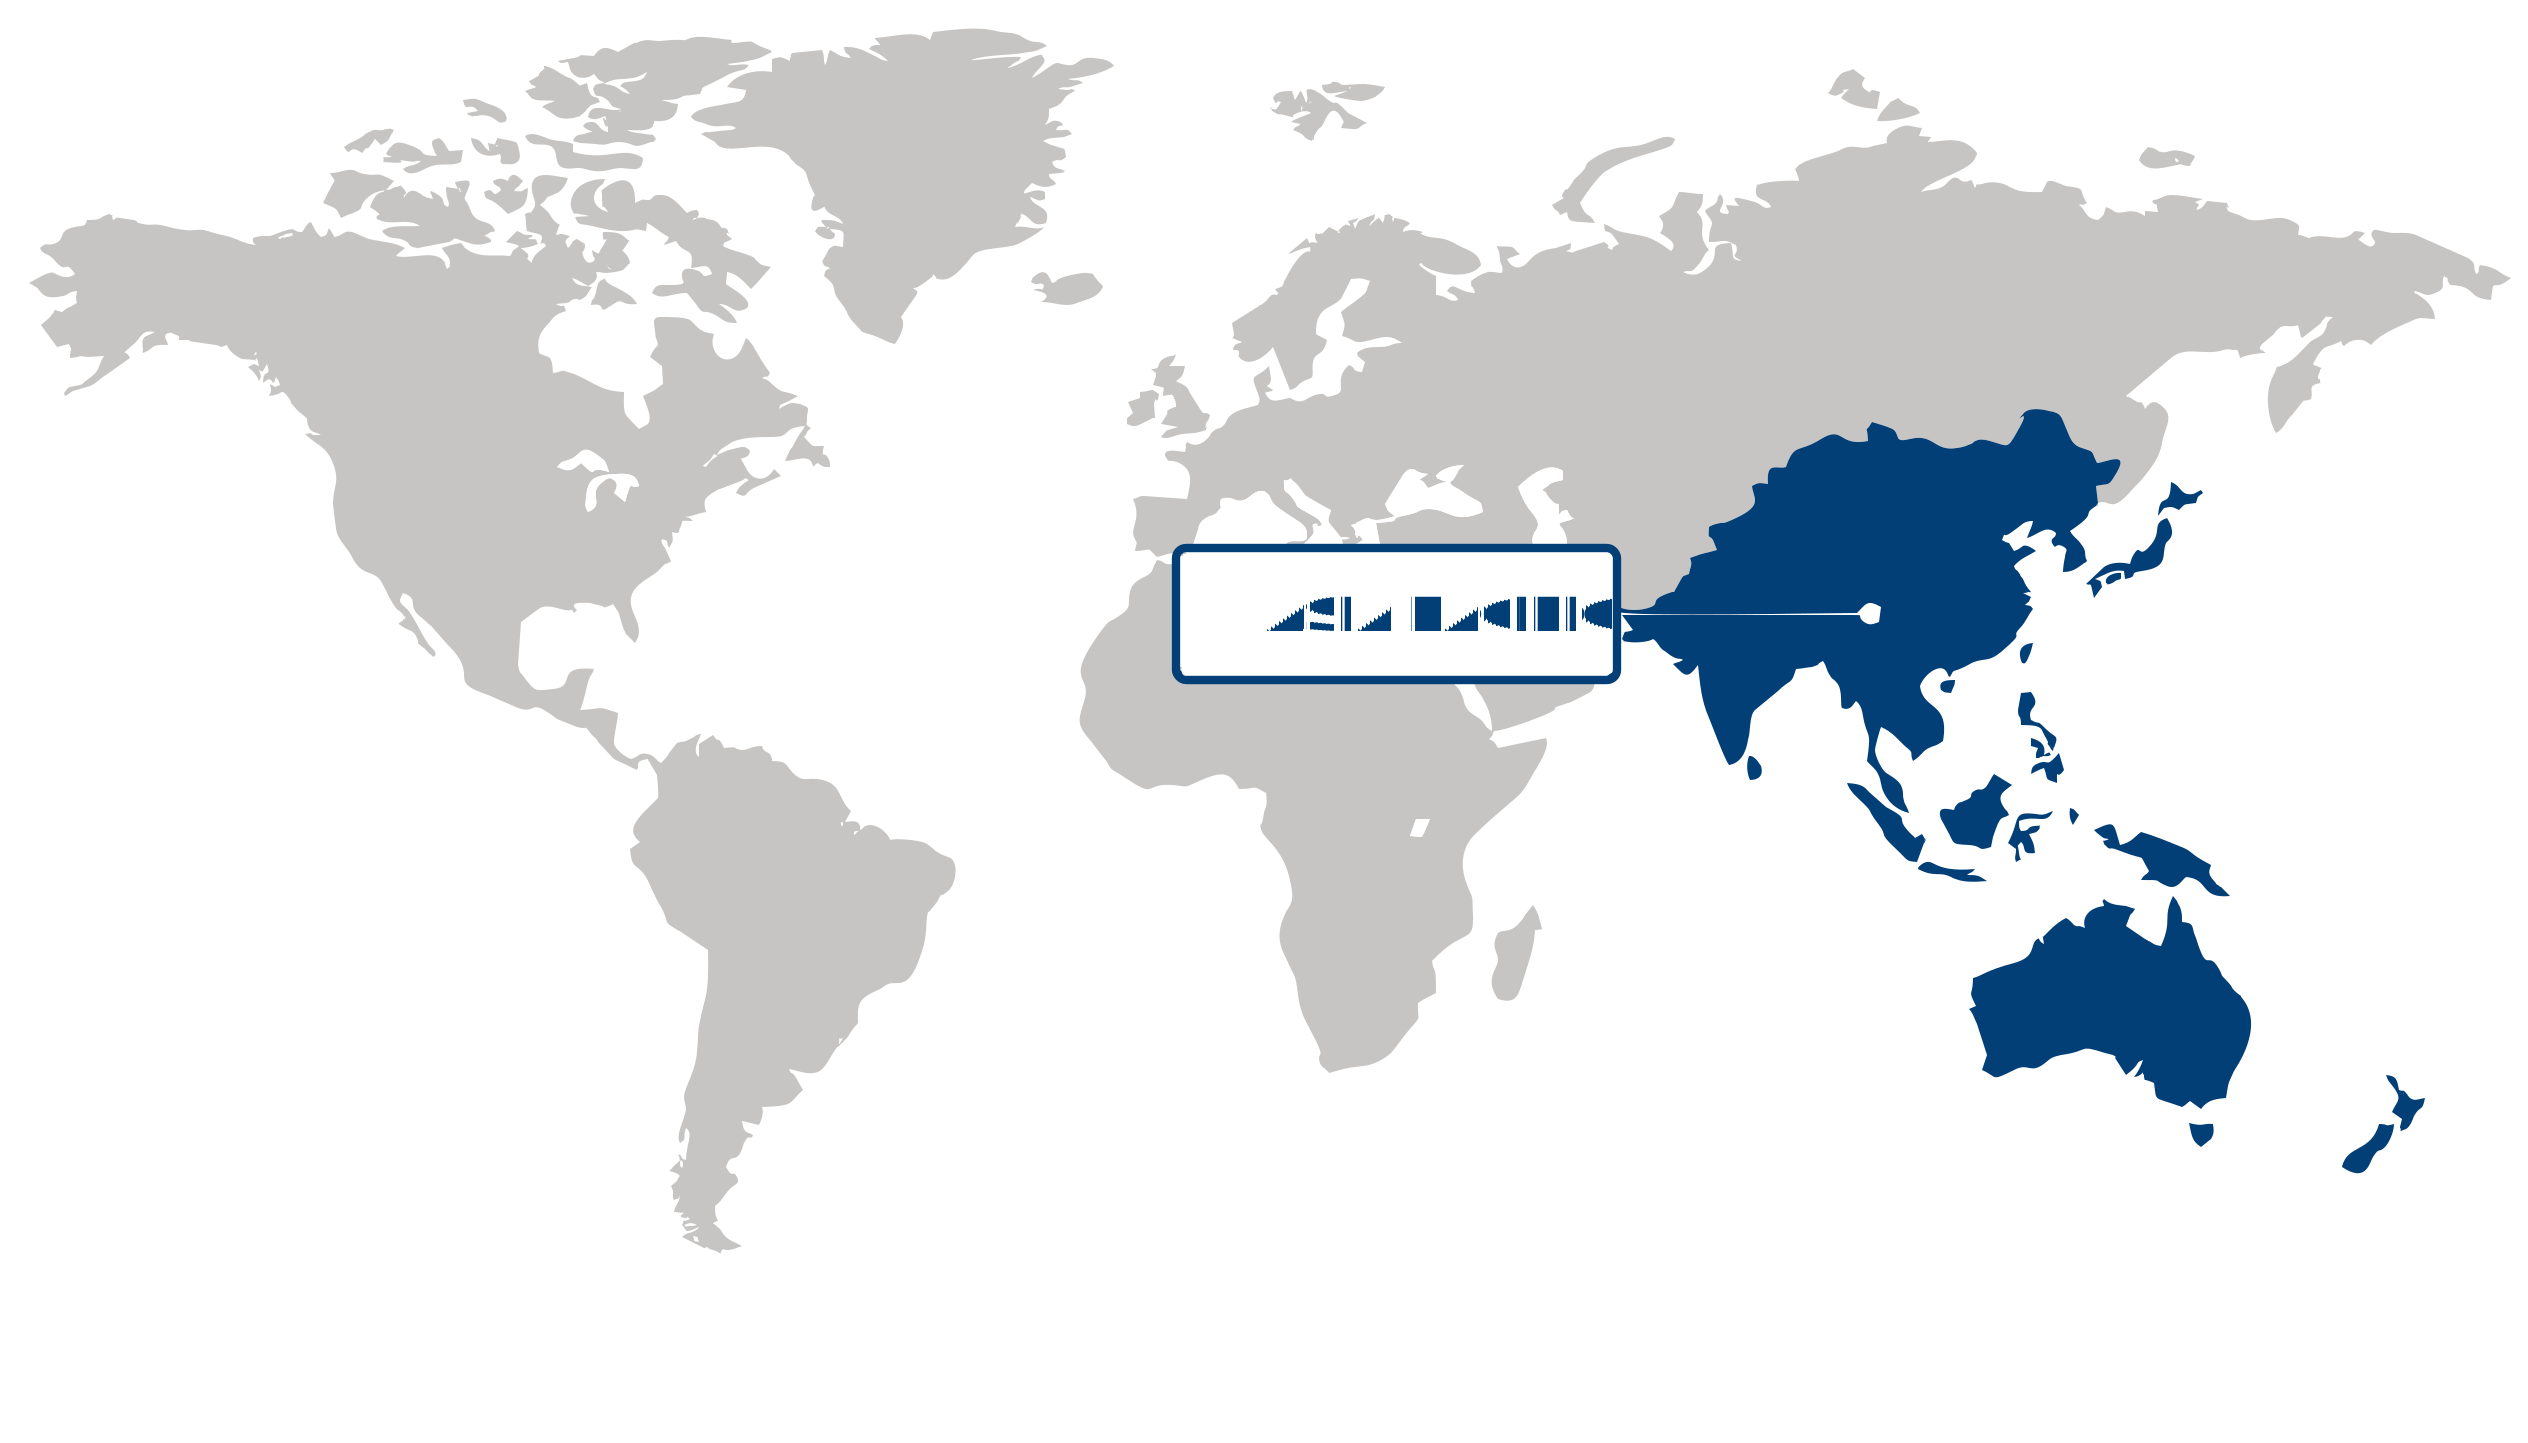
- アジア太平洋地域は、電気自動車の普及拡大、強力な自動車製造能力、そして車両の電動化への多額の投資に支えられ、2026年には市場の37.8%を占める見込みである。
- 充電インフラの継続的な拡張、電動化を支援する政策、そしてバッテリーと車両技術の進歩により、この地域全体で拡張性の高いEVプラットフォームへの需要が加速している。
セグメントの成長動向
- 乗用車は、消費者の強い需要、電気自動車モデルの選択肢の拡大、支援的な政策、充電インフラの改善、そして専用EVプラットフォームへの継続的な投資に牽引され、2026年には市場シェアの61.48%を占める見込みである。
- 商用車は、運行コストの削減、排出ガス規制への対応、そして拡大する物流および公共交通機関の電化を支援するために、運送事業者が電動バス、配送バン、大型車両を採用するにつれて、最も急速に普及が進んでいる。
市場拡大の促進要因
- 世界的な電気自動車普及の急増により、モジュール式EVプラットフォームの展開が加速している。
- OEMは拡張可能なモジュール型アーキテクチャへの移行を進め、開発および生産コストを削減している。
- エコシステム全体のプラットフォーム標準化を支援するEV充電インフラの拡張
主要市場参加企業
- EVプラットフォーム市場の主要企業には、テスラ(米国)、BYD(中国)、トヨタ自動車(日本)、フォルクスワーゲン(ドイツ)、ゼネラルモーターズ(米国)、フォード・モーター(米国)、現代自動車(韓国)、ステランティス(オランダ)、リビアン・オートモーティブ(米国)、NIO(中国)などがある。
世界市場予測スナップショット
市場展望
- 2026年の市場規模: 201億7000万米ドル
- 2027年の市場規模予測: 240億米ドル
- 予測市場規模: 2036年までに1416億4000万米ドル
- 成長予測: 年平均成長率(CAGR)21.52%(2027年~2036年)
地域別・セグメント別の見通し
- 主要地域市場: アジア太平洋地域
- 高成長地域拠点: アジア太平洋地域
- 主要収益セグメント: 乗用車(車両)|OEM(販売チャネル)|バッテリー電気自動車(BEV)(推進方式)|P3(プラットフォーム)|バッテリー(コンポーネント)
- 新たな機会セグメント: 商用車(車両)|OEM(販売チャネル)|バッテリー電気自動車(BEV)(推進システム)|P3(プラットフォーム)|バッテリー(コンポーネント)
市場成長要因と業界動向
世界的な電気自動車普及の急増により、モジュール式EVプラットフォームの展開が加速している。
電気自動車の普及が急速に進むにつれ、自動車メーカーは複数のモデルやパワートレイン構成に対応できるモジュール式車両アーキテクチャの導入を加速させている。この変化は、自動車メーカーが生産を簡素化しつつ、変化する消費者の嗜好に迅速に対応できる柔軟な基盤を求めるようになるため、EVプラットフォーム市場の需要を押し上げるだろう。モジュール式プラットフォームは、部品の共有化、組み立てプロセスの効率化、そして様々な市場セグメントへの新型電気自動車モデルの迅速な導入を可能にすることで、製造効率も向上させる。
OEMは拡張可能なモジュール型アーキテクチャへの移行を進め、開発および生産コストを削減している。
自動車メーカーがプラットフォームの標準化をますます重視するようになるにつれ、拡張性の高い車両アーキテクチャが製品開発戦略の中心となりつつあります。EVプラットフォーム市場の成長は、業界がエンジニアリングの複雑さを軽減し、設計期間を短縮し、多様な車両ポートフォリオ全体で製造リソースを最適化することに注力していることが原動力となっています。共通のアーキテクチャにより、メーカーは複数の車両プログラムに開発コストを分散させることができ、調達効率の向上と、変化する規制や市場要件への迅速な対応が可能になります。
エコシステム全体のプラットフォーム標準化を支援するEV充電インフラの拡張
充電インフラの普及拡大により、より成熟した電気自動車エコシステムが構築され、車両設計と技術統合における連携強化が促進されています。この進展は、標準化された電気アーキテクチャ、バッテリー互換性、および様々な車両カテゴリー間でのソフトウェア統合をサポートすることで、EVプラットフォーム市場の成長を加速させるでしょう。充電アクセスの向上は、メーカーが共通のプラットフォーム戦略を採用することを促し、相互運用性を簡素化するとともに、生産計画と長期的な製品拡張性を向上させます。
| 成長要因 | CAGRへの影響 | 規制の影響 | 地域的関連性 | Adoption Rate | 影響時期 |
|---|---|---|---|---|---|
| EV普及の拡大がプラットフォーム需要を牽引 | 1.00% | 短期(2年以内) | 北米、ヨーロッパ(波及効果:アジア太平洋) | 高い | 速い |
| モジュラーEVアーキテクチャへの投資 | 0.90% | 中期(2~5年) | アジア太平洋、ヨーロッパ | 中くらい | 適度 |
| 自動運転EVとの長期的な統合 | 1.00% | 長期(5年以上) | 北米、ヨーロッパ | 中くらい | 遅い |
成長機会を探る
無料サンプルレポートを請求地域別需要動向
アジア太平洋地域(最大規模かつ最も急速に成長している地域)
EVプラットフォーム市場はアジア太平洋地域が牽引し、2026年には37.8%のシェアを占め、地域市場としても最も急速に成長している。同地域の優位性は、電気自動車の普及拡大、確立された自動車製造能力、そして車両の電動化への多額の投資によって支えられている。電気乗用車および商用車に対する需要の高まりは、自動車メーカーやサプライヤーに対し、効率的な生産と柔軟なモデル開発を可能にする拡張性の高い車両プラットフォームの開発を促している。充電インフラの継続的な拡大、電動化を支援する政策、そしてバッテリーおよび車両技術の進歩は、同地域におけるEVプラットフォームの普及をさらに促進している。
| Parameter | North America | Asia Pacific | Europe | Latin America | MEA |
|---|---|---|---|---|---|
| Innovation HubiスケールNascentDeveloping Advanced | |||||
| Cost-Sensitive RegioniスケールLowMedium High | |||||
| Regulatory EnvironmentiスケールRestrictiveNeutral Supportive | |||||
| Demand DriversiスケールWeakModerate Strong | |||||
| Development StageiスケールEmergingDeveloping Developed | |||||
| Adoption RateiスケールLowMedium High | |||||
| New Entrants / StartupsiスケールSparseModerate Dense | |||||
| Macro IndicatorsiスケールWeakStable Strong |
EVプラットフォーム市場 シェア(%), 提供: 車両, 2026
チャートだけでなく、詳細なインサイトとデータテーブルをご覧ください
無料サンプルレポートを依頼車両セグメント分析:乗用車(最大セグメント)対商用車(最も成長率の高いセグメント)
EVプラットフォーム市場は乗用車セグメントが牽引し、2026年には61.48%を占めました。このセグメントの優位性は、電気自動車による移動手段に対する消費者の強い需要、車種の選択肢の拡大、そして自動車メーカーによる専用電気自動車アーキテクチャへの継続的な投資によって支えられています。政府の支援政策、充電インフラの改善、そして持続可能な交通手段への意識の高まりも、乗用電気自動車の普及をさらに加速させ、このセグメントの主導的地位を強化しています。
商用車セグメントは、運行コストの削減とより厳格な排出ガス規制への対応のため、車両運行事業者が電動輸送への移行を加速させていることから、最も急速に成長している分野として台頭しています。電気バス、配送バン、中型・大型商用車の普及拡大に伴い、メーカー各社は、より高い積載量、より長い航続距離、そして多様な商用用途に対応できる拡張性の高いEVプラットフォームの開発を進めています。物流および公共交通機関の電動化イニシアチブの継続的な拡大は、このセグメントの力強い成長を支えるものと期待されています。
販売チャネル別セグメント分析:OEM(最大規模かつ最も成長率の高いセグメント)
OEM販売チャネルはEVプラットフォーム市場を席巻し、2026年には83.3%のシェアを獲得するとともに、最も急速に成長しているセグメントとなっています。自動車メーカーは、製造効率の向上、製品開発の加速、そして複数のモデルにわたる車両性能の最適化を目指し、専用の電気自動車プラットフォームへの投資をますます増やしています。プラットフォーム設計、バッテリー統合、ソフトウェア開発への直接的な関与により、品質管理と技術革新が強化されます。世界の自動車メーカーが電気自動車のポートフォリオを拡大し続ける中、OEM主導のプラットフォーム開発は市場成長の主要な原動力であり続けています。
推進方式セグメント分析:バッテリー式電気自動車(BEV)(最大かつ最も急速に成長しているセグメント)
バッテリー式電気自動車(BEV)は、2026年において最大の推進方式セグメントとなり、EVプラットフォーム市場においても最も急速な成長を記録しました。バッテリー技術の進歩、航続距離の向上、充電インフラの拡大に支えられた完全電動モビリティへの嗜好の高まりは、世界中でBEVの普及を加速させています。専用のBEVプラットフォームは、設計の柔軟性、エネルギー効率の向上、車両パッケージの最適化を実現し、次世代電気自動車にとって最適な選択肢となっています。電動化戦略への継続的な投資と、それを支援する規制枠組みは、このセグメントの長期的なリーダーシップをさらに強化するでしょう。
| セグメント | サブセグメント | Largest Segment | Fastest Growing |
|---|---|---|---|
| 車両 | 乗用車、商用車 | 乗用車 | 商用車 |
| 販売チャネル | OEM、アフターマーケット | OEM | OEM |
| 推進 | バッテリー式電気自動車(BEV)、ハイブリッド電気自動車(HEV)、プラグインハイブリッド電気自動車(PHEV) | バッテリー式電気自動車(BEV) | バッテリー式電気自動車(BEV) |
| プラットフォーム | P0、P1、P2、P3、P4 | P3 | P3 |
| 成分 | バッテリー、サスペンションシステム、モーターシステム、シャーシ、電子制御ユニット(ECU)、その他 | バッテリー | バッテリー |
カスタマイズされた市場調査で、ビジネスに最適なインサイトを入手できます。
今すぐカスタマイズされたレポートを入手してください。
競争環境と市場ポジショニング
EVプラットフォーム市場の主要プレーヤー:
- テスラ社(米国)
- BYD株式会社(中国)
- トヨタ自動車株式会社(日本)
- フォルクスワーゲンAG(ドイツ)
- ゼネラルモーターズ社(米国)
- フォード・モーター・カンパニー(アメリカ合衆国)
- 現代自動車(韓国)
- ステランティスNV(オランダ)
- リビアン・オートモーティブ社(米国)
- NIO株式会社(中国)
競争の基盤はプラットフォームの柔軟性へと移行しつつあり、メーカーは共通のエンジニアリング基盤から複数の車両カテゴリー、バッテリー構成、および駆動系アーキテクチャをサポートしつつ、開発の複雑さを軽減できるようになっています。モジュール設計アプローチは、ソフトウェア中心の車両アーキテクチャによってますます補完され、製品ライフサイクル全体を通して、継続的な機能強化、エネルギー管理の改善、および先進運転支援システムとコネクテッドカー機能のより緊密な統合が可能になります。エンジニアリングの優先事項は、車両性能だけでなく、製造の適応性、拡張可能なコンポーネント統合、およびさまざまな地域要件にわたる開発期間を短縮する合理化された検証プロセスにも広がっています。電動化戦略が成熟するにつれて、競争上の差別化は、アーキテクチャの効率性、ソフトウェア統合、および大規模なプラットフォームの再設計なしに将来の技術アップグレードに対応できる能力にますます依存するようになります。
| 企業 | 市場シェア | 企業売上高 | 売上高CAGR(%) | 製品ポートフォリオ | 地理的展開 | イノベーション/研究開発の重点分野 | 戦略的展開 |
|---|---|---|---|---|---|---|---|
| Tesla Inc. (United States) | |||||||
| BYD Company Limited (China) | |||||||
| Toyota Motor Corporation (Japan) | |||||||
| Volkswagen AG (Germany) | |||||||
| General Motors Company (United States) | |||||||
| Ford Motor Company (United States) | |||||||
| Hyundai Motor Company (South Korea) | |||||||
| Stellantis N.V. (Netherlands) | |||||||
| Rivian Automotive Inc. (United States) | |||||||
| NIO Inc. (China) |
業界動向・ニュース
| Company Name | Date | Key Development |
|---|---|---|
| フォード | 8月25日 | フォードは、2027年に手頃な価格の中型電気ピックアップトラックの基盤となるユニバーサルEVプラットフォームを立ち上げるための大規模な設備投資を発表した。このプラットフォームは、製造コストを最適化し、低価格EVポートフォリオの商業的な拡張性を促進する。 |
| マヒンドラ&マヒンドラ | 6月25日 | マヒンドラ&マヒンドラは、内燃機関、ハイブリッド車、電気自動車のプラットフォーム構成を同時にサポートするように設計された、モジュール式のマルチエネルギーアーキテクチャ「Nu」をムンバイの施設で開発したと発表した。 |
| CATL | 5月25日 | CATLは長安マツダと戦略的パートナーシップを締結し、同社の先進的なBedrockシャーシプラットフォームを活用したバッテリー式電気自動車の共同開発を行うことで、商用プラットフォーム・アズ・ア・サービス市場における事業基盤を拡大する。 |
| リープモーター | 4月25日 | Leapmotorは、FAWと供給契約を締結し、紅旗ブランドの電気自動車向けに独自の電気自動車プラットフォームを提供することで、企業間プラットフォームの商業化を国際市場に拡大した。 |
| 日産 | 4月25日 | 日産は、クロスオーバー、セダン、ライフスタイルピックアップの各セグメントにわたる今後発売予定の米国向け5モデルをサポートする、拡張性の高い国内EVプラットフォームの計画を発表し、長期的な製造拠点の強化を図った。 |
| ステランティス | 9月24日 | ステランティス社は、電気自動車および次世代EVプラットフォーム部品の生産のため、ミシガン州にある3つの製造施設の改修に4億600万ドルを投じ、地域の製造能力とサプライチェーンの構造的な回復力を強化することを約束した。 |
| フォルクスワーゲン | 6月24日 | フォルクスワーゲンは、高度なソフトウェア、急速充電機能、自動運転への対応を統合した、独自のSSP電気自動車アーキテクチャを2028年に展開する計画を発表し、競争力のある地位を再定義する意向を示した。 |
| アウディ | 5月24日 | アウディはSAICと戦略的パートナーシップを締結し、中国市場向けに特化した電気自動車プラットフォームを共同開発することで、現地での商業化と製品連携を加速させた。 |
| ステランティス | 1月24日 | ステランティスは、今後発売される8つのマルチブランド車両の基盤となり、バッテリー式電気自動車を含む様々な高性能パワートレイン構成をサポートするように設計された、柔軟性の高いSTLA Largeプラットフォームアーキテクチャを発表した。 |
| タタ・モーターズ | 1月24日 | タタ・モーターズは、新型電動スケートボード専用アーキテクチャ「Acti.ev」を商品化し、Punch.evモデルの発売を皮切りに、今後のEV製品群を支える拡張性の高い基盤を確立した。 |
レポートをカスタマイズ
カスタムセグメント、追加トピックや章、関連レポートなど、さまざまな調査ニーズに合わせて本レポートをカスタマイズできる例をご紹介します。ホイールのセクションまたは番号をクリックすると、利用可能なオプションをご確認いただけます。
EVプラットフォーム市場 — カスタムセグメント
| セグメント | サブセグメント |
|---|---|
| 車両アーキテクチャ | スケートボードプラットフォーム、モジュラープラットフォーム、専用EVプラットフォーム、改造ICEプラットフォーム |
| 製造モデル | 自社製造、委託製造、共同開発 |
| 車両価格帯 | エコノミー、ミッドレンジ、プレミアム、ラグジュアリー |
EVプラットフォーム市場 — カスタム目次
| カスタム章 | Chapter Details |
|---|---|
| プラットフォームアーキテクチャ戦略 |
|
| OEMプラットフォームの統合 |
|
| EVプラットフォームのコスト最適化 |
|
異なるデータの切り口が必要ですか?
カスタムリサーチを依頼よくある質問
電気自動車(EV)プラットフォーム市場の規模はどれくらいですか?
電気自動車プラットフォーム業界の予想年間成長率(CAGR)はどのくらいですか?
モジュール式車両アーキテクチャは、EVプラットフォーム開発をどのように変革しているのか?
充電インフラの拡充がEVプラットフォームの標準化を促進する理由とは?
なぜ乗用車がEVプラットフォーム市場を牽引しているのか?
商用車がEVプラットフォーム市場において最も急速に成長している車両セグメントである理由は?
なぜアジア太平洋地域はEVプラットフォーム市場をリードしているのか?
アジア太平洋地域がEVプラットフォームの成長において最も速い地域である理由は?
電気自動車プラットフォーム市場において、大きな市場シェアを占めているのは誰でしょうか?
当社のお客様
"レポートの内容の深さは私たちの期待を上回りました。実行可能なインサイトは、市場の課題を乗り越えるうえで非常に重要でした。"
Tata Motors
"このレポートは非常に有益でした。専門知識と市場の細かな動向への理解が、当社の事業方針に大きな影響を与えました。"
DENSO Corporation
"消費者調査の結果は非常に良好でした。顧客の離脱と維持戦略について、より明確に把握できるようになりました。"
HL Mando
調査チームと調査手法
Fundamental Business Insightsの各レポートは、各分野を専門とする専任のリサーチチームによって作成され、体系化された一次調査および二次調査の手法を通じて検証され、提供前に正確性を確認しています。
本レポートは、世界の自動車、モビリティ、輸送産業を専門とするFundamental Business Insightsの自動車・輸送リサーチチームが作成したものです。当社のアナリストは、車両技術の進歩、電動化、自動運転・コネクテッドモビリティ、製造技術、サプライチェーン、規制基準、排出ガス政策、アフターマーケット活動、消費者および商用輸送需要の変化を継続的に分析しています。調査では、自動車メーカー、部品サプライヤー、技術プロバイダー、販売業者、物流関係者、業界専門家への一次調査に加え、企業の年次報告書、規制当局資料、政府統計、業界団体、技術標準、その他の信頼性の高い二次資料を組み合わせた体系的な手法を採用しています。市場推計はトップダウン分析およびボトムアップ分析を含む複数の手法で検証され、公開前に社内品質レビューを実施しています。
納品
公開済み
利用可能
サポート
- 市場規模と予測
- 市場セグメンテーション
- 地域分析
- 成長要因と課題
- 市場ダイナミクス
- 競争環境
- 企業プロファイル
- 競合ベンチマーキング
- M&A
- 市場シェア分析または主要企業戦略
- バリューチェーン分析
- ポーターのファイブフォース分析
- PESTLE分析
- 価格動向
- 需給分析
- 技術動向
- 規制環境
- 投資・資金調達環境
- 新たな機会
- 今後の市場展望