ロボットにおける人工知能市場の規模と成長予測(2027年~2036年)、セグメント別(提供形態、技術、導入形態、ロボットの種類、最終用途)、地域別需要動向(北米、アジア太平洋、欧州)、主要国別洞察(米国、日本、韓国、ドイツ、フランス、イタリア)、および競争環境
コンテンツへ移動
市場規模と成長の見通し
ロボット工学における人工知能市場の規模は、2026年には261億米ドルに達し、2027年から2036年にかけて年平均成長率(CAGR)30.4%で成長し、2036年には3710億4000万米ドルを超える見込みです。2027年の業界収益は327億8000万米ドルと推定されています。
このレポートの詳細を見る
無料サンプルレポートを請求ロボット分野における人工知能市場 Intelligence Snapshot
地域別市場動向
- アジア太平洋地域は、より高い精度、生産性、および業務効率を求める製造業全体でAI搭載ロボットの大規模な導入が進んだことにより、2026年には市場の47.28%を占める見込みである。
- アジア太平洋地域は、製造業者がビジョンベースの検査、予知保全、リアルタイムの工場自動化のためにインテリジェントロボットをますます導入するようになるにつれて、年平均成長率(CAGR)40.59%で成長すると予測されている。
セグメントの成長動向
- プロセッサ、センサー、コントローラ、その他の物理コンポーネントは、ロボットシステムにおけるAI機能、信頼性、および運用性能を実現するために不可欠であるため、2026年にはハードウェアが市場の58.3%を占めるだろう。
- エッジコンピューティングは、ロボットアプリケーションにおいて、より自律的で継続的な運用環境をサポートするために、低遅延処理、リアルタイムの意思決定、ローカルデータ処理がますます求められるようになるにつれて、最も急速に成長している技術分野です。
市場拡大の促進要因
- 製造業および物流業務における産業オートメーションへの需要の高まり。
- スマートファクトリーにおけるAI搭載協働ロボットおよび自律移動ロボットの導入。
- デジタルツインと予知保全システムとのインダストリー4.0の統合。
主要市場参加企業
- ロボット分野における人工知能市場の主要企業には、NVIDIA Corporation(米国)、Intel Corporation(米国)、Boston Dynamics, Inc.(米国)、ソフトバンクロボティクスグループ株式会社(日本)、安川電機株式会社(日本)、Universal Robots A/S(デンマーク)、Advanced Micro Devices, Inc.(米国)、Hanwha Robotics Co., Ltd.(韓国)、Diligent Robotics Inc.(米国)、Franka Robotics GmbH(ドイツ)などが挙げられる。
世界市場予測スナップショット
市場展望
- 2026年の市場規模: 261億米ドル
- 2027年の市場規模予測: 327億8000万米ドル。
- 予測市場規模: 2036年までに3710億4000万米ドル
- 成長予測: 年平均成長率(2027年~2036年)30.4%
地域別・セグメント別の見通し
- 主要地域市場: アジア太平洋地域
- 高成長地域拠点: アジア太平洋地域
- 主要収益セグメント: ハードウェア(製品)|機械学習(技術)|クラウド(導入形態)|産業用ロボット(ロボットの種類)|製造業(最終用途)
- 新たな機会セグメント: 261億米ドル
市場成長要因と業界動向
製造業および物流業務における産業オートメーション需要の高まり
労働力需要、生産性目標、そしてより高い運用一貫性の必要性から、製造業者や物流事業者は反復的で肉体的に負担の大きい作業の自動化を進めており、これがロボットにおける人工知能市場の成長を牽引するだろう。AI搭載ロボットシステムは、運用情報を処理し、変化する状況に適応し、継続的な人間の介入への依存度を低減しながら、資材の取り扱い、仕分け、組み立て、検査、移動などの作業を実行できる。製造現場では、インテリジェントロボットが生産の一貫性と柔軟な作業実行をサポートし、物流施設では、資材の流れや倉庫活動の調整に活用できる。産業オペレーションの複雑化に伴い、固定された事前プログラムされたシーケンスを実行するだけでなく、リアルタイムの環境に対応できるロボットシステムへの関心が高まっている。
スマートファクトリーにおけるAI搭載協働ロボットおよび自律移動ロボットの導入
スマート製造環境では、柔軟な生産ワークフローをサポートするために協働ロボットや自律移動ロボットの導入が進んでおり、ロボット市場における人工知能の需要が高まっています。AI搭載の協働ロボットは、反復的なハンドリング、組み立て、検査、機械操作などを必要とする作業において、人間のオペレーターと連携して作業できます。一方、自律移動ロボットは、より高い運用柔軟性で施設内を移動し、作業ステーション間で資材を搬送できます。周囲の状況を認識し、変化する作業要件に対応し、動きを調整する能力により、自動化された生産環境の適応性が向上します。工場がより接続性と応答性の高い運用モデルへと移行するにつれ、これらのロボットプラットフォームは、従来の固定自動化では柔軟性に欠けるワークフローに統合されつつあります。
デジタルツインと予知保全システムとのインダストリー4.0の統合
ロボット工学とインダストリー4.0技術の融合は、インテリジェントオートメーションの機能範囲を拡大し、より接続性の高いデータ駆動型の産業オペレーションを通じて、ロボット市場における人工知能の成長を支えています。デジタルツインは、ロボット機器や生産環境の仮想的な表現を提供し、オペレーターが物理的な実装前にプロセスを分析し、変更をシミュレーションし、潜在的な運用上の問題を特定できるようにします。さらに、予測保守システムは機器データを使用して摩耗や性能低下に関連するパターンを特定し、保守活動を生産要件に合わせてより適切に調整できるようにします。ロボットシステムをこれらのデジタル技術に接続することで、自動化されたオペレーション全体の可視性が向上し、より情報に基づいた機器管理とプロセス最適化が支援されます。
| 成長要因 | CAGRへの影響 | 規制の影響 | 地域的関連性 | Adoption Rate | 影響時期 |
|---|---|---|---|---|---|
| 製造業および物流業務における産業オートメーション需要の高まり | 2.10% | 適度 | アジア太平洋、北米 | 高い | 短期的に |
| スマートファクトリーにおけるAI搭載協働ロボットおよび自律移動ロボットの導入 | 2.00% | 適度 | ヨーロッパ、アジア太平洋 | 高い | 中間試験 |
| デジタルツインと予知保全システムとのインダストリー4.0の統合 | 1.80% | 適度 | 北米、ヨーロッパ | 高い | 中間試験 |
成長機会を探る
無料サンプルレポートを請求地域別需要動向
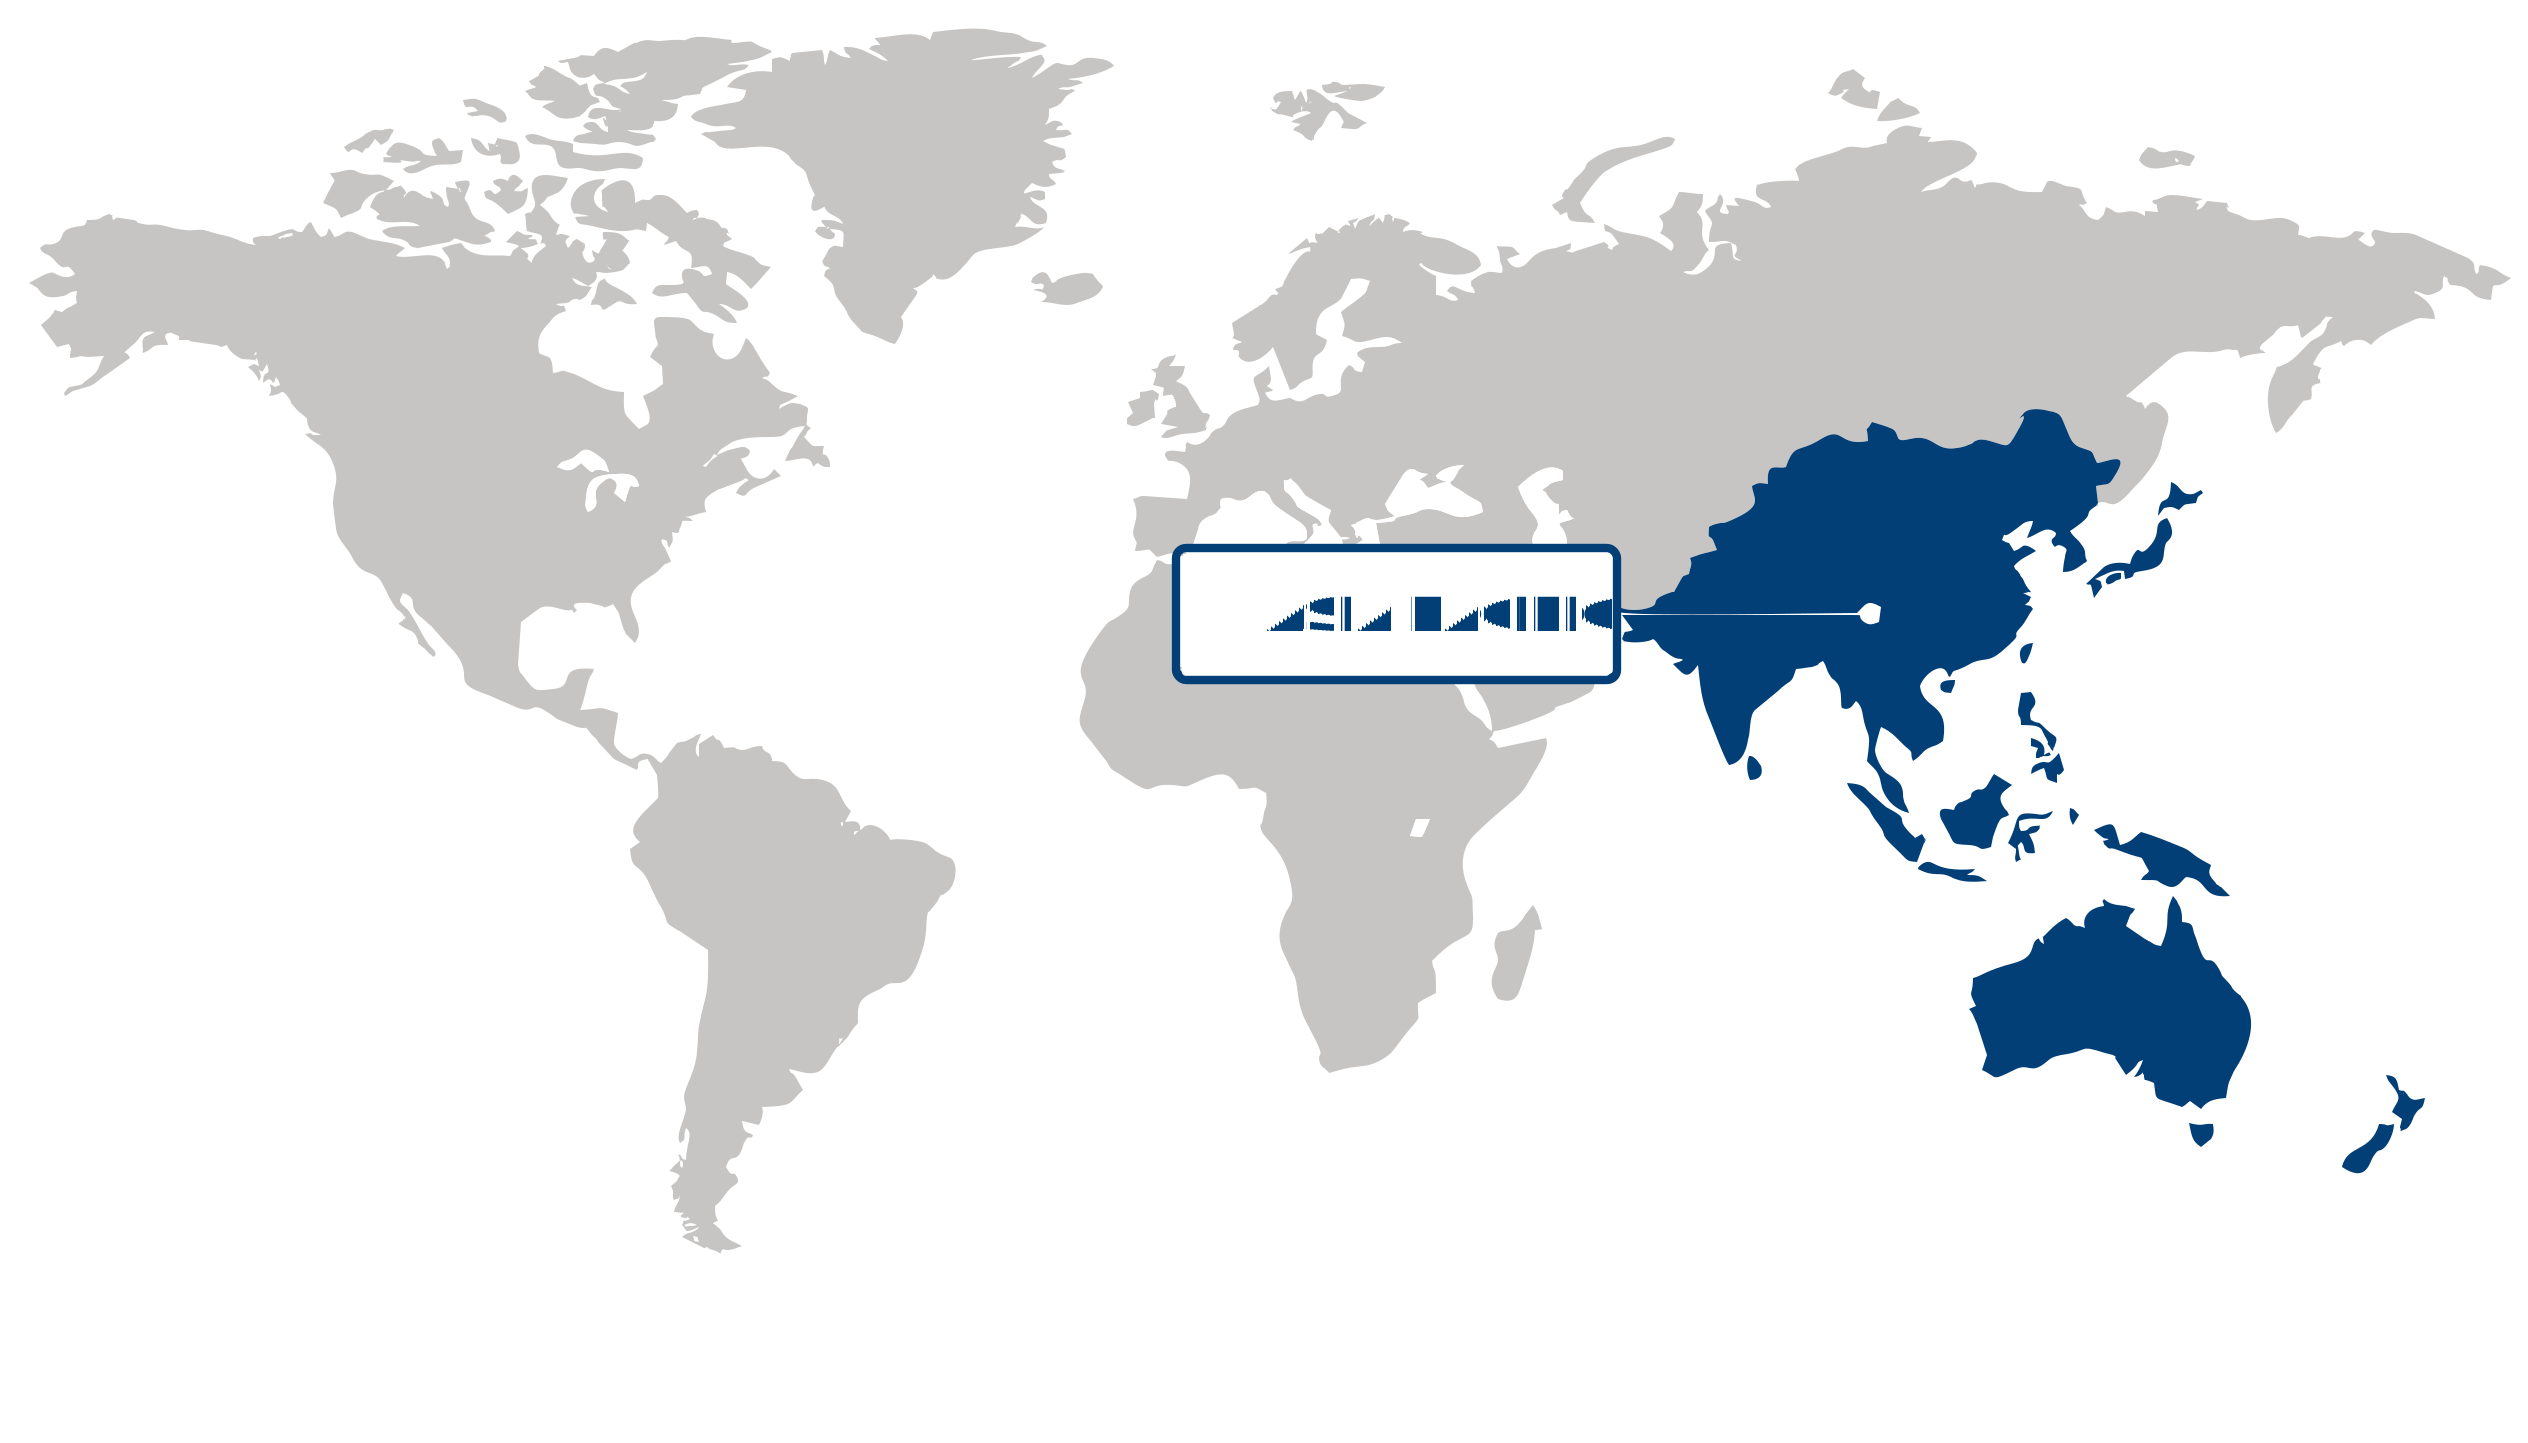
アジア太平洋地域(最大規模かつ最も急速に成長している地域)
アジア太平洋地域はロボット分野における人工知能市場を牽引し、2026年には47.28%のシェアを占めるとともに、最も急速に成長している地域市場となっています。その強固な地位は、広範な製造活動、急速な産業オートメーション、そして生産、物流、検査、サービス用途におけるロボットシステムへの人工知能の統合の進展によって支えられています。製造業者は、変化する環境に適応し、ワークフローを最適化し、労働集約的な作業をサポートできるインテリジェントな機械をますます求めています。スマート製造インフラ、ロボット開発、デジタルトランスフォーメーションへの強力な投資は、AI搭載ロボットソリューションの導入をさらに加速させています。この地域の幅広い産業基盤と、生産性、自動化、インテリジェントオペレーションへの注力の高まりは、市場の継続的な発展のための強固な基盤となっています。
| Parameter | North America | Asia Pacific | Europe | Latin America | MEA |
|---|---|---|---|---|---|
| Innovation HubiスケールNascentDeveloping Advanced | |||||
| Cost-Sensitive RegioniスケールLowMedium High | |||||
| Regulatory EnvironmentiスケールRestrictiveNeutral Supportive | |||||
| Demand DriversiスケールWeakModerate Strong | |||||
| Development StageiスケールEmergingDeveloping Developed | |||||
| Adoption RateiスケールLowMedium High | |||||
| New Entrants / StartupsiスケールSparseModerate Dense | |||||
| Macro IndicatorsiスケールWeakStable Strong |
主要国のインサイト
ドイツ
スマートファクトリー統合ドイツは、精度と生産最適化が極めて重要な先進製造環境において、AI搭載ロボットを優先的に活用している。企業は、業務連携と設備性能の向上を目指し、インテリジェントロボットをデジタルファクトリーシステムに統合している。
フランス
応用AIイノベーションフランスは、研究提携や産業デジタル化イニシアチブを通じて、ロボット工学における人工知能の活用を推進している。フランスの組織は、製造業、医療、公共インフラ向けに、運用効率を重視したインテリジェントなロボットソリューションを開発している。
イタリア
中小企業における自動化導入イタリアは、中小企業が中心となる製造業全体で生産性を向上させるため、AI搭載ロボットの導入を進めている。企業は、手作業による制約を軽減しつつ、カスタマイズされた生産をサポートできる柔軟なロボットシステムを優先的に求めている。
日本
人間とロボットの協働日本は、製造業、医療、サービス業における人間と機械の協働を強化するAI駆動型ロボットに注力している。投資は引き続き、信頼性の高い自動化、適応型学習、そして安全なロボットとの相互作用に集中している。
韓国
AIロボットの商業化韓国は、電子機器製造、物流、スマート施設など、幅広い分野でAI搭載ロボットの商用化を加速させている。企業は、産業競争力の強化を目指し、マシンビジョン、自律運転、インテリジェントなプロセス最適化に重点を置いている。
アメリカ合衆国
インテリジェントオートメーションの導入米国は、産業オートメーション、物流、医療、防衛といった分野における応用を通じて、ロボット工学における人工知能の発展を推進している。組織は、複雑な環境下において、意思決定、業務の柔軟性、生産性を向上させるために、AI搭載ロボットを統合している。
ロボット分野における人工知能市場 シェア(%), 提供: 提供, 2026
チャートだけでなく、詳細なインサイトとデータテーブルをご覧ください
無料サンプルレポートを依頼提供セグメント分析:ハードウェア(最大セグメント)対ソフトウェア(最も成長著しいセグメント)
ロボットにおける人工知能市場において、ハードウェア分野は最大のシェアを占め、2026年には58.3%に達すると予測されています。これは、AI駆動型自動化を実現する上で、物理的なロボットシステムが不可欠な役割を担っているためです。センサー、プロセッサー、アクチュエーター、制御コンポーネント、そしてロボットプラットフォームは、ロボットが環境を認識し、情報を処理し、ますます複雑化するタスクを実行するために必要な基盤インフラを提供します。産業およびサービス分野におけるインテリジェントオートメーションの普及拡大と、より高性能なロボットシステムへの需要の高まりが、ハードウェア需要を支え続けています。
人工知能がロボットの自律性、適応性、意思決定においてますます中心的な役割を果たすようになるにつれ、ソフトウェアは最も急速に成長している製品分野となっています。AIソフトウェアによって、ロボットはセンサー入力の解釈、物体の認識、運用データからの学習、動作の最適化、そして変化する環境へのより自律的な対応が可能になります。自律運用と高度な人間と機械の相互作用への重視が高まるにつれ、高度なソフトウェア機能への投資が促進されるとともに、機械学習とAIアルゴリズムの進歩により、ロボットが実行できるタスクの範囲が拡大しています。
技術分野別分析:機械学習(最大規模セグメント)対エッジコンピューティング(最も成長著しいセグメント)
2026年には、ロボット分野における人工知能市場の58.3%を機械学習が占めると予測されており、これはロボットがデータから学習し、あらかじめ定義された指示だけに頼ることなく性能を向上させる上で、機械学習がいかに重要であるかを反映している。機械学習は、パターン認識、予測的意思決定、物体識別、適応制御といった機能をサポートしており、これらの機能は自律型ロボットや協働型ロボットのアプリケーションにおいてますます重要になっている。ロボットの知覚および意思決定プロセスへの幅広い適用性から、機械学習はAIを活用した自動化の基盤技術であり続けている。
エッジコンピューティングは、ロボットデータを生成場所の近くで処理する必要性から、最も急速に成長している技術分野です。ローカル処理は、応答速度の向上、リモートコンピューティングインフラストラクチャへの依存度の低減、そしてロボットによる時間制約のある意思決定の効率化を可能にします。ロボットシステムが自律性を高め、センサーデータや運用データの複雑なストリームを生成するようになるにつれ、運用現場またはその近傍でリアルタイム分析を実行できる能力が、エッジベースのコンピューティングアーキテクチャへの需要を強めています。
| セグメント | サブセグメント | Largest Segment | Fastest Growing |
|---|---|---|---|
| 提供 | ハードウェア、ソフトウェア | ハードウェア | ソフトウェア |
| テクノロジー | 機械学習、コンピュータビジョン、自然言語処理、コンテキスト認識コンピューティング、エッジコンピューティング、その他 | 機械学習 | エッジコンピューティング |
| デプロイメント | オンプレミス、クラウド | 雲 | 雲 |
| ロボットの種類 | 産業用ロボット、サービスロボット | 産業用ロボット | 産業用ロボット |
| 最終用途 | 自動車、製造業、運輸・物流、医療、小売業、航空宇宙、軍事・防衛、農業、その他 | 製造業 | 健康管理 |
カスタマイズされた市場調査で、ビジネスに最適なインサイトを入手できます。
今すぐカスタマイズされたレポートを入手してください。
競争環境と市場ポジショニング
ロボット工学における人工知能市場の主要プレーヤー:
1. NVIDIA Corporation(米国)
2. インテルコーポレーション(米国)
3. ボストン・ダイナミクス社(米国)
4. ソフトバンクロボティクスグループ株式会社(日本)
5. 安川電機株式会社(日本)
6. ユニバーサルロボットA/S(デンマーク)
7. アドバンスト・マイクロ・デバイセズ社(米国)
8. ハンファロボティクス株式会社(韓国)
9. ディリジェント・ロボティクス社(米国)
10. Franka Robotics GmbH(ドイツ)
インテリジェントシステムの統合は、ロボット分野における人工知能市場の急速な進化を牽引しています。ロボット分野における人工知能市場は、高度な学習アルゴリズムと適応型自動化機能によって発展を遂げています。継続的なイノベーションは、ロボットシステムの意思決定能力と運用上の自律性を向上させています。
| 企業 | 市場シェア | 企業売上高 | 売上高CAGR(%) | 製品ポートフォリオ | 地理的展開 | イノベーション/研究開発の重点分野 | 戦略的展開 |
|---|---|---|---|---|---|---|---|
| NVIDIA Corporation (United States) | |||||||
| Intel Corporation (United States) | |||||||
| Boston Dynamics Inc. (United States) | |||||||
| SoftBank Robotics Group Corp (Japan) | |||||||
| Yaskawa Electric Corporation (Japan) | |||||||
| Universal Robots A/S (Denmark) | |||||||
| Advanced Micro Devices Inc. (United States) | |||||||
| Hanwha Robotics Co. Ltd. (South Korea) | |||||||
| Diligent Robotics Inc. (United States) | |||||||
| Franka Robotics GmbH (Germany). |
業界動向・ニュース
| Company Name | Date | Key Development |
|---|---|---|
| Google DeepMind | 2026年1月 | Google DeepMindはBoston Dynamicsと提携し、Gemini Roboticsの基盤モデルをAtlasヒューマノイドロボットに統合しました。この戦略的提携は、認知推論能力の強化に重点を置いており、産業用ロボットアプリケーションにおけるリアルタイムの意思決定と自律性を向上させるために、高度なAIモデルを導入するという大きな転換点を示しています。 |
| NVIDIA | 2026年1月 | NVIDIAはGR00T N1.6を発表し、Boston DynamicsやFranka Roboticsといった業界リーダー企業と提携することで、Isaacモデルのエコシステムを拡張しました。ヒューマノイドロボット向けにJetson Thorハードウェアを統合することで、NVIDIAは重要なインフラプロバイダーとしての地位を確固たるものにし、多様な産業分野におけるAI駆動型ロボットプラットフォームの商用化と展開を加速させています。 |
| Intel | 2025年10月 | インテルは、AIに最適化されたハードウェア、Core Ultraプロセッサー、およびOpenVINOツールを組み合わせた「Robotics AI Suite」を発表しました。このプラットフォームは、モーションプランニングと模倣学習のための包括的な環境を提供し、エッジベースのAI導入における複雑さを軽減することで、産業用ロボットのパイロットテストから本格的な生産環境への移行を効率化するように設計されています。 |
| Skild AI | 2025年7月 | Skild AIは、自律システム向けに汎用的な知能を提供するプラットフォームであるSkild Brain基盤モデルを発表しました。このシステムは、実世界のロボットデータから継続的に学習することで、複雑な物理的ナビゲーションと操作における能力を向上させ、変化の激しい環境下における多用途で多目的な自律プラットフォームの産業界への普及を促進します。 |
| Boston Dynamics | 2024年11月 | ボストン・ダイナミクスは、複雑な倉庫内ピッキングおよび部品ハンドリング作業に焦点を当てた、電動ロボットプラットフォーム「Atlas」の運用試験を開始しました。これらの試験は、精密な操作と自律的な作業実行における目覚ましい進歩を示しており、ヒューマノイドロボットを研究プラットフォームから物流および製造バリューチェーンにおける実用的な資産へと移行させるための戦略的な一歩となります。 |
| NVIDIA | 2024年4月 | NVIDIAは、拡張性の高いAI駆動型ロボットシステムの開発を加速させるため、自律移動ロボットプラットフォーム「Nova Carter」を発表しました。このプラットフォームは、高度な知覚技術とナビゲーション技術を統合することで、開発者に空間認識能力と自律性を向上させるための重要なフレームワークを提供し、物流および製造業務における移動ロボットの産業規模での展開を直接的に支援します。 |
| Arm | 2024年4月 | Armは、エッジAIおよびロボティクスにおける演算効率の向上を目的として特別に設計されたEthos-U85 NPUとCorstone-320プラットフォームを発表しました。この新しいハードウェアは、デバイス上でのAIタスクをサポートするために必要な処理能力を提供し、産業用エッジ環境に特有の限られた電力予算内でリアルタイムの意思決定が可能な、よりインテリジェントで応答性の高いロボティクスシステムを実現します。 |
レポートをカスタマイズ
カスタムセグメント、追加トピックや章、関連レポートなど、さまざまな調査ニーズに合わせて本レポートをカスタマイズできる例をご紹介します。ホイールのセクションまたは番号をクリックすると、利用可能なオプションをご確認いただけます。
ロボット分野における人工知能市場 — カスタムセグメント
| セグメント | サブセグメント |
|---|---|
| 自律レベル | アシスト型ロボット、半自律型ロボット、完全自律型ロボット |
| ロボットの移動タイプ | 固定式ロボット、車輪式移動ロボット、脚式ロボット、空中ロボット、ハイブリッド移動ロボット |
| 統合タイプ | スタンドアロンAIシステム、ロボット組み込みAI、AI対応ロボットフリートプラットフォーム、エンタープライズシステムと統合されたAI |
ロボット分野における人工知能市場 — カスタム目次
| カスタム章 | Chapter Details |
|---|---|
| AIロボット導入準備状況評価 |
|
| 業界におけるユースケース機会マッピング |
|
| 労働力への影響と自動化戦略 |
|
異なるデータの切り口が必要ですか?
カスタムリサーチを依頼よくある質問
ロボット分野における人工知能市場の現在の規模はどのくらいですか?
ロボット産業における人工知能の成長予測はどのようになっていますか?
産業オートメーションの需要は、ロボット分野における人工知能の導入戦略にどのような影響を与えているのか?
ロボットにおける人工知能市場において、エッジコンピューティングがリアルタイムのロボット意思決定にとって重要になりつつあるのはなぜでしょうか?
なぜロボットにおける人工知能市場はハードウェアが支配的な地位を占めているのか?
エッジコンピューティングは、ロボット分野における人工知能市場の成長をどのように促進しているのでしょうか?
アジア太平洋地域がロボットにおける人工知能市場をリードする地域である理由は?
アジア太平洋地域におけるロボット工学分野の人工知能市場の急速な拡大を牽引している要因は何でしょうか?
ロボット工学における人工知能分野の主要プレーヤーは誰ですか?
当社のお客様
"Fundamental Business Insights & Consultingのチームは、レポートの品質だけでなく、顧客中心のアプローチにおいても卓越性への強い取り組みを示していました。"
FANUC
"市場セグメンテーションの詳細レベルは特に注目に値しました。国別の詳細なインサイトも非常に役立ちました。"
B&R Industrial Automation GmbH
"コンサルタントは当社固有のビジネス目標を理解するために時間をかけ、独自の課題と機会に対応できるようレポートを調整してくれました。"
KUKA SE & Co. KGaA
調査チームと調査手法
Fundamental Business Insightsの各レポートは、各分野を専門とする専任のリサーチチームによって作成され、体系化された一次調査および二次調査の手法を通じて検証され、提供前に正確性を確認しています。
本レポートは、産業オートメーション技術、製造システム、産業設備市場を専門とするFundamental Business Insightsの産業オートメーション・設備リサーチチームが作成したものです。当社のアナリストは、工場自動化、ロボティクス、産業IoT、スマート製造、プロセス最適化、設備近代化、サプライチェーン、産業安全基準、デジタル変革を継続的に分析しています。調査では、設備メーカー、自動化ソリューションプロバイダー、システムインテグレーター、産業ユーザー、販売業者、業界専門家への一次調査と、企業報告書、規制資料、政府統計、業界団体、技術標準、エンジニアリング出版物を組み合わせています。
納品
公開済み
利用可能
サポート
- 市場規模と予測
- 市場セグメンテーション
- 地域分析
- 成長要因と課題
- 市場ダイナミクス
- 競争環境
- 企業プロファイル
- 競合ベンチマーキング
- M&A
- 市場シェア分析または主要企業戦略
- バリューチェーン分析
- ポーターのファイブフォース分析
- PESTLE分析
- 価格動向
- 需給分析
- 技術動向
- 規制環境
- 投資・資金調達環境
- 新たな機会
- 今後の市場展望