Dimensioni e previsioni di crescita del mercato della ventilazione 2027-2036, per segmenti (applicazione, tipo di prodotto, canale di distribuzione, tipo di installazione), tendenze della domanda regionale (Nord America, Asia Pacifico, Europa), approfondimenti sui principali paesi (Stati Uniti, Giappone, Corea del Sud, Germania, Francia, Italia) e panorama competitivo.
Vai al contenuto
Dimensioni del mercato e prospettive di crescita
Il mercato della ventilazione aveva un valore di circa 30,65 miliardi di dollari nel 2026 e si prevede che crescerà a un tasso annuo composto del 6,36% dal 2027 al 2036, superando i 56,78 miliardi di dollari entro il 2036. Il fatturato del settore per il 2027 è stimato a 32,31 miliardi di dollari.
Scopri maggiori dettagli su questo rapporto
Richiedi un rapporto campione gratuitoMercato della ventilazione Intelligence Snapshot
Dinamiche del mercato regionale
- Nel 2026, la regione Asia-Pacifico ha rappresentato il 42,12% del mercato, trainata dall'urbanizzazione, dall'edilizia, dallo sviluppo industriale e dalle crescenti esigenze in materia di qualità dell'aria interna.
- La rapida densità edilizia, l'espansione del settore manifatturiero, i progetti infrastrutturali, le considerazioni sull'efficienza energetica e i moderni standard edilizi stanno accelerando gli investimenti nella ventilazione in tutta la regione.
Dinamiche del segmento
- Nel 2026, il segmento delle applicazioni commerciali deteneva il 58,3% del mercato, trainato dalla forte domanda proveniente da uffici, strutture sanitarie, scolastiche, negozi e alberghi che necessitano di una ventilazione affidabile per garantire la qualità dell'aria interna, il comfort degli occupanti e la conformità alle normative.
- La distribuzione diretta si sta espandendo grazie al rafforzamento del coinvolgimento dei clienti da parte dei produttori attraverso piattaforme di vendita digitali, team di vendita dedicati e supporto personalizzato ai progetti, consentendo una migliore consulenza tecnica e soluzioni su misura per grandi progetti commerciali e industriali.
Fattori trainanti dell’espansione del mercato
- Le preoccupazioni relative alla qualità dell'aria interna stanno accelerando la domanda di implementazione di sistemi di ventilazione avanzati.
- L'adattamento ai cambiamenti climatici promuove l'ammodernamento e la resilienza delle infrastrutture di riscaldamento, ventilazione e condizionamento dell'aria (HVAC
- L'integrazione degli edifici intelligenti e i sistemi di controllo del flusso d'aria abilitati dall'IoT migliorano l'adozione dell'efficienza energetica.
Principali partecipanti al mercato
- Tra i principali operatori del mercato della ventilazione figurano Carrier Global Corporation (Stati Uniti), Daikin Industries, Ltd. (Giappone), Trane Technologies plc (Irlanda), Johnson Controls International plc (Irlanda), Greenheck Fan Corporation (Stati Uniti), Panasonic Corporation (Giappone), Mitsubishi Electric Corporation (Giappone), Broan-NuTone LLC (Stati Uniti), Zehnder Group AG (Svizzera) e Vent-Axia Group Limited (Regno Unito).
Panoramica delle previsioni del mercato globale
Prospettive del mercato
- Dimensioni del mercato nel 2026: 30,65 miliardi di dollari
- Dimensioni stimate del mercato nel 2027: 32,31 miliardi di dollari
- Dimensioni previste del mercato: 56,78 miliardi di dollari entro il 2036
- Previsioni di crescita: Tasso di crescita annuo composto (CAGR) del 6,36% (2027-2036)
Prospettive regionali e per segmento
- Mercato regionale leader: Asia Pacifico
- Polo regionale ad alta crescita: Asia Pacifico
- Segmento di ricavi principale: Uso commerciale (Applicazione) | Recupero di energia (VRE) (Tipo di prodotto) | Distribuzione indiretta (Canale di distribuzione) | Nuova costruzione (Tipo di installazione)
- Segmento di opportunità emergenti: Residenziale (Applicazione) | Recupero Energia (VER) (Tipo di prodotto) | Diretto (Canale di distribuzione) | Retrofit (Tipo di installazione)
Fattori di crescita del mercato e tendenze del settore
Le preoccupazioni relative alla qualità dell'aria interna stanno accelerando la domanda di implementazione di sistemi di ventilazione avanzati.
La crescente consapevolezza del rapporto tra gli ambienti interni e la salute degli occupanti ha elevato la ventilazione da requisito edilizio di base a priorità infrastrutturale strategica. La crescita del mercato della ventilazione è trainata da organizzazioni, istituzioni e proprietari di case che cercano sistemi avanzati in grado di migliorare la circolazione dell'aria, controllare i contaminanti aerodispersi e mantenere condizioni interne più salubri. La domanda è ulteriormente supportata dalla maggiore attenzione al benessere sul luogo di lavoro , agli istituti scolastici, agli ambienti sanitari e agli spazi residenziali, dove un'efficace gestione del flusso d'aria contribuisce al comfort degli occupanti e alla continuità operativa. Anche i proprietari di edifici attribuiscono maggiore importanza alle prestazioni della ventilazione quando modernizzano le strutture esistenti per soddisfare le aspettative in continua evoluzione in materia di qualità ambientale interna.
L'adattamento ai cambiamenti climatici promuove l'ammodernamento e la resilienza delle infrastrutture di riscaldamento, ventilazione e condizionamento dell'aria (HVAC).
Le condizioni meteorologiche estreme e i cambiamenti climatici stanno spingendo i proprietari di immobili e i progettisti di infrastrutture a rafforzare la resilienza degli impianti edilizi rispetto alle fluttuazioni delle esigenze ambientali. Questi sviluppi stimoleranno la crescita del mercato della ventilazione, incoraggiando gli investimenti in soluzioni moderne in grado di mantenere condizioni interne stabili e al contempo garantire un riscaldamento e un raffreddamento efficienti in diversi scenari climatici. I sistemi di ultima generazione sono sempre più progettati per migliorare l'affidabilità operativa, ottimizzare la distribuzione del flusso d'aria e integrarsi con strategie più ampie di resilienza degli edifici, che affrontano il tema del consumo energetico, del comfort degli occupanti e delle prestazioni a lungo termine delle infrastrutture in ambito commerciale, industriale e residenziale.
L'integrazione degli edifici intelligenti e i sistemi di controllo del flusso d'aria abilitati dall'IoT migliorano l'adozione dell'efficienza energetica.
La crescente adozione di tecnologie per edifici connessi ha creato nuove opportunità per sistemi di ventilazione intelligenti in grado di rispondere dinamicamente all'occupazione e alle condizioni ambientali. In questo contesto di transizione, il mercato della ventilazione acquisisce slancio grazie ai sistemi di controllo del flusso d'aria abilitati all'IoT, che offrono monitoraggio continuo, regolazioni automatizzate e una migliore gestione energetica senza compromettere il comfort interno. L'integrazione con piattaforme centralizzate di gestione degli edifici consente ai gestori di ottimizzare le prestazioni del sistema, identificare le esigenze di manutenzione e migliorare l'efficienza operativa attraverso un processo decisionale basato sui dati, supportando una gestione più efficace di ambienti edilizi complessi.
| Fattore di crescita | Impatto sul CAGR | Influenza normativa | Rilevanza geografica | Tasso di adozione | Tempistica dell’impatto |
|---|---|---|---|---|---|
| Norme più severe sulla ventilazione e sulla qualità dell'aria interna (IAQ) | 0.014 | A breve termine (≤ 2 anni) | Europa, Nord America (area di espansione: Asia Pacifico) | Alto | Veloce |
| Crescita delle ristrutturazioni HVAC per l'efficienza energetica | 0.01 | Medio termine (2–5 anni) | Nord America, Asia Pacifico (spillover: Europa) | Medio | Moderare |
| Sistemi di ventilazione intelligenti con integrazione IoT | 0.007 | A lungo termine (oltre 5 anni) | Medio | Moderare |
Explore Growth Opportunities
Richiedi un rapporto campione gratuitoDinamiche della domanda regionale
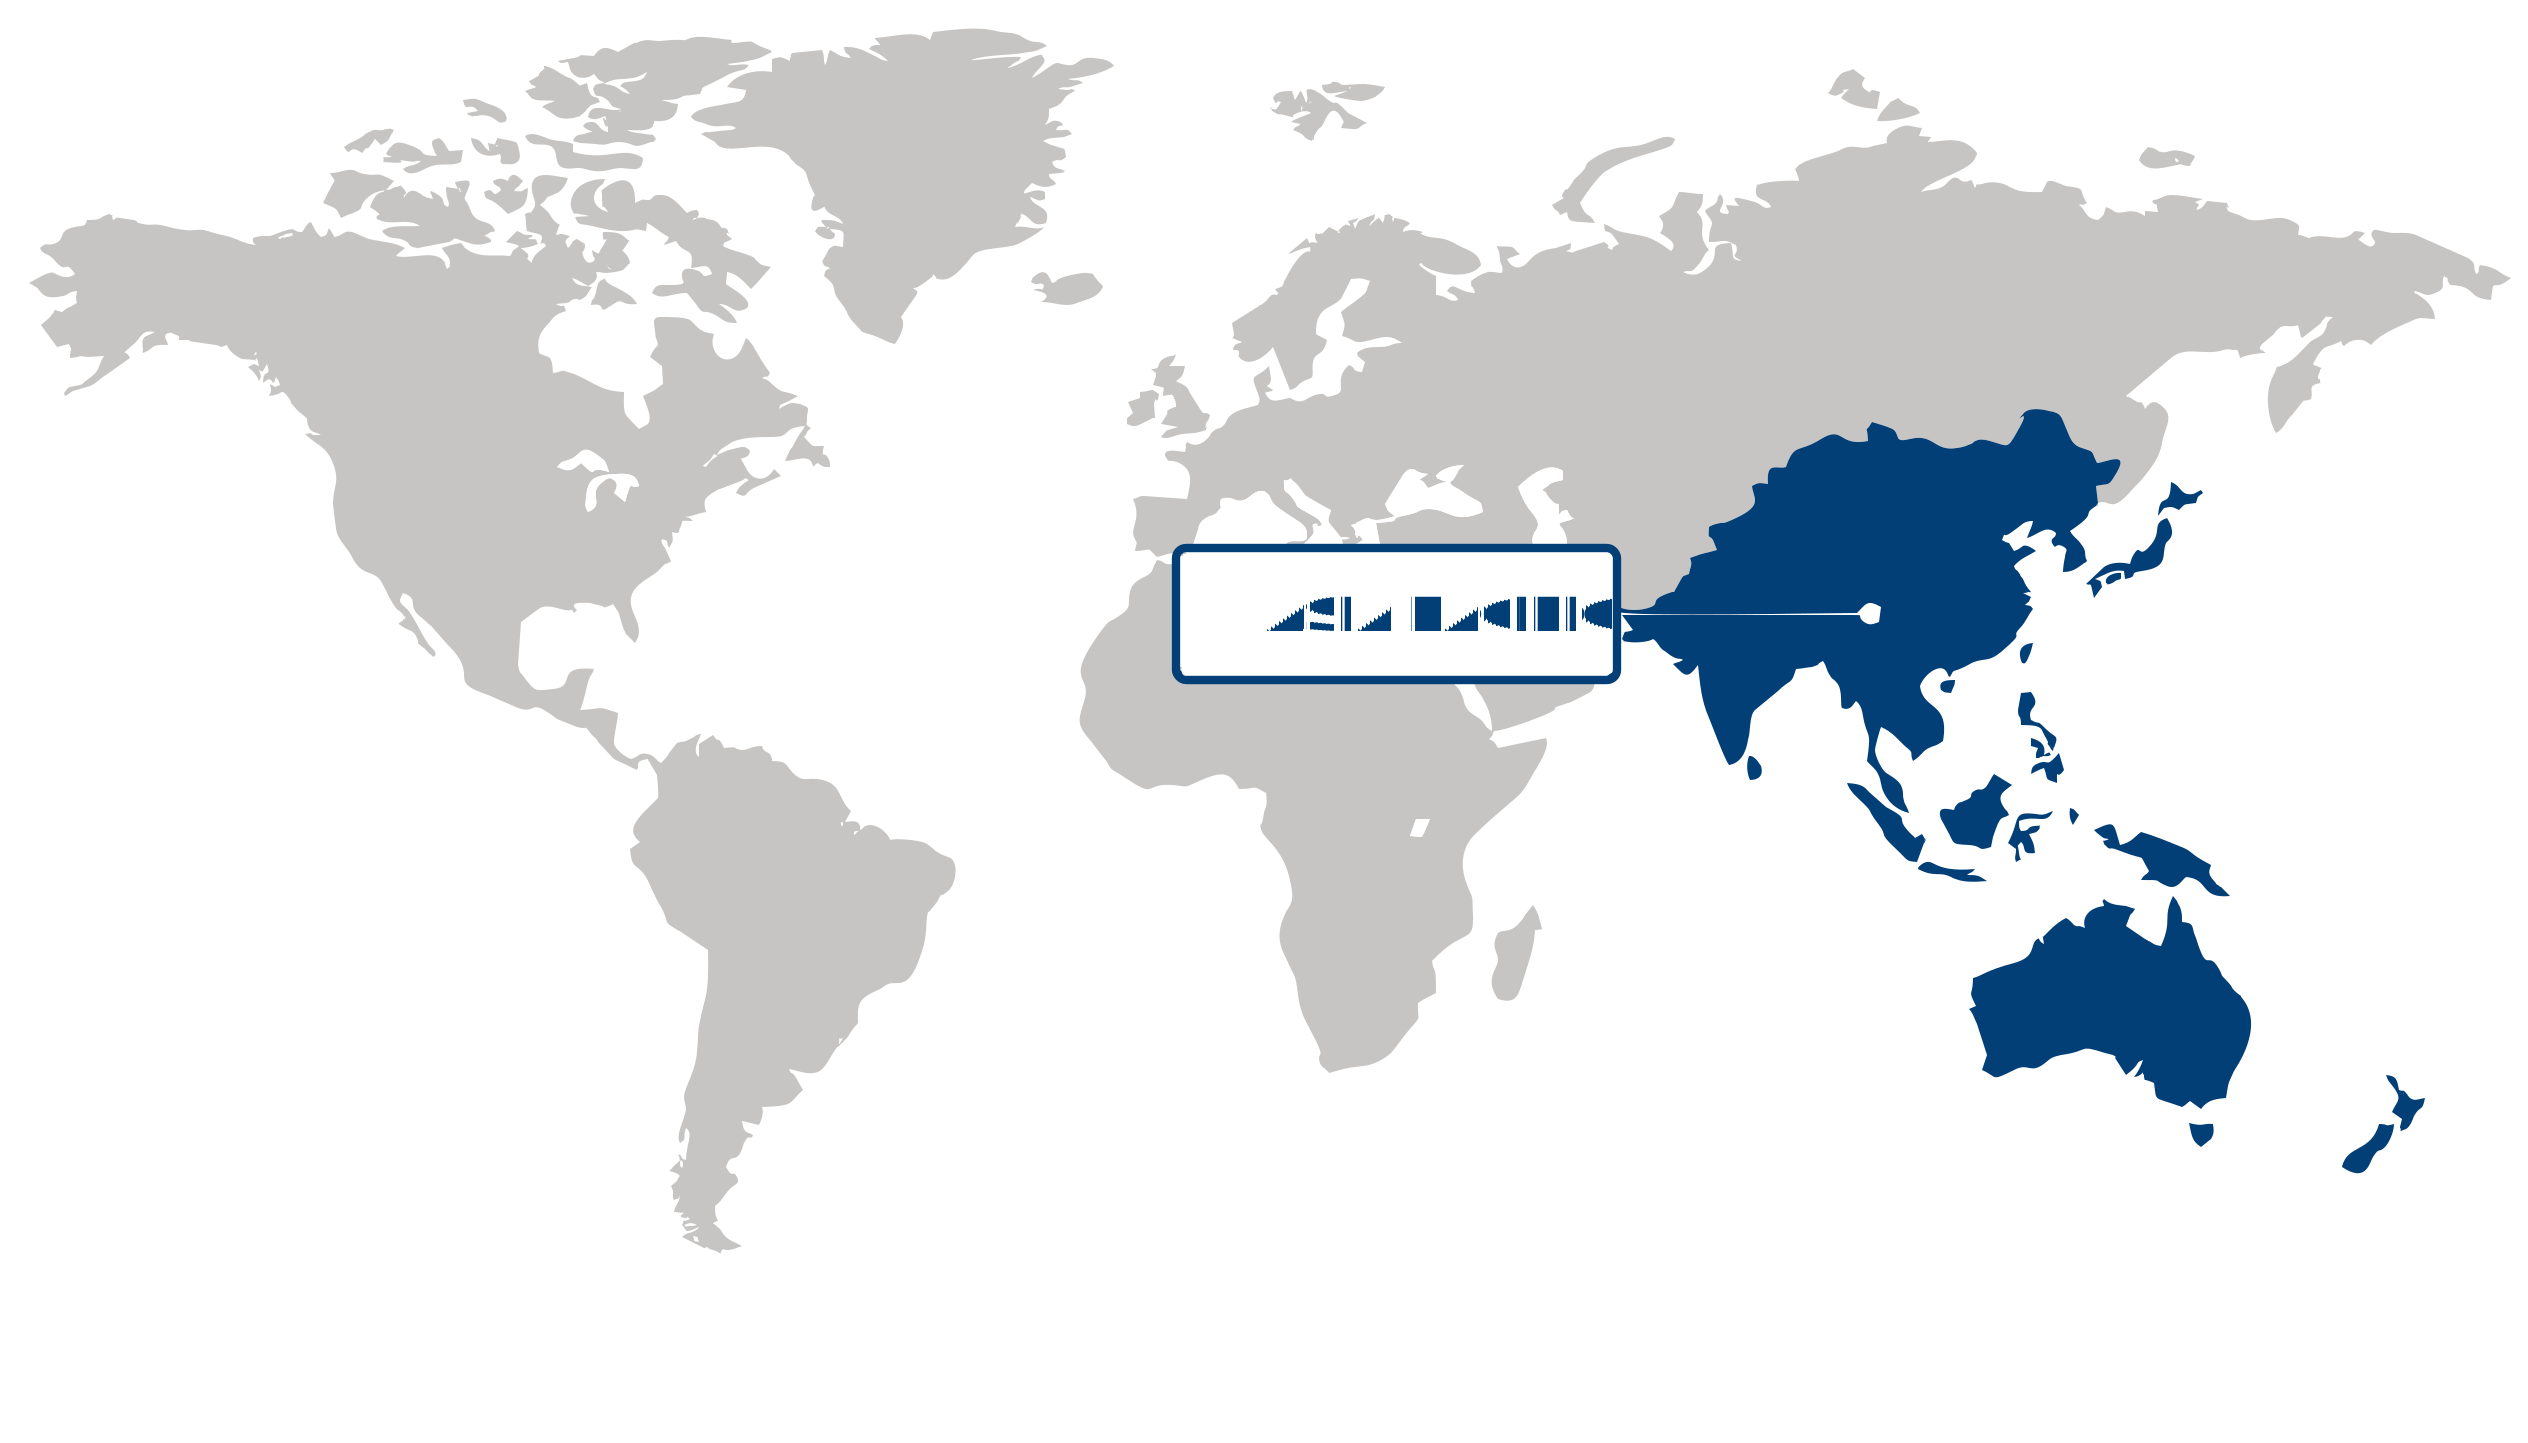
Asia Pacifico (la regione più grande e in più rapida crescita)
La regione Asia-Pacifico ha guidato il mercato della ventilazione, rappresentando il 42,12% del mercato nel 2026, e si è confermata anche il mercato regionale in più rapida crescita. Questa solida posizione è supportata dalla rapida urbanizzazione, dall'espansione dell'attività edilizia, dallo sviluppo industriale e dalle crescenti esigenze di qualità dell'aria interna in edifici residenziali, commerciali e industriali. La crescita demografica e l'aumento della densità edilizia accrescono la necessità di soluzioni efficaci per la circolazione dell'aria e il controllo climatico, soprattutto nei centri urbani in rapida espansione. Inoltre, l'espansione dei progetti manifatturieri e infrastrutturali sta generando domanda di sistemi di ventilazione avanzati negli ambienti industriali. La crescente consapevolezza in materia di qualità dell'aria interna, le considerazioni sull'efficienza energetica e l'adozione di moderni standard edilizi stanno ulteriormente incentivando gli investimenti nelle infrastrutture di ventilazione, rafforzando le prospettive di crescita a lungo termine della regione.
| Parametro | Nord America | Asia-Pacifico | Europa | America Latina | Medio Oriente e Africa |
|---|---|---|---|---|---|
| Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato | |||||
| Regione sensibile ai costiiScalaBassoMedio Alto | |||||
| Ambiente normativoiScalaRestrittivoNeutrale Favorevole | |||||
| Fattori trainanti della domandaiScalaDeboleModerato Forte | |||||
| Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato | |||||
| Tasso di adozioneiScalaBassoMedio Alto | |||||
| Nuovi operatori / StartupiScalaScarsoModerato Elevato | |||||
| Indicatori macroeconomiciiScalaDeboleStabile Forte |
Mercato della ventilazione Quota (%), di Applicazione, 2026
Vai oltre il grafico e accedi a insight completi e tabelle dati
Richiedi un rapporto campione gratuitoAnalisi del segmento di applicazione: Commerciale (segmento più ampio) vs Residenziale (segmento in più rapida crescita)
Il segmento delle applicazioni commerciali, che detiene la quota maggiore del mercato della ventilazione, ha rappresentato il 58,3% nel 2026. La forte domanda proveniente da uffici, strutture sanitarie, istituti scolastici, spazi commerciali e strutture ricettive ha consolidato la sua posizione di leadership, poiché questi edifici necessitano di sistemi di ventilazione affidabili per mantenere la qualità dell'aria interna, il comfort degli occupanti e la conformità alle normative. I continui investimenti nelle infrastrutture commerciali e la crescente attenzione all'efficienza energetica degli edifici hanno ulteriormente rafforzato l'adozione diffusa di soluzioni di ventilazione avanzate in questo segmento.
Si prevede che il segmento delle applicazioni residenziali sarà quello a più rapida crescita, grazie alla crescente consapevolezza dei consumatori in merito ad ambienti interni salubri e alla sempre maggiore integrazione di sistemi di ventilazione ad alta efficienza energetica nelle case nuove e ristrutturate. La crescente diffusione delle tecnologie per la casa intelligente, gli standard edilizi residenziali più rigorosi e la maggiore attenzione alla qualità dell'aria stanno incoraggiando i proprietari di casa a investire in moderne soluzioni di ventilazione che migliorano il comfort riducendo al contempo il consumo energetico.
Analisi del segmento per tipologia di prodotto: ERV (ventilatori a recupero di energia) (segmento più ampio e in più rapida crescita)
Il mercato della ventilazione è stato guidato dal segmento dei sistemi di recupero energetico (ERV), che nel 2026 deteneva una quota del 46,53%, affermandosi anche come la categoria a più rapida crescita. La sua solida posizione è supportata dalla capacità di recuperare sia il calore che l'umidità durante il ricambio d'aria, migliorando la qualità dell'aria interna e riducendo i carichi di riscaldamento e raffreddamento. La crescente domanda di tecnologie edilizie sostenibili, i requisiti più stringenti in materia di efficienza energetica e la crescente preferenza per sistemi di ventilazione economicamente vantaggiosi continuano ad accelerare l'adozione di soluzioni ERV in ambito residenziale e commerciale.
Analisi del segmento del canale di distribuzione: indiretto (segmento più ampio) vs diretto (segmento in più rapida crescita)
Nel 2026, il segmento della distribuzione indiretta deteneva la quota maggiore del mercato, supportato da un'ampia rete di rivenditori, distributori e dettaglianti che consente ai produttori di raggiungere una vasta clientela in diversi mercati geografici. Questo canale beneficia inoltre di un consolidato servizio di assistenza post-vendita, della disponibilità dei prodotti e di solide relazioni con appaltatori e installatori professionisti, il che lo rende il canale di acquisto preferito da molti utenti finali.
Nel mercato della ventilazione, si prevede che il segmento del canale di distribuzione diretta registrerà la crescita più rapida, poiché i produttori rafforzano sempre più il coinvolgimento diretto con i clienti attraverso piattaforme di vendita digitali, team di vendita dedicati e supporto personalizzato ai progetti. Questo approccio consente un maggiore controllo sulle relazioni con i clienti, migliora la consulenza tecnica e permette di realizzare soluzioni di ventilazione su misura per grandi progetti commerciali e industriali.
| Segmento | Sottosegmento | Segmento più grande | Segmento in più rapida crescita |
|---|---|---|---|
| Applicazione | Residenziale, Commerciale, Industriale | Commerciale | Residenziale |
| Tipo di prodotto | ERV (ventilatore con recupero di energia), HRV (ventilatore con recupero di calore), altri | ERV (ventilatore a recupero di energia) | ERV (ventilatore a recupero di energia) |
| Canale di distribuzione | Diretto, indiretto | Indiretto | Diretto |
| Tipo di installazione | Nuova costruzione, ristrutturazione | Nuova costruzione | Ristrutturazione |
Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.
Clicca per ottenere subito il tuo rapporto personalizzato.
Scenario competitivo e posizionamento di mercato
Principali attori nel mercato della ventilazione:
- Carrier Global Corporation (Stati Uniti)
- Daikin Industries Ltd. (Giappone)
- Trane Technologies plc (Irlanda)
- Johnson Controls International plc (Irlanda)
- Greenheck Fan Corporation (Stati Uniti)
- Panasonic Corporation (Giappone)
- Mitsubishi Electric Corporation (Giappone)
- Broan-NuTone LLC (Stati Uniti)
- Zehnder Group AG (Svizzera)
- Vent-Axia Group Limited (Regno Unito)
La crescente domanda di una migliore qualità dell'aria interna e di sistemi edilizi ad alta efficienza energetica sta ridefinendo le dinamiche competitive del mercato della ventilazione. I fornitori stanno integrando sempre più spesso controlli intelligenti, gestione automatizzata del flusso d'aria e compatibilità con sistemi di gestione degli edifici più ampi, al fine di offrire soluzioni che bilancino il comfort degli occupanti con l'efficienza operativa. Allo stesso tempo, la differenziazione competitiva si sta estendendo all'ingegneria specifica per le applicazioni, al supporto per l'intero ciclo di vita e all'adattabilità agli standard costruttivi in continua evoluzione, favorendo i produttori in grado di fornire sistemi flessibili che rispondano alle diverse esigenze del settore commerciale, industriale e residenziale.
| Azienda | Quota di mercato | Ricavi aziendali | CAGR dei ricavi (%) | Portafoglio prodotti | Presenza geografica | Focus su innovazione / R&S | Sviluppi strategici |
|---|---|---|---|---|---|---|---|
| Carrier Global Corporation (United States) | |||||||
| Daikin Industries Ltd. (Japan) | |||||||
| Trane Technologies plc (Ireland) | |||||||
| Johnson Controls International plc (Ireland) | |||||||
| Greenheck Fan Corporation (United States) | |||||||
| Panasonic Corporation (Japan) | |||||||
| Mitsubishi Electric Corporation (Japan) | |||||||
| Broan-NuTone LLC (United States) | |||||||
| Zehnder Group AG (Switzerland) | |||||||
| Vent-Axia Group Limited (United Kingdom) |
Notizie e sviluppi del settore
| Nome dell’azienda | Data | Sviluppo principale |
|---|---|---|
| Griglia per maiali | 26 gennaio | Hog Slat ha lanciato la sua linea di ventilatori AirStorm Pro, progettata con tecnologia Omni-EC, che consente agli allevatori di suini di ottimizzare l'efficienza del ricambio d'aria e di ammodernare i sistemi di ventilazione esistenti negli allevamenti senza dover sostituire completamente le apparecchiature. |
| Ziehl-Abegg | 25 dicembre | Ziehl-Abegg ha avviato un piano di espansione strategica nel mercato statunitense, puntando alla crescita della capacità produttiva e operativa nei segmenti di tecnologia di ventilazione, controllo e azionamento, al fine di ampliare la propria presenza industriale a lungo termine. |
| Samsung Electronics | 25 novembre | Samsung Electronics ha finalizzato l'acquisizione di FläktGroup, una mossa strategica che espande significativamente la sua presenza nel settore HVAC commerciale e industriale, integrando infrastrutture specializzate per la ventilazione e il trattamento dell'aria nel suo portafoglio globale. |
| Impianto Pilota di Isolamento dei Rifiuti (WIPP) | 25 marzo | L'impianto pilota di isolamento dei rifiuti ha raggiunto la fase di collaudo del suo nuovo impianto di ventilazione su larga scala. L'ammodernamento infrastrutturale all'avanguardia è progettato per migliorare la sicurezza del deposito e le dinamiche del flusso d'aria operativo sotterraneo una volta raggiunto il pieno regime operativo. |
| Gruppo di ventilazione Soler & Palau | 24 aprile | Soler & Palau Ventilation Group ha acquisito United Enertech e i suoi marchi affiliati. Questa fusione amplia la gamma di prodotti del gruppo e rafforza il suo posizionamento sul mercato, integrando tecnologie specializzate per la movimentazione e la distribuzione dell'aria. |
| Trane Technologies | 23 maggio | Trane Technologies ha acquisito MTA S.p.A., azienda sviluppatrice di tecnologie per il raffreddamento dei processi industriali. L'acquisizione amplia il portafoglio HVAC commerciale di Trane, integrando soluzioni complementari e robuste per la gestione termica di impianti industriali e commerciali. |
| Johnson Controls | 21 maggio | Johnson Controls ha completato l'acquisizione di Silent-Aire per rafforzare la propria posizione nel settore del raffreddamento per applicazioni critiche. L'operazione integra infrastrutture modulari specializzate e soluzioni di ventilazione per data center hyperscale nella sua offerta principale di prodotti HVAC. |
Personalizza il rapporto
Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.
Mercato della ventilazione — Segmenti personalizzati
| Segmento | Sottosegmento |
|---|---|
| Capacità di flusso d'aria | Sistemi a basso flusso d'aria, sistemi a medio flusso d'aria, sistemi ad alto flusso d'aria |
| Livello di efficienza energetica | Efficienza standard, alta efficienza, altissima efficienza |
| Sistema di controllo | Controllo manuale, controllo automatico, controllo intelligente e connesso |
Mercato della ventilazione — Indice personalizzato
| Capitolo personalizzato | Chapter Details |
|---|---|
| Strategia per la qualità dell'aria interna |
|
| Tabella di marcia per la ventilazione a basso consumo energetico |
|
| Strategia di adozione della ventilazione intelligente |
|
Hai bisogno di una diversa suddivisione dei dati?
Richiedi ricerca personalizzataDomande frequenti
Quanto vale il mercato della ventilazione?
Quali saranno le dimensioni previste del settore della ventilazione entro il 2036?
In che modo le priorità relative alla qualità dell'aria interna influenzano gli investimenti nel mercato della ventilazione?
Perché l'integrazione degli edifici intelligenti sta accelerando l'adozione dei sistemi di ventilazione?
Perché il segmento delle applicazioni commerciali è leader nel mercato della ventilazione?
Perché il canale di distribuzione diretta è il segmento in più rapida crescita nel mercato della ventilazione?
Perché la regione Asia-Pacifico è leader nel mercato globale della ventilazione?
Quali sono i fattori che rendono la regione Asia-Pacifico il mercato della ventilazione in più rapida crescita?
Quali sono i principali concorrenti nel panorama della ventilazione?
I nostri clienti
"Le vostre analisi sulle strutture della forza lavoro erano estremamente accurate. L’analisi dei ruoli di livello medio e senior ha convalidato alcune delle nostre decisioni di assunzione e messo in evidenza alcune lacune."
Ateliers De France
"Il rapporto ci ha fornito preziose informazioni sui concorrenti presenti sul mercato. Ha aiutato il nostro team a perfezionare la strategia di gara per i prossimi contratti."
Clark Construction
"I rapporti hanno fornito un’analisi approfondita delle tendenze di mercato e del panorama competitivo. Gli approfondimenti strategici e le raccomandazioni sono stati molto utili."
Rudolph and Sletten
Il nostro team di ricerca e metodologia
Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.
Questo rapporto è stato preparato dal Team di Ricerca Costruzioni e Produzione di Fundamental Business Insights, specializzato nei mercati globali delle costruzioni, dei materiali da costruzione, dei processi produttivi e delle infrastrutture industriali. Il team monitora attentamente l’attività edilizia, gli investimenti infrastrutturali, le tecnologie produttive, le tendenze delle materie prime, l’adozione delle apparecchiature, il lavoro e la produttività, le iniziative di sostenibilità, gli standard normativi e le dinamiche della catena di approvvigionamento. La ricerca combina discussioni primarie con produttori, imprese edili, fornitori di apparecchiature, distributori, appaltatori ed esperti del settore con rapporti aziendali, statistiche governative sulle infrastrutture, pubblicazioni normative, associazioni industriali, standard ingegneristici e pubblicazioni tecniche. Le stime sono validate attraverso molteplici tecniche di ricerca prima della revisione interna.
Consegna
Pubblicati
Disponibile
Supporto
- Dimensioni e previsioni del mercato
- Segmentazione del mercato
- Analisi regionale
- Fattori di crescita e sfide
- Dinamiche di mercato
- Panorama competitivo
- Profili aziendali
- Benchmarking competitivo
- Fusioni e acquisizioni
- Analisi della quota di mercato o strategie delle principali aziende
- Analisi della catena del valore
- Le cinque forze di Porter
- Analisi PESTLE
- Tendenze dei prezzi
- Analisi domanda-offerta
- Panorama tecnologico
- Panorama normativo
- Panorama degli investimenti e dei finanziamenti
- Opportunità emergenti
- Prospettive future del mercato