Taille et croissance du marché de la ventilation : prévisions 2027-2036, par segments (application, type de produit, canal de distribution, type d’installation), tendances de la demande régionale (Amérique du Nord, Asie-Pacifique, Europe), analyses clés par pays (États-Unis, Japon, Corée du Sud, Allemagne, France, Italie) et paysage concurrentiel
Accéder au contenu
Taille du marché et perspectives de croissance
Le marché de la ventilation représentait environ 30,65 milliards de dollars en 2026 et devrait croître à un TCAC de 6,36 % entre 2027 et 2036, dépassant les 56,78 milliards de dollars d'ici 2036. Le chiffre d'affaires du secteur pour 2027 est estimé à 32,31 milliards de dollars.
Obtenez plus de détails sur ce rapport
Demander un rapport d’échantillon gratuitMarché de la ventilation Intelligence Snapshot
Dynamique du marché régional
- La région Asie-Pacifique représentait 42,12 % en 2026, sous l'effet de l'urbanisation, de la construction, du développement industriel et des exigences croissantes en matière de qualité de l'air intérieur.
- La densification rapide des bâtiments, l'expansion du secteur manufacturier, les projets d'infrastructure, les considérations d'efficacité énergétique et les normes de construction modernes accélèrent les investissements dans la ventilation dans toute la région.
Dynamique du segment
- Le segment des applications commerciales détenait 58,3 % du marché en 2026, tiré par une forte demande de la part des bureaux, des établissements de santé, d'éducation, de vente au détail et d'hôtellerie qui nécessitent une ventilation fiable pour la qualité de l'air intérieur, le confort des occupants et la conformité réglementaire.
- La distribution directe se développe à mesure que les fabricants renforcent leur engagement client grâce à des plateformes de vente numériques, des équipes de vente dédiées et un soutien personnalisé aux projets, permettant ainsi une meilleure consultation technique et des solutions sur mesure pour les grands projets commerciaux et industriels.
Facteurs de croissance du marché
- Les préoccupations liées à la qualité de l'air intérieur accélèrent la demande de déploiement de systèmes de ventilation avancés.
- L’adaptation au changement climatique favorise la modernisation des infrastructures de chauffage, de ventilation et de climatisation résilientes
- L'intégration des bâtiments intelligents et des systèmes de contrôle des flux d'air compatibles avec l'Internet des objets (IoT) améliore l'adoption de l'efficacité énergétique
Principaux acteurs du marché
- Parmi les principaux acteurs du marché de la ventilation figurent Carrier Global Corporation (États-Unis), Daikin Industries, Ltd. (Japon), Trane Technologies plc (Irlande), Johnson Controls International plc (Irlande), Greenheck Fan Corporation (États-Unis), Panasonic Corporation (Japon), Mitsubishi Electric Corporation (Japon), Broan-NuTone LLC (États-Unis), Zehnder Group AG (Suisse) et Vent-Axia Group Limited (Royaume-Uni).
Aperçu des prévisions du marché mondial
Perspectives du marché
- Taille du marché en 2026: 30,65 milliards de dollars américains
- Taille estimée du marché en 2027: 32,31 milliards de dollars américains
- Taille du marché prévue: 56,78 milliards de dollars d'ici 2036
- Prévisions de croissance: TCAC de 6,36 % (2027-2036)
Perspectives régionales et par segment
- Marché régional principal : Asie-Pacifique
- Pôle régional à forte croissance : Asie-Pacifique
- Segment de revenus principal : Commercial (Application) | ERV (Ventilateur à récupération d'énergie) (Type de produit) | Indirect (Canal de distribution) | Nouvelle construction (Type d'installation)
- Segment émergent offrant des opportunités : Résidentiel (Application) | VRE (Ventilateur à récupération d'énergie) (Type de produit) | Direct (Canal de distribution) | Rénovation (Type d'installation)
Facteurs de croissance du marché et tendances du secteur
Les préoccupations liées à la qualité de l'air intérieur accélèrent la demande de déploiement de systèmes de ventilation avancés.
La prise de conscience croissante du lien entre l'environnement intérieur et la santé des occupants a transformé la ventilation, d'une simple exigence du bâtiment, en une priorité stratégique en matière d'infrastructures. La croissance du marché de la ventilation est portée par les organisations, les institutions et les particuliers qui recherchent des systèmes performants capables d'améliorer la circulation de l'air, de contrôler les polluants atmosphériques et de maintenir des conditions intérieures plus saines. Cette demande est également soutenue par l'attention accrue portée au bien-être au travail , aux établissements d'enseignement, aux environnements de soins et aux espaces résidentiels, où une gestion efficace des flux d'air contribue au confort des occupants et à la continuité des activités. Les propriétaires d'immeubles accordent également une importance accrue à la performance de la ventilation lors de la modernisation des bâtiments existants afin de répondre aux exigences croissantes en matière de qualité de l'air intérieur.
L’adaptation au changement climatique favorise la modernisation des infrastructures de chauffage, de ventilation et de climatisation résilientes
Les phénomènes météorologiques extrêmes et l'évolution du climat incitent les propriétaires et les planificateurs d'infrastructures à renforcer la résilience des systèmes de bâtiments face aux variations environnementales. Ces évolutions stimuleront la croissance du marché de la ventilation en encourageant les investissements dans des solutions modernes capables de maintenir des conditions intérieures stables tout en assurant un chauffage et une climatisation performants, quelles que soient les conditions climatiques. Les systèmes modernisés sont de plus en plus conçus pour améliorer la fiabilité opérationnelle, optimiser la distribution des flux d'air et s'intégrer à des stratégies globales de résilience des bâtiments. Ces stratégies prennent en compte la consommation d'énergie, le confort des occupants et la performance à long terme des infrastructures, dans les secteurs commercial, industriel et résidentiel.
L'intégration des bâtiments intelligents et des systèmes de contrôle des flux d'air connectés à l'Internet des objets (IoT) améliore l'adoption de l'efficacité énergétique
L'adoption croissante des technologies de bâtiments connectés a créé de nouvelles opportunités pour les systèmes de ventilation intelligents, capables de s'adapter dynamiquement à l'occupation et aux conditions environnementales. Dans ce contexte, le marché de la ventilation connaît une forte croissance, les commandes de flux d'air connectées à l'Internet des objets (IoT) assurant une surveillance continue, des ajustements automatisés et une meilleure gestion de l'énergie sans compromettre le confort intérieur. L'intégration aux plateformes de gestion centralisée des bâtiments permet aux exploitants d'optimiser les performances du système, d'identifier les besoins de maintenance et d'améliorer l'efficacité opérationnelle grâce à une prise de décision basée sur les données, favorisant ainsi une gestion plus efficace des environnements complexes.
| Facteur de croissance | Impact sur le TCAC | Influence réglementaire | Pertinence géographique | Taux d’adoption | Calendrier de l’impact |
|---|---|---|---|---|---|
| Les préoccupations liées à la qualité de l'air intérieur accélèrent la demande de déploiement de systèmes de ventilation avancés. | 2% | Haut | Amérique du Nord, Europe | Haut | court terme |
| L’adaptation au changement climatique favorise la modernisation des infrastructures de chauffage, de ventilation et de climatisation résilientes | 1,5% | Haut | Asie-Pacifique | Haut | Mi-mandat |
| L'intégration des bâtiments intelligents et des systèmes de contrôle des flux d'air connectés à l'Internet des objets (IoT) améliore l'adoption de l'efficacité énergétique | 1% | Modéré | Amérique du Nord, Europe | Moyen | Mi-mandat |
Explore Growth Opportunities
Demander un rapport d’échantillon gratuitDynamique de la demande régionale
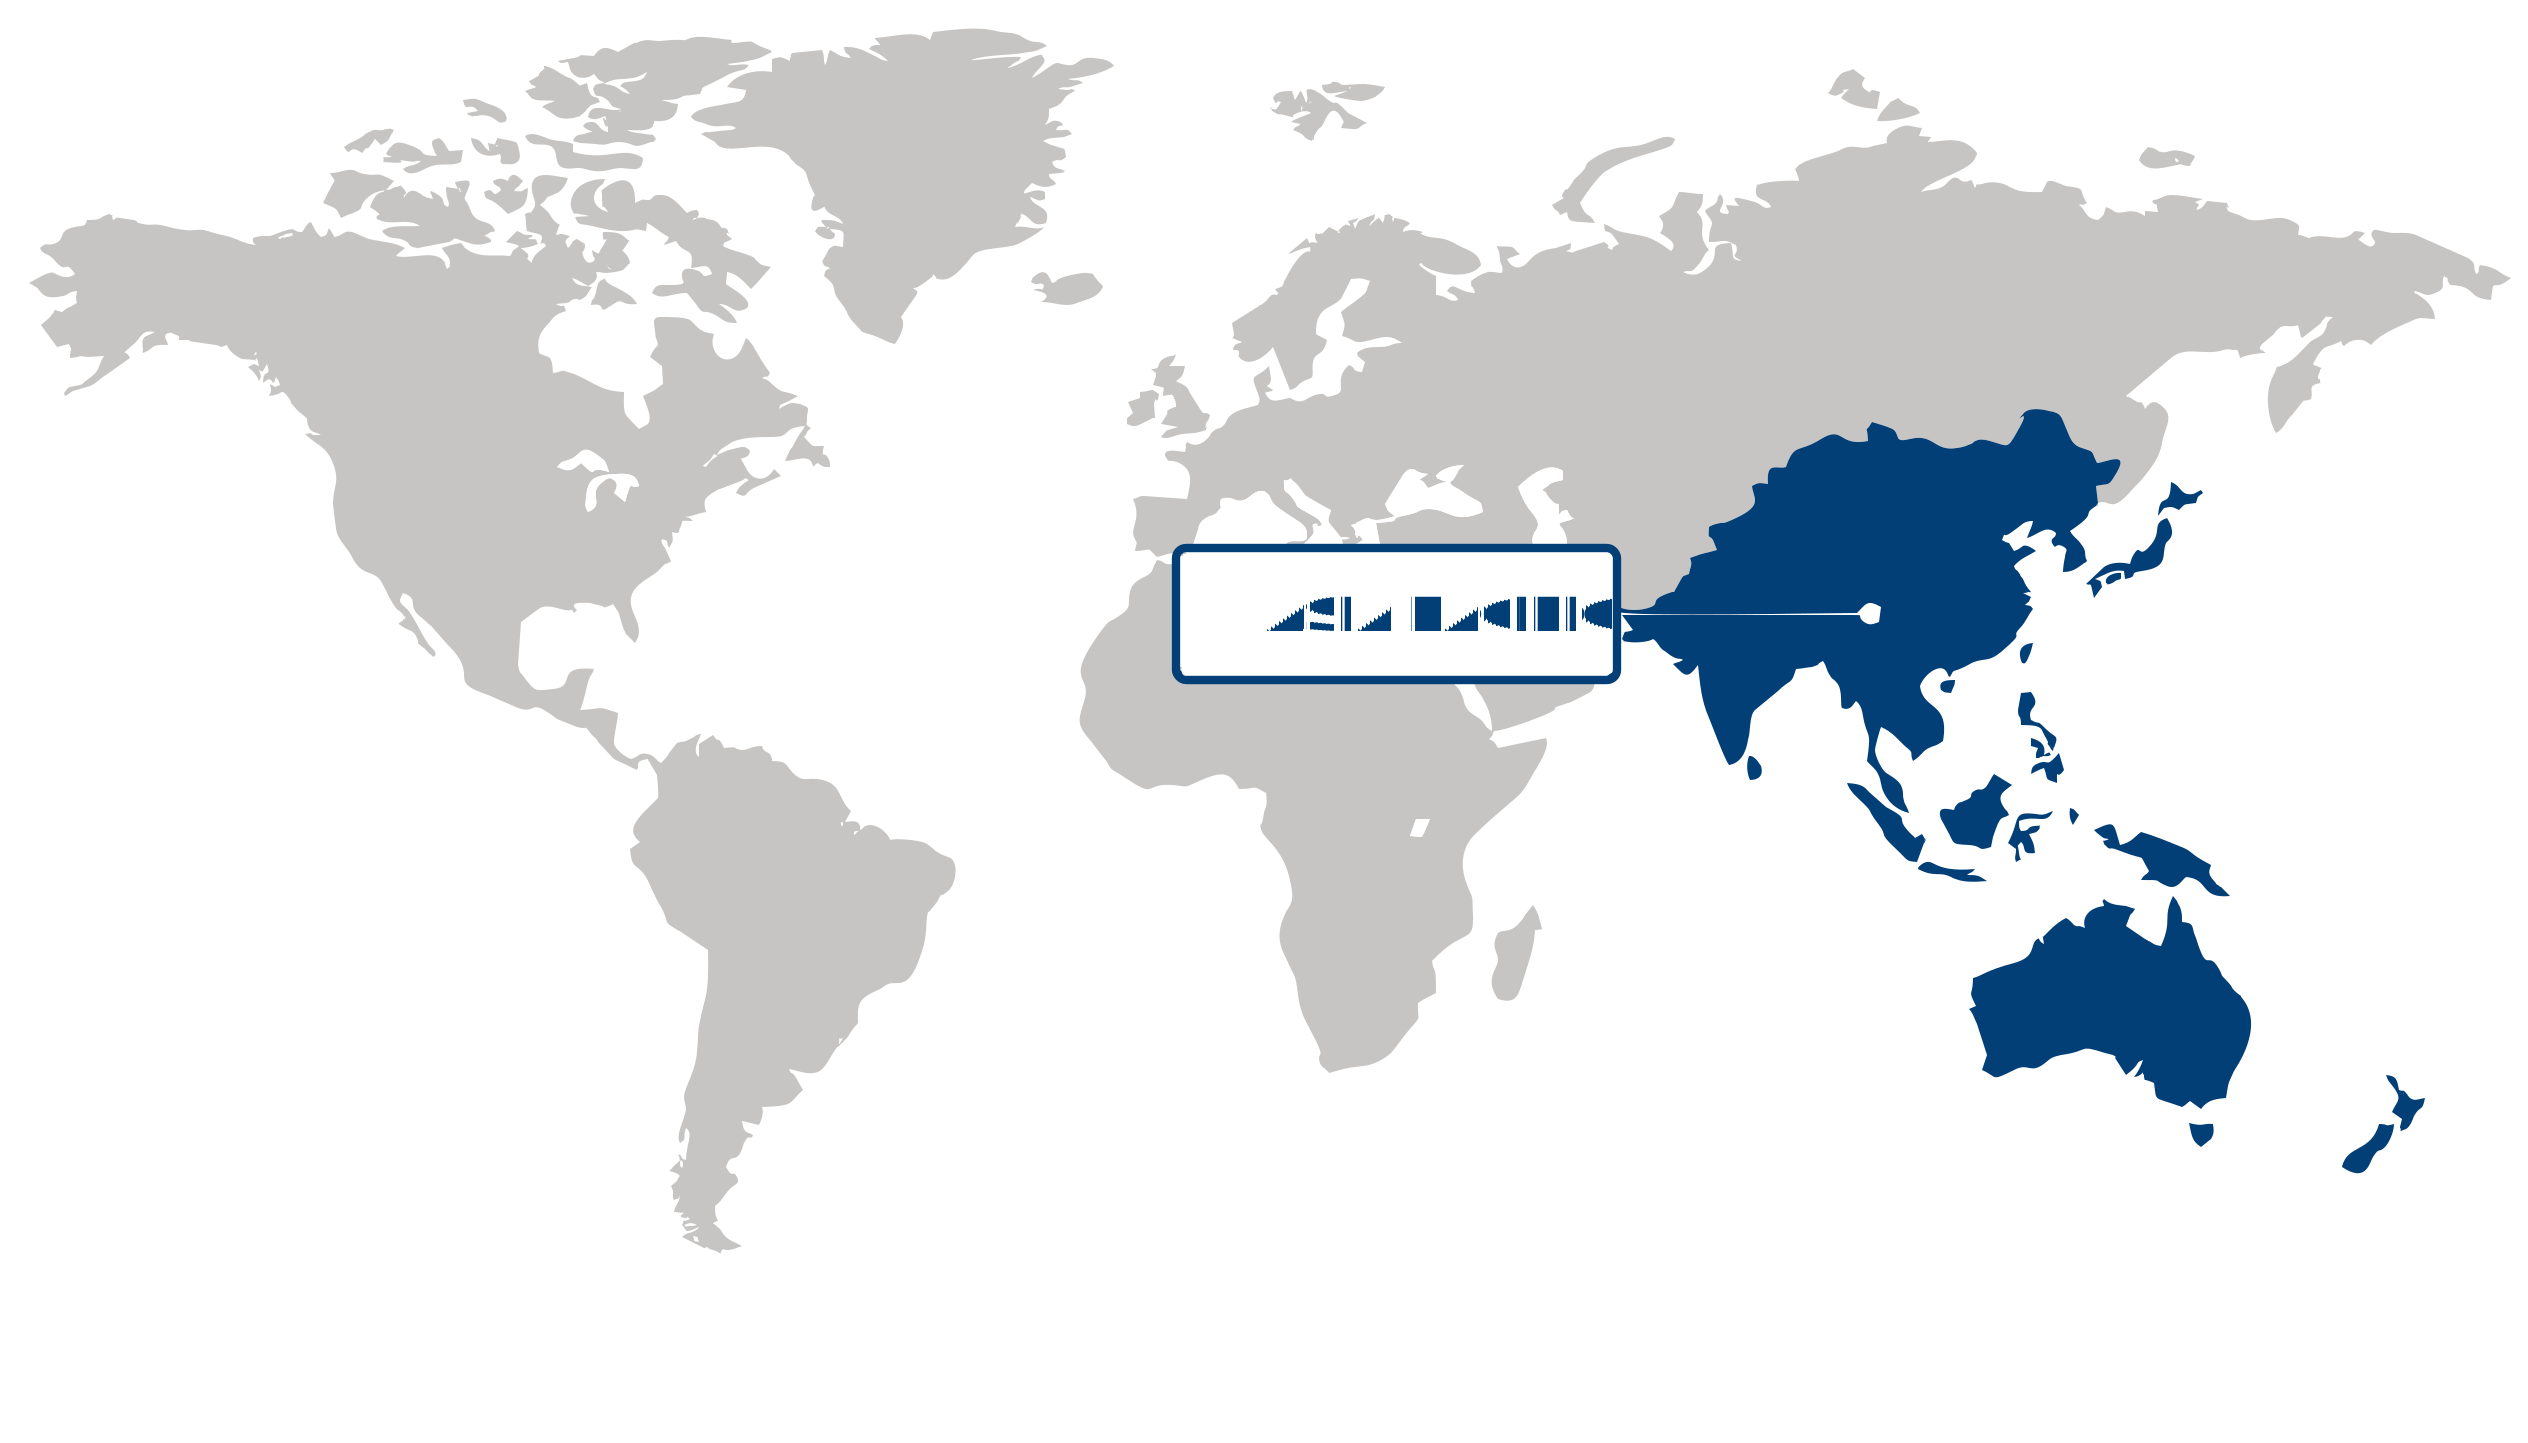
Asie-Pacifique (région la plus vaste et à la croissance la plus rapide)
La région Asie-Pacifique dominait le marché de la ventilation, représentant 42,12 % du marché en 2026, et affichait également la croissance régionale la plus rapide. Cette position dominante s'explique par l'urbanisation rapide, l'expansion du secteur de la construction, le développement industriel et les exigences croissantes en matière de qualité de l'air intérieur dans les bâtiments résidentiels, commerciaux et industriels. La croissance démographique et la densification des bâtiments accentuent le besoin de solutions efficaces de circulation d'air et de climatisation, notamment dans les centres urbains en plein essor. Par ailleurs, le développement des projets de production et d'infrastructures génère une demande accrue de systèmes de ventilation performants dans les environnements industriels. Enfin, la sensibilisation croissante à la qualité de l'air intérieur, les enjeux d'efficacité énergétique et l'adoption de normes de construction modernes encouragent les investissements dans les infrastructures de ventilation, renforçant ainsi les perspectives de croissance à long terme de la région.
| Paramètre | Amérique du Nord | Asie-Pacifique | Europe | Amérique latine | Moyen-Orient et Afrique |
|---|---|---|---|---|---|
| Pôle d’innovationiÉchelleÉmergentEn développement Avancé | |||||
| Région sensible aux coûtsiÉchelleFaibleMoyen Élevé | |||||
| Environnement réglementaireiÉchelleRestrictifNeutre Favorable | |||||
| Facteurs de demandeiÉchelleFaibleModérée Forte | |||||
| Stade de développementiÉchelleÉmergentEn développement Développé | |||||
| Taux d’adoptioniÉchelleFaibleMoyen Élevé | |||||
| Nouveaux entrants / StartupsiÉchellePeu nombreuxModérée Nombreux | |||||
| Indicateurs macroéconomiquesiÉchelleFaibleStables Forte |
Principales informations par pays
NOUS.
Demande de rénovation énergétiqueLe marché américain de la ventilation bénéficie des rénovations de bâtiments axées sur la qualité de l'air intérieur et l'efficacité énergétique. Les projets commerciaux et résidentiels intègrent de plus en plus de systèmes de ventilation avancés qui favorisent des environnements intérieurs plus sains et la conformité aux normes de construction en constante évolution.
Allemagne
Systèmes de traitement d'air à haute efficacitéL'Allemagne privilégie les technologies de ventilation écoénergétiques intégrées aux pratiques de construction durables. La demande est croissante pour les systèmes de récupération de chaleur et de ventilation intelligente qui contribuent à réduire la consommation d'énergie tout en respectant des exigences strictes en matière de qualité de l'air intérieur.
Japon
Conception de ventilation économe en espaceLe marché japonais de la ventilation privilégie les systèmes compacts et technologiquement avancés, adaptés aux environnements urbains denses. Les gestionnaires d'immeubles adoptent des solutions de ventilation qui concilient performance énergétique et amélioration de la qualité de l'air intérieur dans les bâtiments résidentiels et commerciaux.
Corée du Sud
Intégration des bâtiments intelligentsLa Corée du Sud intègre de plus en plus les systèmes de ventilation dans les infrastructures de bâtiments connectés et intelligents. La demande croît pour des solutions équipées de capteurs permettant de surveiller la qualité de l'air et d'optimiser la circulation de l'air dans les bâtiments commerciaux et les ensembles résidentiels à forte densité.
France 🇫🇷
Améliorations de la qualité de l'air intérieurLa France privilégie l'amélioration de la ventilation dans les bâtiments publics et résidentiels afin de répondre aux enjeux de performance énergétique et de santé des occupants. Les propriétaires investissent dans des systèmes modernes qui associent gestion de la qualité de l'air, objectifs d'efficacité énergétique et projets de rénovation.
Italie
Installations liées à la rénovationLe marché italien de la ventilation est soutenu par la rénovation des bâtiments et l'attention croissante portée à la qualité de l'air intérieur. La demande se concentre sur des systèmes adaptés à la rénovation, qui améliorent l'efficacité du flux d'air tout en s'intégrant au vaste parc immobilier existant du pays.
Marché de la ventilation Part (%), par Application, 2026
Allez au-delà du graphique et accédez à des informations complètes et à des tableaux de données
Demander un rapport d’échantillon gratuitAnalyse des segments d'application : Commercial (segment le plus important) vs Résidentiel (segment à la croissance la plus rapide)
Le segment des applications commerciales, qui représente la plus grande part du marché de la ventilation (58,3 %) en 2026, a bénéficié d'une forte demande de la part des bureaux, des établissements de santé, des établissements d'enseignement, des commerces et des établissements hôteliers. Ces bâtiments nécessitent des systèmes de ventilation fiables pour garantir la qualité de l'air intérieur, le confort des occupants et la conformité réglementaire. Les investissements continus dans les infrastructures commerciales et l'importance croissante accordée à l'efficacité énergétique des bâtiments ont également favorisé l'adoption généralisée de solutions de ventilation avancées dans ce segment.
Le segment des applications résidentielles devrait connaître la croissance la plus rapide, grâce à une sensibilisation accrue des consommateurs à la qualité de l'air intérieur et à l'intégration croissante de systèmes de ventilation écoénergétiques dans les logements neufs et rénovés. L'adoption croissante des technologies de la maison connectée, le renforcement des normes de construction résidentielle et l'attention accrue portée à la qualité de l'air incitent les propriétaires à investir dans des solutions de ventilation modernes qui améliorent le confort tout en réduisant la consommation d'énergie.
Analyse par segment de produit : VRE (ventilateur à récupération d’énergie) (segment le plus important et à la croissance la plus rapide)
Le marché de la ventilation était dominé par le segment des ventilateurs à récupération d'énergie (VRE), qui détenait 46,53 % de parts de marché en 2026 et s'imposait comme le segment à la croissance la plus rapide. Sa position dominante s'explique par sa capacité à récupérer la chaleur et l'humidité lors du renouvellement d'air, améliorant ainsi la qualité de l'air intérieur tout en réduisant les besoins en chauffage et en climatisation. La demande croissante de technologies de construction durables, les exigences plus strictes en matière d'efficacité énergétique et la préférence grandissante pour des systèmes de ventilation économiques continuent d'accélérer l'adoption des solutions VRE dans les applications résidentielles et commerciales.
Analyse des segments de canaux de distribution : indirect (segment le plus important) vs direct (segment à la croissance la plus rapide)
En 2026, le segment de la distribution indirecte détenait la part de marché la plus importante, grâce à de vastes réseaux de concessionnaires, de distributeurs et de détaillants permettant aux fabricants de toucher une large clientèle sur divers marchés géographiques. Ce canal bénéficie également d'un service après-vente performant, d'une disponibilité des produits et de relations solides avec les entrepreneurs et les installateurs, ce qui en fait le mode d'achat privilégié de nombreux utilisateurs finaux.
Sur le marché de la ventilation, le segment de la distribution directe devrait connaître la croissance la plus rapide, les fabricants renforçant de plus en plus leur relation directe avec les clients via des plateformes de vente numériques, des équipes commerciales dédiées et un accompagnement personnalisé. Cette approche permet un meilleur contrôle de la relation client, améliore le conseil technique et permet de proposer des solutions de ventilation sur mesure pour les grands projets commerciaux et industriels.
| Segment | Sous-segment | Segment le plus important | Segment à la croissance la plus rapide |
|---|---|---|---|
| Application | Résidentiel, Commercial, Industriel | Commercial | Résidentiel |
| Type de produit | VRE (ventilateur à récupération d'énergie), VRC (ventilateur à récupération de chaleur), autres | ERV (Ventilateur à récupération d'énergie) | ERV (Ventilateur à récupération d'énergie) |
| Canal de distribution | Direct, indirect | Indirect | Direct |
| Type d'installation | Construction neuve, rénovation | Construction neuve | Rénovation |
Accédez à des analyses adaptées à votre entreprise grâce à nos études de marché personnalisées.
Cliquez pour obtenir votre rapport personnalisé dès maintenant.
Paysage concurrentiel et positionnement sur le marché
Principaux acteurs du marché de la ventilation :
- Carrier Global Corporation (États-Unis)
- Daikin Industries Ltd. (Japon)
- Trane Technologies plc (Irlande)
- Johnson Controls International plc (Irlande)
- Greenheck Fan Corporation (États-Unis)
- Panasonic Corporation (Japon)
- Société Mitsubishi Electric (Japon)
- Broan-NuTone LLC (États-Unis)
- Zehnder Group AG (Suisse)
- Vent-Axia Group Limited (Royaume-Uni)
La demande croissante de systèmes de ventilation écoénergétiques et de meilleure qualité de l'air intérieur redéfinit la concurrence entre les fabricants. Les fournisseurs intègrent de plus en plus de commandes intelligentes, de gestion automatisée des flux d'air et de compatibilité avec les systèmes de gestion technique du bâtiment (GTB) afin de proposer des solutions qui concilient confort des occupants et efficacité opérationnelle. Parallèlement, la différenciation concurrentielle s'étend à l'ingénierie spécifique à chaque application, au support tout au long du cycle de vie et à l'adaptabilité aux normes de construction en constante évolution, favorisant ainsi les fabricants capables de fournir des systèmes flexibles répondant aux exigences variées des secteurs commercial, industriel et résidentiel.
| Entreprise | Part de marché | Chiffre d’affaires de l’entreprise | TCAC du chiffre d’affaires (%) | Portefeuille de produits | Présence géographique | Focus sur l’innovation / R&D | Développements stratégiques |
|---|---|---|---|---|---|---|---|
| Carrier Global Corporation (United States) | |||||||
| Daikin Industries Ltd. (Japan) | |||||||
| Trane Technologies plc (Ireland) | |||||||
| Johnson Controls International plc (Ireland) | |||||||
| Greenheck Fan Corporation (United States) | |||||||
| Panasonic Corporation (Japan) | |||||||
| Mitsubishi Electric Corporation (Japan) | |||||||
| Broan-NuTone LLC (United States) | |||||||
| Zehnder Group AG (Switzerland) | |||||||
| Vent-Axia Group Limited (United Kingdom) |
Actualités et développements du secteur
| Nom de l’entreprise | Date | Développement clé |
|---|---|---|
| Lattes de porc | 26 janvier | Hog Slat a lancé sa gamme de ventilateurs AirStorm Pro, conçue avec la technologie Omni-EC, permettant aux producteurs de porcs d'optimiser l'efficacité du renouvellement d'air et de moderniser les systèmes de ventilation existants des installations d'élevage sans nécessiter un remplacement complet de l'équipement. |
| Ziehl-Abegg | 25 décembre | Ziehl-Abegg a lancé un cadre d'expansion stratégique sur le marché américain, ciblant la croissance des capacités et des opérations dans ses segments de technologies de ventilation, de contrôle et d'entraînement afin d'étendre son empreinte industrielle à long terme. |
| Samsung Electronics | 25 novembre | Samsung Electronics a finalisé l'acquisition de FläktGroup, une décision stratégique qui élargit considérablement sa présence dans le domaine du CVC commercial et industriel en intégrant des infrastructures spécialisées de ventilation et de traitement de l'air à son portefeuille mondial. |
| Usine pilote d’isolement des déchets (WIPP) | 25 mars | Le site pilote d'isolement des déchets a atteint la phase de mise en service de sa nouvelle installation de ventilation à grande échelle. Cette modernisation des infrastructures, à la pointe de la technologie, vise à améliorer la sécurité du site et la dynamique des flux d'air souterrains une fois pleinement opérationnel. |
| Groupe de ventilation Soler & Palau | 24 avril | Le groupe Soler & Palau Ventilation a fait l'acquisition d'United Enertech et de ses marques affiliées. Ce regroupement élargit sa gamme de produits et renforce son positionnement sur le marché grâce à l'intégration de technologies spécialisées en matière de traitement et de distribution de l'air. |
| Technologies Trane | 23 mai | Trane Technologies a fait l'acquisition de MTA S.p.A., société spécialisée dans le développement de technologies de refroidissement pour procédés industriels. Cette acquisition enrichit l'offre de Trane en matière de CVC commercial en y intégrant des solutions complémentaires de gestion thermique haute performance pour les installations industrielles et commerciales. |
| Johnson Controls | 21 mai | Johnson Controls a finalisé l'acquisition de Silent-Aire afin de renforcer sa position sur le marché du refroidissement des infrastructures critiques. Cette transaction intègre des solutions de ventilation modulaires spécialisées et des solutions de ventilation pour centres de données hyperscale à son offre de base en matière de CVC. |
Personnaliser votre rapport
Découvrez des exemples de personnalisation de ce rapport selon différents besoins de recherche, notamment des segments personnalisés, des sujets ou chapitres supplémentaires et des rapports associés. Cliquez sur une section de la roue ou sur son repère numéroté pour découvrir les options disponibles.
Marché de la ventilation — Segments personnalisés
| Segment | Sous-segment |
|---|---|
| Capacité de débit d'air | Systèmes à faible débit d'air, systèmes à débit d'air moyen, systèmes à débit d'air élevé |
| Niveau d'efficacité énergétique | Rendement standard, haut rendement, ultra-haut rendement |
| Système de contrôle | Commande manuelle, commande automatique, commande intelligente et connectée |
Marché de la ventilation — Table des matières personnalisée
| Chapitre personnalisé | Chapter Details |
|---|---|
| Stratégie de qualité de l'air intérieur |
|
| Feuille de route pour une ventilation écoénergétique |
|
| Stratégie d'adoption de la ventilation intelligente |
|
Besoin d’une autre lecture des données ?
Demander une recherche personnaliséeFoire aux questions
Quelle est la valeur du marché de la ventilation ?
Quelle sera la taille du secteur de la ventilation prévue d'ici 2036 ?
Comment les priorités en matière de qualité de l'air intérieur influencent-elles les investissements sur le marché de la ventilation ?
Pourquoi l'intégration des technologies intelligentes dans les bâtiments accélère-t-elle l'adoption des systèmes de ventilation ?
Pourquoi le segment des applications commerciales domine-t-il le marché de la ventilation ?
Pourquoi le canal de distribution directe est-il le segment qui connaît la croissance la plus rapide sur le marché de la ventilation ?
Pourquoi la région Asie-Pacifique domine-t-elle le marché mondial de la ventilation ?
Qu’est-ce qui fait de la région Asie-Pacifique le marché de la ventilation à la croissance la plus rapide ?
Quels sont les principaux concurrents sur le marché de la ventilation ?
Nos clients
"Vos informations sur les structures de la main-d’œuvre étaient très pertinentes. L’analyse des postes de niveau intermédiaire à senior a confirmé certaines de nos décisions de recrutement et mis en évidence certaines lacunes."
Ateliers De France
"Le rapport nous a fourni des informations précieuses sur les concurrents présents sur le marché. Il a aidé notre équipe à affiner notre stratégie de soumission pour les prochains contrats."
Clark Construction
"Les rapports ont fourni une analyse approfondie des tendances du marché et du paysage concurrentiel. Les informations stratégiques et les recommandations ont été très utiles."
Rudolph and Sletten
Notre équipe de recherche et notre méthodologie
Chaque rapport de Fundamental Business Insights est élaboré par une équipe de recherche spécialisée dans son secteur, validé au moyen d’une méthodologie structurée combinant des recherches primaires et secondaires, puis vérifié afin d’en garantir l’exactitude avant de vous être remis.
Ce rapport a été préparé par l’équipe de recherche Construction et Fabrication de Fundamental Business Insights, spécialisée dans les marchés mondiaux de la construction, des matériaux de construction, des procédés de fabrication et des infrastructures industrielles. L’équipe suit attentivement l’activité de construction, les investissements dans les infrastructures, les technologies de fabrication, les tendances des matières premières, l’adoption des équipements, la main-d’œuvre et la productivité, les initiatives de durabilité, les normes réglementaires et les chaînes d’approvisionnement. L’étude combine des échanges avec les fabricants, entreprises de construction, fournisseurs d’équipements, distributeurs, entrepreneurs et experts avec des rapports d’entreprise, statistiques gouvernementales, publications réglementaires, associations professionnelles, normes d’ingénierie et publications techniques. Les estimations sont validées par plusieurs méthodes et font l’objet d’un contrôle qualité interne.
Livraison
Publiés
Disponible
Support
- Taille et prévisions du marché
- Segmentation du marché
- Analyse régionale
- Facteurs de croissance et défis
- Dynamique du marché
- Paysage concurrentiel
- Profils des entreprises
- Benchmarking concurrentiel
- Fusions et acquisitions
- Analyse des parts de marché ou stratégies des principales entreprises
- Analyse de la chaîne de valeur
- Les cinq forces de Porter
- Analyse PESTLE
- Tendances des prix
- Analyse de l’offre et de la demande
- Paysage technologique
- Paysage réglementaire
- Paysage des investissements et du financement
- Opportunités émergentes
- Perspectives futures du marché