Marché des adhésifs pour le laminage du bois : taille et prévisions de croissance 2027-2036, par segments (application, type de résine, utilisateur final), tendances de la demande régionale (Amérique du Nord, Asie-Pacifique, Europe), principaux pays d’origine (États-Unis, Japon, Corée du Sud, Allemagne, France, Italie) et paysage concurrentiel
Accéder au contenu
Taille du marché et perspectives de croissance
Le marché des adhésifs pour le laminage du bois représentait 1,11 milliard de dollars en 2026 et devrait croître à un TCAC de 6,57 % entre 2027 et 2036, pour atteindre 2,1 milliards de dollars en 2036. Le chiffre d'affaires du secteur pour 2027 est estimé à 1,17 milliard de dollars.
Obtenez plus de détails sur ce rapport
Demander un rapport d’échantillon gratuitMarché des adhésifs pour le laminage du bois Intelligence Snapshot
Dynamique du marché régional
- L’Europe était en tête en 2026, grâce à ses secteurs bien établis de la construction et du travail du bois, à l’adoption du bois d’ingénierie et à l’accent mis sur les matériaux de construction durables et performants.
- La région Asie-Pacifique est en pleine expansion grâce à l'activité de construction, l'urbanisation, l'adoption du bois d'ingénierie, les investissements dans les infrastructures et la modernisation des pratiques de transformation du bois et de construction.
Dynamique du segment
- Les poutres de plancher représentaient une part de 34,13 % en 2026 en raison de leur besoin de collage durable dans les systèmes de charpente en bois et de l'adoption croissante de la construction en bois d'ingénierie.
- Le segment commercial est celui qui connaît la croissance la plus rapide, les promoteurs utilisant de plus en plus le bois d'ingénierie dans les projets de bureaux, de commerces et d'hôtellerie afin de favoriser des conceptions de construction durables et flexibles.
Facteurs de croissance du marché
- L'adoption croissante du bois d'ingénierie accroît la demande en adhésifs structuraux haute performance.
- La demande d'adhésifs à faible teneur en COV et sans formaldéhyde est stimulée par la conformité réglementaire.
- Le développement des matériaux de construction durables favorise l'adoption des adhésifs biosourcés.
Principaux acteurs du marché
- Parmi les principaux acteurs du marché des adhésifs pour le lamellage du bois figurent Henkel AG & Co. KGaA (Allemagne), H.B. Fuller Company (États-Unis), Sika AG (Suisse), Akzo Nobel N.V. (Pays-Bas), Ashland Global Holdings Inc. (États-Unis), 3M Company (États-Unis), Hexion Inc. (États-Unis), Jowat SE (Allemagne), Dynea AS (Norvège) et Kiilto Oy (Finlande).
Aperçu des prévisions du marché mondial
Perspectives du marché
- Taille du marché en 2026: 1,11 milliard de dollars américains
- Taille estimée du marché en 2027: 1,17 milliard de dollars américains
- Taille du marché prévue: 2,1 milliards de dollars d'ici 2036
- Prévisions de croissance: TCAC de 6,57 % (2027-2036)
Perspectives régionales et par segment
- Marché régional principal : Europe
- Pôle régional à forte croissance : Asie-Pacifique
- Segment de revenus principal : Poutres de plancher (Application) | Mélamine-formaldéhyde (Type de résine) | Résidentiel (Utilisateur final)
- Segment émergent offrant des opportunités : Fermes et poteaux de soutien (Application) | Polyuréthane (Type de résine) | Commercial (Utilisateur final)
Facteurs de croissance du marché et tendances du secteur
L'adoption croissante du bois d'ingénierie accroît la demande en adhésifs structuraux haute performance.
La préférence croissante pour les produits de bois d'ingénierie dans les projets résidentiels, commerciaux et d'infrastructures engendre une demande soutenue de solutions de collage performantes garantissant l'intégrité structurelle et la durabilité à long terme. Le marché des adhésifs pour le lamellage du bois profite de cette évolution, car des produits tels que le bois lamellé-croisé (CLT), le bois lamellé-collé (GL) et le bois lamellé-collé (PLC) nécessitent des adhésifs haute performance capables d'offrir une résistance mécanique élevée et une adhérence fiable dans des conditions environnementales variables. Les fabricants privilégient de plus en plus les formulations assurant une résistance au collage constante, une bonne résistance à l'humidité et une compatibilité avec les procédés modernes de production de bois d'ingénierie, afin d'accompagner l'utilisation croissante d'éléments préfabriqués en bois.
La demande d'adhésifs à faible teneur en COV et sans formaldéhyde est stimulée par la conformité réglementaire.
Des réglementations environnementales et des normes de qualité de l'air intérieur plus strictes incitent les fabricants à développer des technologies adhésives à émissions réduites et à profil de durabilité amélioré. Cette tendance stimulera la croissance du marché des adhésifs pour le contrecollage du bois, les fabricants de produits dérivés du bois recherchant des formulations à faible teneur en COV et sans formaldéhyde, conformes aux exigences réglementaires en constante évolution et répondant aux attentes des clients en matière de matériaux de construction plus sains. La transition vers une production écoresponsable encourage également les investissements dans des systèmes de résine innovants qui préservent les performances mécaniques et la fiabilité du collage sans compromettre le respect des spécifications environnementales de plus en plus exigeantes.
Le développement des matériaux de construction durables favorise l'adoption des adhésifs biosourcés.
L'utilisation croissante de matériaux de construction durables favorise l'intégration de solutions adhésives renouvelables et respectueuses de l'environnement dans les applications de construction bois. Dans ce contexte en pleine évolution, le marché des adhésifs pour le lamellage du bois bénéficie de l'adoption croissante de formulations biosourcées qui répondent aux objectifs de durabilité des produits dérivés du bois. Les entreprises de construction et les fabricants de matériaux intègrent des matières premières renouvelables dans le développement des adhésifs afin de réduire leur dépendance aux ressources fossiles, tout en préservant la durabilité, l'efficacité de transformation et les performances requises pour la fabrication de structures en bois.
| Facteur de croissance | Impact sur le TCAC | Influence réglementaire | Pertinence géographique | Taux d’adoption | Calendrier de l’impact |
|---|---|---|---|---|---|
| L'adoption croissante du bois d'ingénierie accroît la demande en adhésifs structuraux haute performance. | 1,9% | Haut | Amérique du Nord, Europe | Haut | court terme |
| La demande d'adhésifs à faible teneur en COV et sans formaldéhyde est stimulée par la conformité réglementaire. | 1,7% | Haut | Europe, Asie-Pacifique | Haut | Mi-mandat |
| Le développement des matériaux de construction durables favorise l'adoption des adhésifs biosourcés. | 1,5% | Haut | Mondial | Haut | Mi-mandat |
Explore Growth Opportunities
Demander un rapport d’échantillon gratuitDynamique de la demande régionale
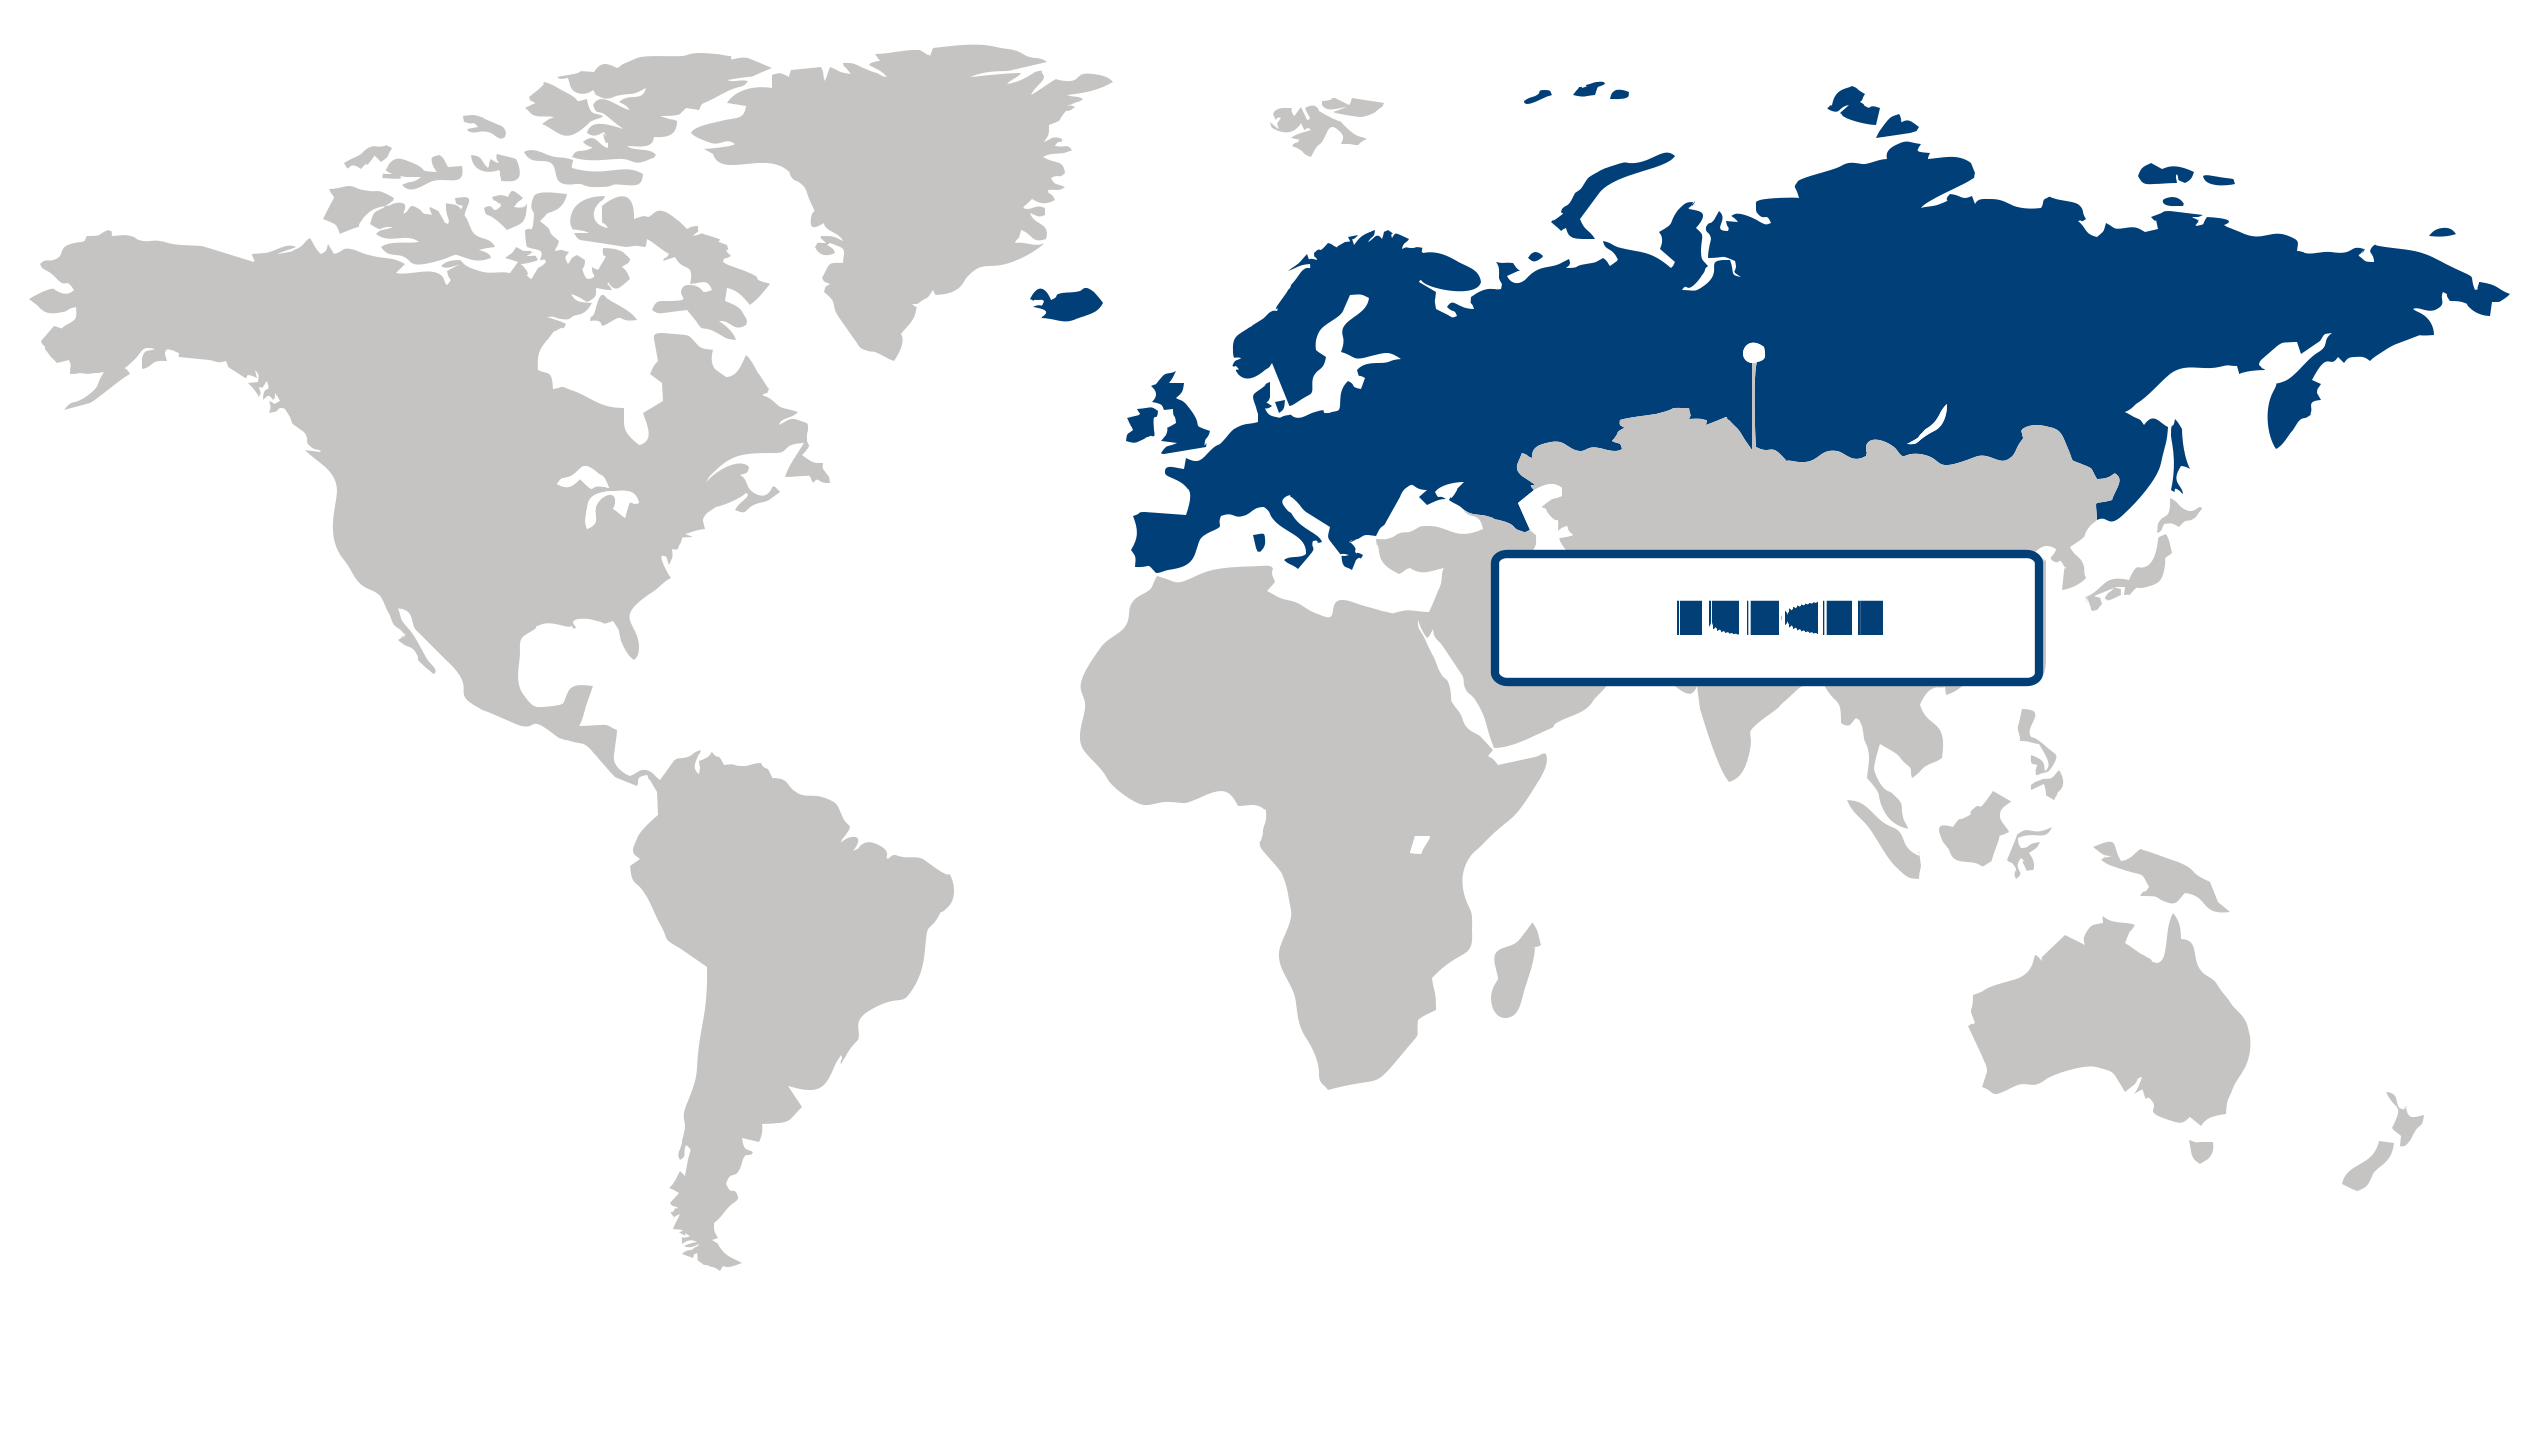
Europe (la plus grande région)
En 2026, l'Europe occupait la première place sur le marché des adhésifs pour le lamellage du bois, grâce à son secteur de la construction bois bien établi, à son industrie du travail du bois dynamique et à la large utilisation des produits en bois d'ingénierie. L'intérêt croissant pour les matériaux de construction durables favorise l'emploi de composants en bois lamellé-collé dans les applications résidentielles, commerciales et structurelles, ce qui engendre une demande accrue de solutions de collage fiables. L'accent mis en Europe sur la performance des bâtiments, l'efficacité des matériaux et les pratiques de construction respectueuses de l'environnement encourage également le recours à des adhésifs de pointe dans la transformation du bois et la fabrication de produits en bois d'ingénierie.
Asie-Pacifique (région à la croissance la plus rapide)
La région Asie-Pacifique devrait connaître la croissance la plus rapide, portée par l'expansion du secteur de la construction, l'urbanisation croissante et l'adoption grandissante des produits en bois d'ingénierie. L'augmentation des investissements dans les infrastructures résidentielles et commerciales crée de nouvelles applications pour le bois lamellé-collé, tandis que les progrès réalisés dans les capacités de transformation et de fabrication du bois soutiennent la consommation régionale d'adhésifs. Par ailleurs, l'intérêt croissant pour les matériaux de construction durables et la modernisation des pratiques de construction encouragent le recours accru aux solutions structurelles à base de bois, créant ainsi des opportunités favorables pour les adhésifs de stratification du bois.
| Paramètre | Amérique du Nord | Asie-Pacifique | Europe | Amérique latine | Moyen-Orient et Afrique |
|---|---|---|---|---|---|
| Pôle d’innovationiÉchelleÉmergentEn développement Avancé | |||||
| Région sensible aux coûtsiÉchelleFaibleMoyen Élevé | |||||
| Environnement réglementaireiÉchelleRestrictifNeutre Favorable | |||||
| Facteurs de demandeiÉchelleFaibleModérée Forte | |||||
| Stade de développementiÉchelleÉmergentEn développement Développé | |||||
| Taux d’adoptioniÉchelleFaibleMoyen Élevé | |||||
| Nouveaux entrants / StartupsiÉchellePeu nombreuxModérée Nombreux | |||||
| Indicateurs macroéconomiquesiÉchelleFaibleStables Forte |
Principales informations par pays
NOUS.
Expansion du bois d'ingénierieLes États-Unis soutiennent l'utilisation d'adhésifs pour le lamellage du bois en favorisant le recours aux produits de bois d'ingénierie dans la construction résidentielle et commerciale. Les fabricants développent des systèmes adhésifs qui améliorent la performance structurelle, l'efficacité de la production et la conformité aux normes de construction.
Allemagne
Expertise en charpente de boisL'Allemagne privilégie les adhésifs de stratification du bois qui permettent une fabrication de précision des composants en bois d'ingénierie. Les producteurs allemands se concentrent sur des solutions de collage durables répondant à des spécifications structurelles exigeantes, tout en favorisant des pratiques de construction durables.
Japon
Construction optimisée en espaceLe Japon privilégie les adhésifs de stratification du bois pour les applications de bois d'ingénierie, contribuant ainsi à des solutions de construction durables et performantes. Les fabricants japonais continuent d'améliorer les performances de ces adhésifs afin d'assurer une meilleure résistance sismique, une stabilité dimensionnelle accrue et une qualité de fabrication constante.
Corée du Sud
Fabrication moderne du boisLa Corée du Sud développe l'utilisation d'adhésifs pour le lamellage du bois, parallèlement à des investissements dans la transformation du bois d'ingénierie et la fabrication de pointe. Les producteurs locaux recherchent des technologies adhésives qui améliorent l'efficacité de la production et garantissent un collage structurel fiable.
France 🇫🇷
Matériaux de construction durablesLa France encourage l'utilisation d'adhésifs pour le lamellage du bois qui favorisent la construction durable et une plus large adoption des produits dérivés du bois. Les fabricants français privilégient les formulations adhésives qui garantissent un collage durable tout en répondant aux exigences environnementales et de performance.
Italie
Produits du bois à valeur ajoutéeL'Italie utilise des adhésifs de stratification du bois pour la fabrication de charpentes, de meubles et de composants en bois haut de gamme. Les producteurs italiens privilégient des solutions adhésives qui améliorent la qualité des produits, la flexibilité de transformation et la durabilité à long terme, tant pour le marché intérieur que pour l'exportation.
Marché des adhésifs pour le laminage du bois Part (%), par Application, 2026
Allez au-delà du graphique et accédez à des informations complètes et à des tableaux de données
Demander un rapport d’échantillon gratuitAnalyse des segments d'application : poutres de plancher (segment le plus important) vs fermes et poteaux de support (segment à la croissance la plus rapide)
Le segment des solives de plancher a dominé le marché des adhésifs pour le lamellage du bois avec une part de 34,13 % en 2026. Les applications de solives de plancher exigent des liaisons adhésives robustes et durables, capables de supporter des charges structurelles sur de longues périodes, faisant des adhésifs pour le lamellage du bois un composant essentiel de la construction en bois d'ingénierie. L'adoption croissante des matériaux de construction à base de bois dans les projets résidentiels et commerciaux a contribué à une demande soutenue au sein de ce segment. De plus, la préférence grandissante pour les matériaux de construction durables continue de favoriser l'utilisation des systèmes de planchers en bois lamellé-collé.
Les fermes et les poteaux de soutien représentent le segment d'application dont la croissance est la plus rapide, en raison de l'utilisation croissante de produits de bois d'ingénierie dans les conceptions architecturales et structurelles modernes. Ces applications exigent des systèmes adhésifs haute performance capables de maintenir l'intégrité structurelle sous des conditions de charge et environnementales variables. Alors que les constructeurs et les promoteurs recherchent des solutions de construction à la fois légères et durables, la demande d'adhésifs pour le lamellage du bois dans les fermes et les poteaux de soutien devrait augmenter considérablement.
Analyse des segments par type de résine : mélamine- formaldéhyde (segment le plus important) vs polyuréthane (segment à la croissance la plus rapide)
En 2026, le segment des adhésifs mélamine-formaldéhyde détenait la plus grande part du marché des adhésifs pour le lamellage du bois, avec 57,88 % des parts de marché. Sa position dominante s'explique par ses excellentes performances d'adhérence, sa durabilité et sa résistance à l'humidité et aux contraintes environnementales. Ces caractéristiques rendent les adhésifs mélamine-formaldéhyde particulièrement adaptés aux applications de charpente métallique où la fiabilité à long terme est essentielle. Leur utilisation généralisée dans la fabrication de bois d'ingénierie et dans les projets de construction a consolidé leur position de résine de choix.
Le segment du polyuréthane devrait connaître la croissance la plus rapide parmi les résines, grâce à sa polyvalence, sa flexibilité et sa forte adhérence sur une large gamme de supports en bois. Les adhésifs polyuréthanes sont de plus en plus plébiscités pour les applications exigeant des performances accrues et une compatibilité avec les procédés de fabrication en constante évolution. La demande croissante de matériaux de construction de pointe et l'intérêt du secteur pour les technologies de collage haute performance devraient accélérer l'adoption des solutions à base de polyuréthane.
Analyse des segments d'utilisateurs finaux : Résidentiel (segment le plus important) vs Commercial (segment à la croissance la plus rapide)
Le secteur résidentiel détenait la plus grande part du marché des adhésifs pour le lamellage du bois en 2026. La demande de ce secteur est alimentée par la croissance de la construction résidentielle et l'utilisation croissante de produits en bois d'ingénierie dans les projets de logement. Les adhésifs pour le lamellage du bois permettent la fabrication d'éléments en bois structurellement fiables, répondant aux exigences du design moderne tout en favorisant des pratiques de construction durables. L'intérêt croissant des consommateurs pour les matériaux de construction écologiques renforce encore la position de ce secteur sur le marché.
Le secteur commercial devrait connaître la croissance la plus rapide, la construction à base de bois étant de plus en plus répandue dans les bureaux, les commerces, l'hôtellerie et autres bâtiments commerciaux. Les architectes et les promoteurs intègrent de plus en plus de structures en bois d'ingénierie pour atteindre des objectifs de développement durable tout en préservant la flexibilité de conception. Cette tendance crée d'importantes opportunités pour les fabricants d'adhésifs pour le contrecollage du bois, la demande de produits en bois collé haute résistance étant en constante augmentation dans le secteur de la construction commerciale.
| Segment | Sous-segment | Segment le plus important | Segment à la croissance la plus rapide |
|---|---|---|---|
| Application | Poutres de plancher, poutres de toiture, linteaux de fenêtres et de portes, fermes et poteaux de soutien, autres | Poutres de plancher | Fermes et colonnes de soutien |
| Type de résine | Adhésifs mélamine-formaldéhyde, phénol-résorcinol-formaldéhyde, polyuréthane, adhésifs polymères isocyanates en émulsion, autres | mélamine formaldéhyde | polyuréthane |
| Utilisateur final | Résidentiel, Commercial, Industriel, Institutionnel, Autres | Résidentiel | Commercial |
Accédez à des analyses adaptées à votre entreprise grâce à nos études de marché personnalisées.
Cliquez pour obtenir votre rapport personnalisé dès maintenant.
Paysage concurrentiel et positionnement sur le marché
Acteurs majeurs du marché des adhésifs pour le lamellage du bois :
- Henkel AG & Co. KGaA (Allemagne)
- HB Fuller Company (États-Unis)
- Sika AG (Suisse)
- Akzo Nobel NV (Pays-Bas)
- Ashland Global Holdings, Inc. (États-Unis)
- Société 3M (États-Unis)
- Hexion, Inc. (États-Unis)
- Jowat SE (Allemagne)
- Dynea AS (Norvège)
- Kiilto Oy (Finlande)
La concurrence sur le marché des adhésifs pour le lamellage du bois se concentre de plus en plus sur le développement de solutions de collage répondant à l'évolution des exigences de la construction et aux priorités en matière de développement durable. Les fournisseurs d'adhésifs investissent dans des technologies qui améliorent la fiabilité structurelle, la résistance à l'humidité et l'efficacité de la mise en œuvre, à mesure que les applications du bois d'ingénierie se développent dans les projets résidentiels et commerciaux. Le marché se différencie également davantage grâce à des formulations respectueuses de l'environnement et à une expertise en application, les fournisseurs cherchant à se positionner comme de véritables partenaires de solutions plutôt que comme de simples fournisseurs de matériaux.
| Entreprise | Part de marché | Chiffre d’affaires de l’entreprise | TCAC du chiffre d’affaires (%) | Portefeuille de produits | Présence géographique | Focus sur l’innovation / R&D | Développements stratégiques |
|---|---|---|---|---|---|---|---|
| Henkel AG & Co. KGaA (Germany) | |||||||
| H.B. Fuller Company (United States) | |||||||
| Sika AG (Switzerland) | |||||||
| Akzo Nobel N.V. (Netherlands) | |||||||
| Ashland Global Holdings Inc. (United States) | |||||||
| 3M Company (United States) | |||||||
| Hexion Inc. (United States) | |||||||
| Jowat SE (Germany) | |||||||
| Dynea AS (Norway) | |||||||
| Kiilto Oy (Finland) |
Actualités et développements du secteur
| Nom de l’entreprise | Date | Développement clé |
|---|---|---|
| Arkema | 21 décembre | Arkema a annoncé son projet d'acquisition de Permoseal, leader sud-africain des solutions adhésives pour le travail du bois, l'emballage, la construction et le bricolage. L'intégration de marques établies comme Alcolin et d'adhésifs haute performance viendra compléter l'offre de Bostik, renforçant ainsi sa position concurrentielle et sa présence sur les marchés industriels et de la construction en Afrique du Sud et en Afrique subsaharienne. |
| Sika | 21 août | Sika a fait l'acquisition de Bexel International S.A. de C.V., un important fabricant de colles à carrelage et d'enduits au Mexique. Cette acquisition stratégique renforce la présence opérationnelle de Sika, accroît ses capacités de production locales et consolide sa position sur le marché mexicain de la construction et des mortiers, un secteur en pleine expansion. |
Personnaliser votre rapport
Découvrez des exemples de personnalisation de ce rapport selon différents besoins de recherche, notamment des segments personnalisés, des sujets ou chapitres supplémentaires et des rapports associés. Cliquez sur une section de la roue ou sur son repère numéroté pour découvrir les options disponibles.
Marché des adhésifs pour le laminage du bois — Segments personnalisés
| Segment | Sous-segment |
|---|---|
| Type de produit en bois | Bois lamellé-collé, bois lamellé-croisé, bois plaqué, autres produits de bois d'ingénierie |
| Niveau d'exposition à l'humidité | Intérieur à sec, extérieur protégé, extérieur exposé |
| Processus de production | Pressage à froid, pressage à chaud, pressage par radiofréquence, pressage continu |
Marché des adhésifs pour le laminage du bois — Table des matières personnalisée
| Chapitre personnalisé | Chapter Details |
|---|---|
| Analyse comparative du choix des adhésifs par produit du bois |
|
| Analyse d'impact de la certification des bâtiments écologiques |
|
| Tendances en matière d'approvisionnement et de spécification pour les utilisateurs finaux |
|
Besoin d’une autre lecture des données ?
Demander une recherche personnaliséeFoire aux questions
Quelle est la taille du marché des adhésifs pour le lamellage du bois ?
Comment devrait évoluer le secteur des adhésifs pour le laminage du bois au cours de la prochaine décennie ?
Comment l’adoption du bois d’ingénierie influence-t-elle le marché des adhésifs pour le laminage du bois ?
Pourquoi les formulations adhésives durables gagnent-elles du terrain sur le marché des adhésifs pour le laminage du bois ?
Pourquoi les poutres de plancher constituent-elles le principal segment d'application des adhésifs pour le lamellage du bois ?
Comment le secteur commercial accroît-il la demande d'adhésifs pour le laminage du bois ?
Pourquoi l'Europe domine-t-elle le marché des adhésifs pour le lamellage du bois ?
Comment la région Asie-Pacifique stimule-t-elle la croissance du marché des adhésifs pour le laminage du bois ?
Qui sont les principaux acteurs qui façonnent le paysage des adhésifs pour le laminage du bois ?
Nos clients
"Le rapport nous a aidés à comprendre les nouvelles tendances des consommateurs dans notre catégorie de produits. Il a clarifié les domaines sur lesquels nous devions concentrer nos efforts d’innovation pour le prochain lancement."
LyondellBasell
"La section consacrée aux prévisions régionales a été extrêmement utile. Grâce à la cartographie des fournisseurs incluse dans le rapport, nous avons pu identifier deux nouveaux partenaires potentiels en Europe."
SABIC
"Nous avons particulièrement apprécié le caractère concret des recommandations. Elles nous ont guidés dans l’amélioration de la résilience de notre chaîne d’approvisionnement."
Olin Corporation
Notre équipe de recherche et notre méthodologie
Chaque rapport de Fundamental Business Insights est élaboré par une équipe de recherche spécialisée dans son secteur, validé au moyen d’une méthodologie structurée combinant des recherches primaires et secondaires, puis vérifié afin d’en garantir l’exactitude avant de vous être remis.
Ce rapport a été préparé par l’équipe de recherche Chimie et Matériaux de Fundamental Business Insights, spécialisée dans les secteurs mondiaux de la chimie, des matériaux avancés et de la fabrication industrielle. Nos analystes suivent en permanence les chaînes d’approvisionnement en matières premières, les prix des matières premières, les technologies de production, les évolutions réglementaires, les initiatives de durabilité, la conformité environnementale, les dynamiques commerciales et les applications finales émergentes. L’étude combine des échanges avec les fabricants, fournisseurs de matières premières, distributeurs et experts du secteur avec les rapports annuels des entreprises, publications réglementaires, statistiques commerciales gouvernementales, associations professionnelles, littérature technique et bases de données de brevets. Les estimations du marché sont validées par plusieurs méthodes avant un contrôle qualité interne.
Livraison
Publiés
Disponible
Support
- Taille et prévisions du marché
- Segmentation du marché
- Analyse régionale
- Facteurs de croissance et défis
- Dynamique du marché
- Paysage concurrentiel
- Profils des entreprises
- Benchmarking concurrentiel
- Fusions et acquisitions
- Analyse des parts de marché ou stratégies des principales entreprises
- Analyse de la chaîne de valeur
- Les cinq forces de Porter
- Analyse PESTLE
- Tendances des prix
- Analyse de l’offre et de la demande
- Paysage technologique
- Paysage réglementaire
- Paysage des investissements et du financement
- Opportunités émergentes
- Perspectives futures du marché