Marktgröße und Wachstumsprognose für Stoßfänger im Automobilsektor 2027–2036, nach Segmenten (Material, Stoßfänger, Position, Fahrzeug, Endverwendung, Herstellungsverfahren), regionalen Nachfragetrends (Nordamerika, Asien-Pazifik, Europa), wichtigen Ländereinblicken (USA, Japan, Südkorea, Deutschland, Frankreich, Italien) und Wettbewerbslandschaft
Zum Inhalt
Marktgröße und Wachstumsaussichten
Der globale Markt für Stoßfänger im Automobilsektor hatte im Jahr 2026 ein Volumen von über 18,02 Milliarden US-Dollar und wird voraussichtlich zwischen 2027 und 2036 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,54 % wachsen und bis 2036 28,09 Milliarden US-Dollar übersteigen.
Weitere Informationen zu diesem Bericht
Kostenlosen Musterbericht anfordernMarkt für Automobilstoßstangen Intelligence Snapshot
Regionale Marktdynamik
- Eine starke Fahrzeugproduktion, wachsende Kapazitäten in der Automobilherstellung, weitreichende Lieferketten und eine steigende Nachfrage nach Pkw und Nutzfahrzeugen unterstützen die regionale Führungsrolle.
- Steigende Investitionen in die Fahrzeugherstellung und die Nachfrage nach sichereren, ästhetisch ansprechenderen Fahrzeugen fördern die Einführung leichter, langlebiger und fortschrittlicher Stoßfängerkonstruktionen.
Segmentdynamik
- Kunststoffe werden im Jahr 2025 einen Marktanteil von 44,2 % erreichen. Dies ist auf ihr geringes Gewicht, ihre Stoßfestigkeit, ihren Korrosionsschutz, ihre Kosteneffizienz und ihre Flexibilität bei der Gestaltung komplexer Fahrzeugkonstruktionen und der aerodynamischen Integration zurückzuführen.
- Heckstoßstangen gewinnen zunehmend an Bedeutung, da die Automobilhersteller Parksensoren, Kameras und andere Assistenzsysteme integrieren und gleichzeitig die Sicherheit im Heckbereich und das Fahrzeugdesign verbessern, um den sich wandelnden Anforderungen der Verbraucher und des Designs gerecht zu werden.
Treiber der Marktexpansion
- Steigende Automobilproduktion erhöht weltweite Nachfrage nach Stoßstangen
- Die Verwendung leichter Materialien verbessert die Kraftstoffeffizienz und die Reichweite von Elektrofahrzeugen.
- Neugestaltung der EV-Plattform mit integrierten aerodynamischen Stoßfängersystemen
Führende Marktteilnehmer
- Zu den prominenten Akteuren auf dem Markt für Automobilstoßstangen gehören Magna International Inc. (Kanada), Hyundai Mobis Co., Ltd. (Südkorea), Toyota Boshoku Corporation (Japan), Samvardhana Motherson International Ltd. (Indien), Gestamp Automoción S.A. (Spanien), Valeo SE (Frankreich), Lear Corporation (Vereinigte Staaten), OPmobility SE (Frankreich).
Globale Marktprognose im Überblick
Marktausblick
- Marktgröße 2026: 18,02 Milliarden US-Dollar
- Geschätzte Marktgröße 2027: 18,7 Milliarden US-Dollar
- Prognostizierte Marktgröße: 28,09 Milliarden US-Dollar bis 2036
- Wachstumsprognose: 4,54 % jährliches Wachstum (2027–2036)
Regionaler und segmentbezogener Ausblick
- Führender regionaler Markt: Asien-Pazifik
- Regionales Zentrum mit hohem Wachstumspotenzial: Asien-Pazifik
- Kernumsatzsegment: Kunststoff (Material) | Standardstoßstange (Stoßstange) | Frontstoßstange (Position) | Personenkraftwagen (Fahrzeug) | Erstausrüster (Endverwendung) | Spritzguss (Herstellungsverfahren)
- Segment „Neue Chancen“: Kohlefaser (Material) | Rohrstoßstange (Stoßstange) | Heckstoßstange (Position) | Nutzfahrzeuge (Fahrzeug) | Aftermarket (Endverwendung) | Formpressen (Herstellungsverfahren)
Marktwachstumstreiber und Branchentrends
Steigende Automobilproduktion erhöht weltweite Nachfrage nach Stoßstangen
Die wachsende Fahrzeugproduktion im Pkw- und Nutzfahrzeugsegment sorgt für eine stetige Nachfrage nach essenziellen Exterieurkomponenten, die in jedem Neuwagen verbaut werden. Der Markt für Stoßfänger wird das Wachstum ankurbeln, da höhere Produktionsmengen direkt zu einem erhöhten Bedarf an Front- und Heckstoßfängern bei den Erstausrüstern führen. Erweiterte Produktionskapazitäten, ein breiteres Modellangebot und die steigende Nachfrage der Verbraucher nach individueller Mobilität motivieren die Zulieferer, die Produktion zu steigern und gleichzeitig Designs einzuführen, die verschiedenen Fahrzeugkategorien und regionalen Sicherheitsanforderungen gerecht werden. Die durch Unfallreparaturen und den Aftermarket-Service generierte Ersatzteilnachfrage trägt zusätzlich zu einem stetigen Verbrauch von Stoßfängersystemen in etablierten und aufstrebenden Automobilmärkten bei.
Die Verwendung leichter Materialien verbessert die Kraftstoffeffizienz und die Reichweite von Elektrofahrzeugen.
Automobilhersteller ersetzen zunehmend konventionelle Werkstoffe durch moderne Polymere, Verbundwerkstoffe und Leichtmetalllegierungen, um die Fahrzeugmasse zu reduzieren, ohne Kompromisse bei der Strukturfestigkeit oder dem Aufprallschutz einzugehen. Dieser Materialwandel wird das Wachstum des Marktes für Stoßfänger weiter ankurbeln, da Hersteller Stoßfängersysteme entwickeln, die zu einem geringeren Kraftstoffverbrauch bei Verbrennern beitragen und gleichzeitig die Reichweite von Elektrofahrzeugen erhöhen. Leichtbaustoßfänger vereinfachen zudem die Fahrzeugmontage, unterstützen die angestrebte Gewichtsverteilung und verbessern die Kompatibilität mit modernen Fertigungsprozessen. Materialinnovationen regen Zulieferer dazu an, Komponenten zu entwickeln, die Langlebigkeit, Energieabsorption, Korrosionsbeständigkeit und Designflexibilität für sich wandelnde Fahrzeugarchitekturen vereinen.
Neugestaltung der EV-Plattform mit integrierten aerodynamischen Stoßfängersystemen
Der Wandel hin zu dedizierten Elektrofahrzeugplattformen verändert die Funktion von Stoßfängern über den herkömmlichen Aufprallschutz hinaus. Auf dem Markt für Automobilstoßfänger steigt die Nachfrage nach integrierten Stoßfängersystemen, die aerodynamische Konturen, Sensorgehäuse, Kühlungsmanagement und fortschrittliche Fahrerassistenzsysteme in einer einzigen Einheit vereinen. Elektrofahrzeuge benötigen eine optimierte Luftströmung zur Steigerung der Energieeffizienz und müssen gleichzeitig Kameras, Radarmodule und andere elektronische Komponenten integrieren, ohne das Fahrzeugdesign zu beeinträchtigen. Diese sich wandelnden Designanforderungen fördern eine engere Zusammenarbeit zwischen Fahrzeugherstellern und Komponentenlieferanten, um multifunktionale Stoßfängerlösungen zu entwickeln, die mit der modernen Plattformtechnik kompatibel sind.
| Wachstumstreiber | Auswirkung auf CAGR | Regulatorischer Einfluss | Geografische Relevanz | Adoptionsrate | Zeitrahmen der Auswirkungen |
|---|---|---|---|---|---|
| Die Nachfrage der Automobilhersteller steigt – Stoßstangenproduktion | 0.012 | Kurzfristig (≤ 2 Jahre) | Asien-Pazifik, Nordamerika | Niedrig | Schnell |
| Wachstum in den Bereichen Aftermarket und Unfallreparatur | 0.01 | Mittelfristig (2–5 Jahre) | Europa, Asien-Pazifik | Niedrig | Mäßig |
| Integration von Leichtbau- und Verbundwerkstoffen | 0.007 | Langfristig (5+ Jahre) | Nordamerika, Europa | Medium | Langsam |
Explore Growth Opportunities
Kostenlosen Musterbericht anfordernRegionale Nachfragedynamik
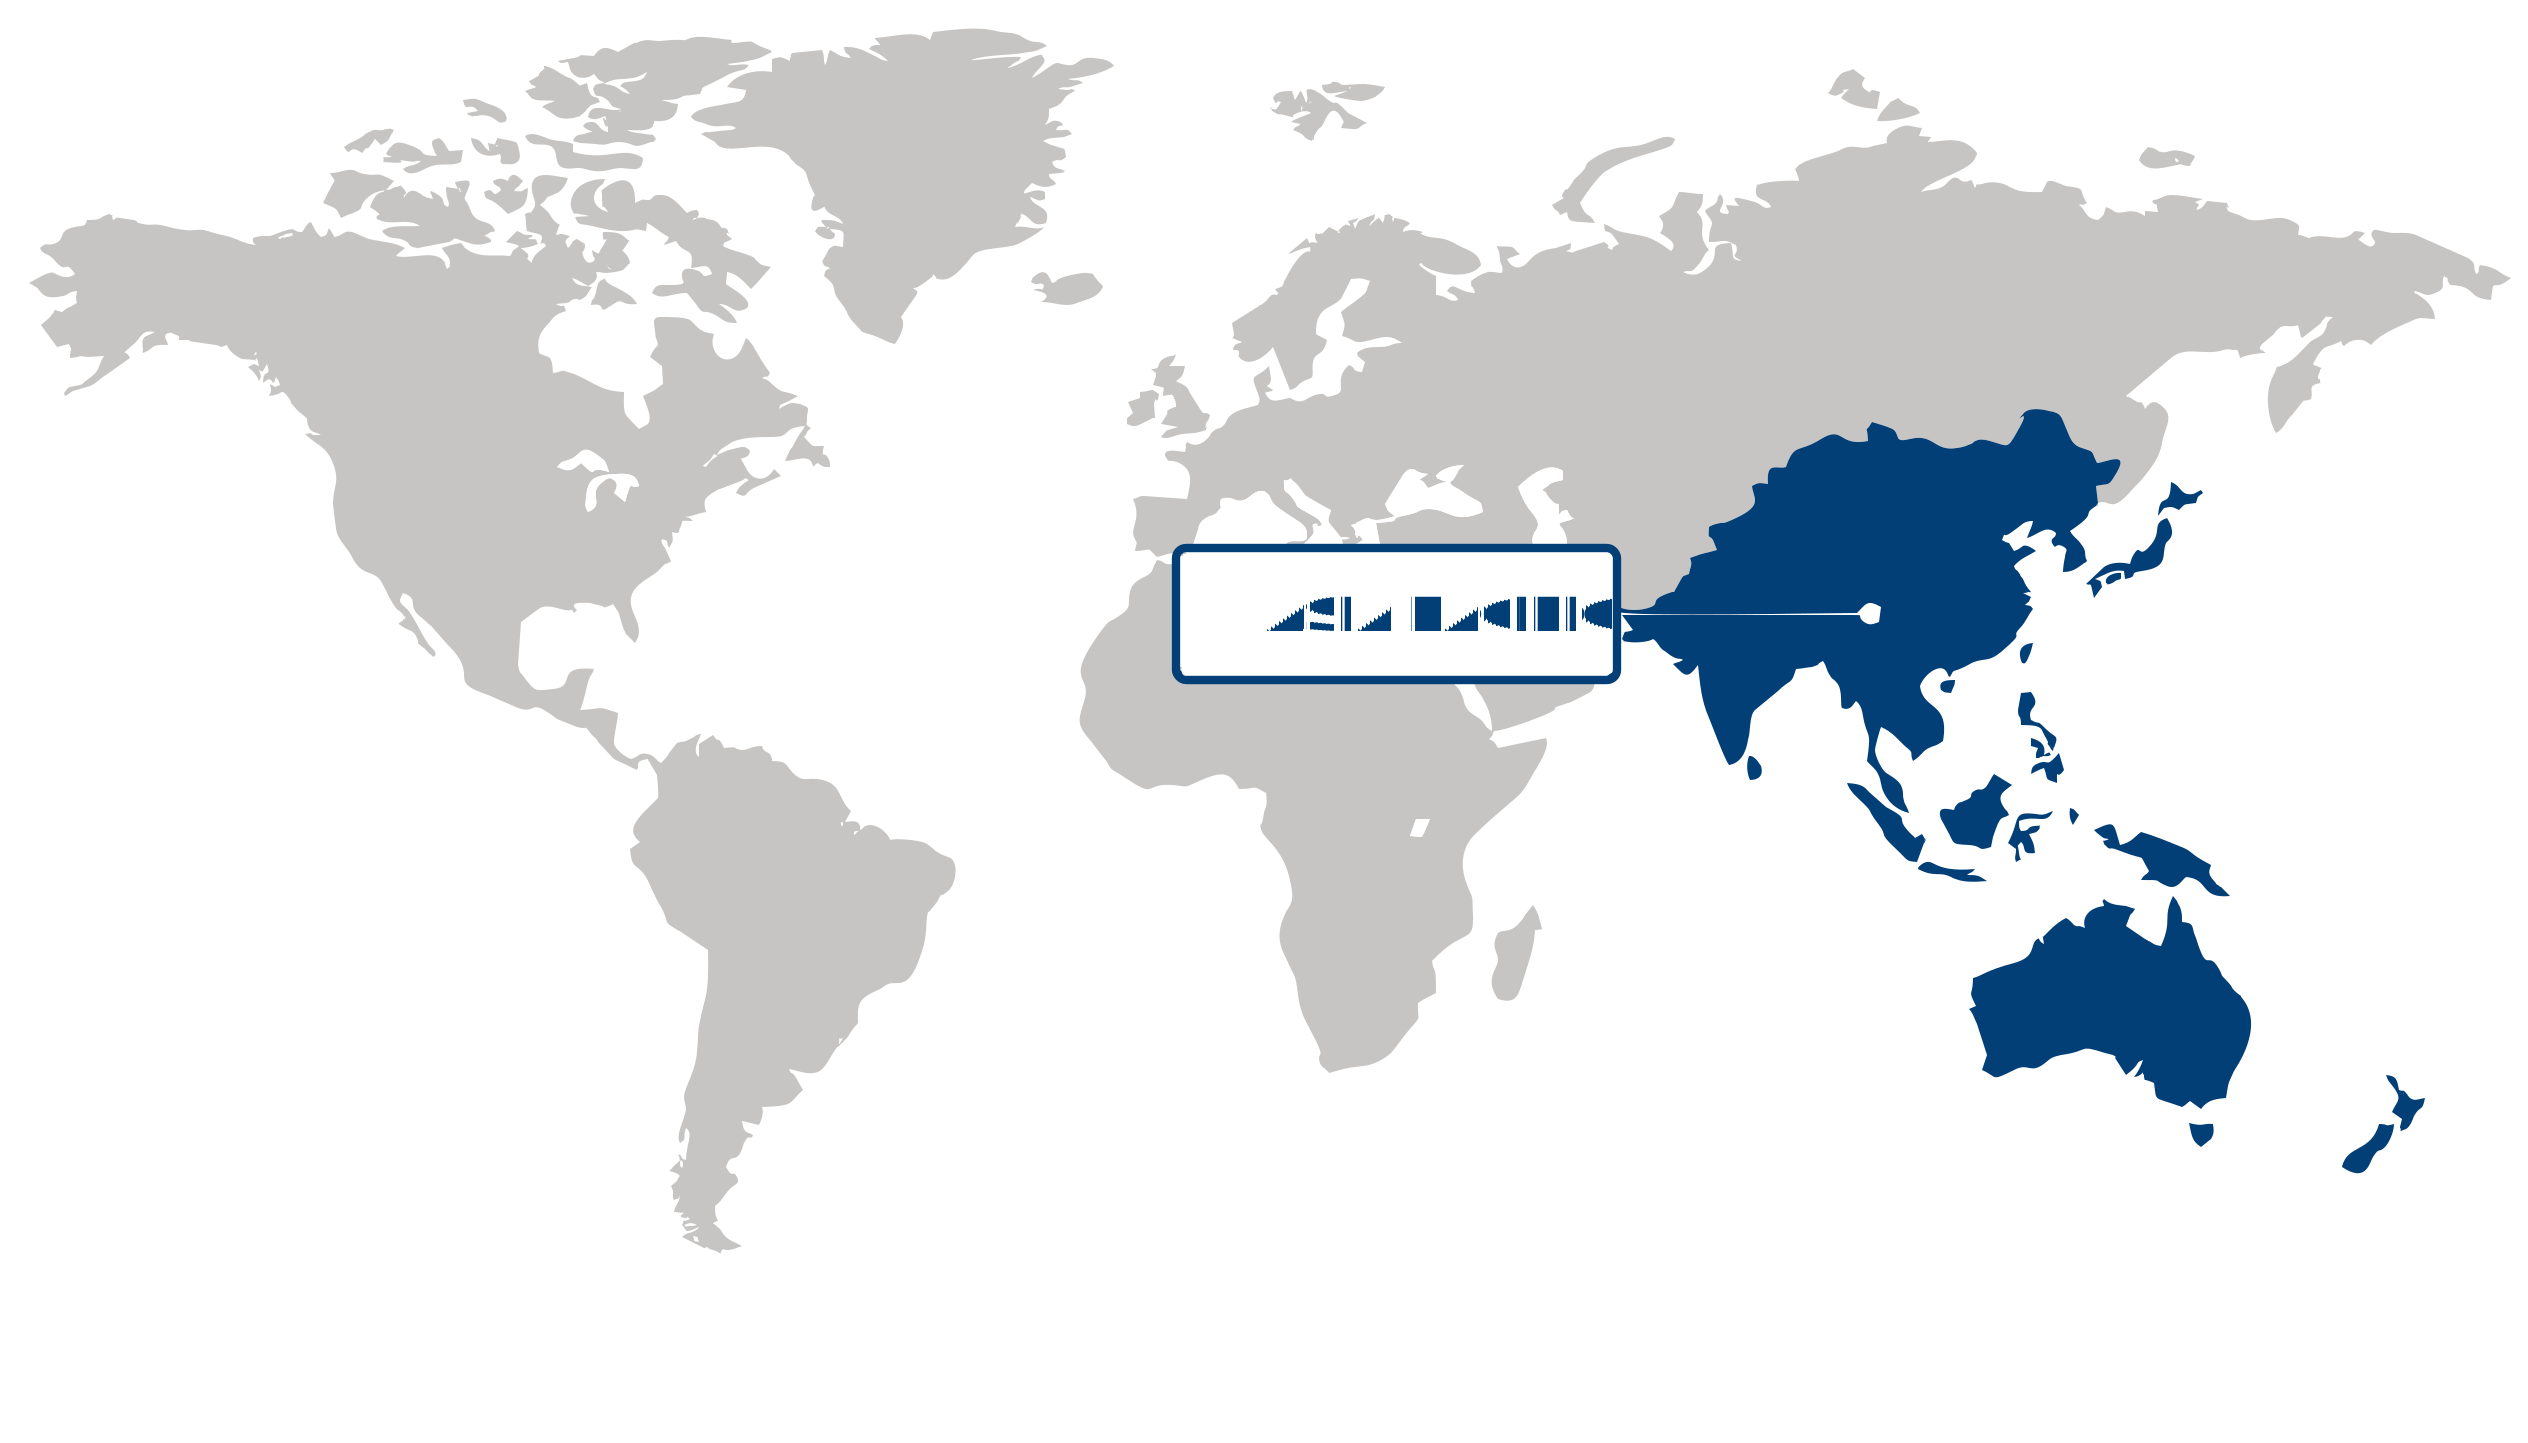
Asien-Pazifik (Größte und am schnellsten wachsende Region)
Die Region Asien-Pazifik hielt 2026 den größten Anteil am Markt für Stoßfänger im Automobilsektor und ist dank starker Fahrzeugproduktion, wachsender Fertigungskapazitäten und steigender Nachfrage nach Pkw und Nutzfahrzeugen auch für das schnellste Wachstum positioniert. Umfangreiche Lieferketten in der Automobilindustrie und zunehmende Investitionen in die Fahrzeugproduktion schaffen einen stetigen Bedarf an Stoßfängersystemen und zugehörigen Komponenten. Darüber hinaus fördert die steigende Nachfrage der Verbraucher nach sichereren und ästhetisch ansprechenderen Fahrzeugen die Integration leichter, langlebiger und technologisch fortschrittlicher Stoßfängerdesigns und stärkt so die regionalen Marktchancen.
| Parameter | Nordamerika | Asien-Pazifik | Europa | Lateinamerika | Nahost und Afrika |
|---|---|---|---|---|---|
| InnovationszentrumiSkalaEntstehendEntwickelt sich Fortgeschritten | |||||
| Kostensensibilität der RegioniSkalaNiedrigMittel Hoch | |||||
| Regulatorisches UmfeldiSkalaRestriktivNeutral Unterstützend | |||||
| NachfragetreiberiSkalaSchwachModerat Stark | |||||
| EntwicklungsstandiSkalaAufstrebendEntwickelt sich Entwickelt | |||||
| AdoptionsrateiSkalaNiedrigMittel Hoch | |||||
| Neue Marktteilnehmer / Start-upsiSkalaGeringModerat Hoch | |||||
| Makroökonomische IndikatoreniSkalaSchwachStabil Stark |
Wichtige Erkenntnisse zu einzelnen Ländern
UNS.
Integration von NutzfahrzeugenDer US-amerikanische Markt für Stoßfänger im Automobilsektor wird maßgeblich durch die starke Produktion von SUVs, Pick-ups und Pkw beeinflusst. Hersteller setzen zunehmend auf Leichtbaumaterialien, integrierte Sensoren und stoßfeste Konstruktionen, die den sich wandelnden Fahrzeugarchitekturen gerecht werden.
Deutschland
Premium-FahrzeugentwicklungDer deutsche Markt für Stoßfänger im Automobilsektor ist geprägt von der Premium-Fahrzeugherstellung mit Fokus auf Sicherheit, Aerodynamik und Designintegration. Die Zulieferer entwickeln kontinuierlich leichte Stoßfängersysteme, die mit fortschrittlichen Fahrerassistenzsystemen kompatibel sind.
Japan 🇯🇵
LeichtbauweiseJapan legt Wert auf Stoßfängerlösungen für Automobile, die das Fahrzeuggewicht reduzieren und gleichzeitig die strukturelle Leistungsfähigkeit und Reparatureffizienz erhalten. Die Nachfrage geht zunehmend in Richtung innovativer Materialien und optimierter Fertigungsprozesse für konventionelle und elektrifizierte Fahrzeuge.
Südkorea
Intelligente AußensystemeSüdkorea integriert Stoßfänger mit fortschrittlichen Sensortechnologien für moderne Pkw. Die Zulieferer konzentrieren sich auf modulare Baugruppen, Leichtbaukunststoffe und effiziente Produktionsmethoden, um sowohl inländische als auch Exportfahrzeuge zu fördern.
Frankreich
Designorientierte FertigungFrankreich fördert die Entwicklung von Stoßfängern im Automobilbereich durch die Pkw-Produktion und legt dabei Wert auf Design, Fußgängersicherheit und Leichtbauweise. Die Hersteller setzen zunehmend auf recycelbare Materialien und integrierte Bauteilkonstruktionen, die die Fahrzeugmontage vereinfachen.
Italien
SpezialfahrzeugkomponentenDer italienische Markt für Stoßfänger profitiert von der Pkw-Produktion und spezialisierten Automobilzulieferern. Die Produktentwicklung legt Wert auf Designflexibilität, langlebige Verbundwerkstoffe und Kompatibilität mit immer komplexeren Fahrzeugaußensystemen.
Markt für Automobilstoßstangen Anteil (%), von Material, 2026
Gehen Sie über das Diagramm hinaus und erhalten Sie vollständige Insights und Datentabellen
Kostenlosen Musterbericht anfordernMaterialsegmentanalyse: Kunststoff (größtes Segment) vs. Kohlenstofffaser (am schnellsten wachsendes Segment)
Der Kunststoffsektor dominierte den Markt für Stoßfänger im Automobilbereich und erreichte 2026 einen Marktanteil von 44,2 %. Seine führende Position verdankt er der vorteilhaften Kombination aus geringem Gewicht, Stoßdämpfung, Korrosionsbeständigkeit und Kosteneffizienz, wodurch er sich ideal für die Serienproduktion von Fahrzeugen eignet. Kunststoffstoßfänger lassen sich zudem in komplexe Formen bringen, was Herstellern mehr Gestaltungsfreiheit ermöglicht und gleichzeitig aerodynamische und ästhetische Anforderungen in das Fahrzeugäußere integriert. Die vergleichsweise einfachen Herstellungs- und Veredelungsprozesse fördern die breite Akzeptanz bei Pkw und Nutzfahrzeugen. Da Automobilhersteller weiterhin leichtere Fahrzeugstrukturen anstreben, ohne Kompromisse bei Sicherheit und Design einzugehen, bleibt Kunststoff ein praktisches Material für Stoßfängersysteme und erfreut sich weiterhin starker Nachfrage in der Automobilindustrie.
Kohlenstofffaser dürfte das am schnellsten wachsende Materialsegment sein, angetrieben durch das steigende Interesse an leichten, hochfesten Werkstoffen für fortschrittliche Fahrzeugkonstruktionen. Kohlenstofffaser bietet ein attraktives Festigkeits-Gewichts-Verhältnis, wodurch Hersteller die Bauteilmasse reduzieren und gleichzeitig die strukturelle Leistungsfähigkeit erhalten können. Diese Eigenschaft ist besonders wertvoll, da die Automobilindustrie zunehmend Wert auf die Verbesserung von Fahrzeugeffizienz, -leistung und -handling legt. Das hochwertige Erscheinungsbild und die Eignung des Materials für leistungsstarke Fahrzeuganwendungen tragen ebenfalls zu seiner wachsenden Verwendung bei. Darüber hinaus fördert der allgemeine Trend zum Leichtbau die verstärkte Erforschung von modernen Verbundwerkstoffen , wodurch günstige Bedingungen für den Einsatz von Kohlenstofffaser in Stoßfängern geschaffen und das rasante Wachstum dieses Segments unterstützt werden.
Stoßstangensegmentanalyse: Standardstoßstange (größtes Segment) vs. Rohrstoßstange (am schnellsten wachsendes Segment)
Das Segment der Standardstoßfänger hielt 2026 den größten Anteil am Markt für Automobilstoßfänger. Dies spiegelt ihre breite Anwendbarkeit in konventionellen Fahrzeugdesigns und ihre etablierte Rolle beim grundlegenden Aufprallschutz wider. Standardstoßfänger werden häufig in Fahrzeugarchitekturen integriert, da sie ein ausgewogenes Verhältnis zwischen Schutz, Design, Herstellbarkeit und Kosten bieten. Ihre Kompatibilität mit Fahrzeugplattformen für den Massenmarkt und etablierten Produktionsprozessen sichert eine stetige Nachfrage von Fahrzeugherstellern und dem Ersatzteilmarkt. Der anhaltende Fokus auf Fahrzeugsicherheit und Langlebigkeit von Außenkomponenten unterstreicht die Notwendigkeit zuverlässiger Stoßfängersysteme und trägt dazu bei, dass Standardstoßfänger ihre führende Position in einer Vielzahl von Automobilanwendungen behaupten können.
Dem Segment der Rohrstoßstangen wird das schnellste Wachstum prognostiziert, begünstigt durch das steigende Interesse an Spezialfahrzeugen, die erhöhte Robustheit und Geländetauglichkeit erfordern. Rohrstoßstangen bieten typischerweise eine robuste Konstruktion, die sich für anspruchsvolle Fahrbedingungen eignet, bei denen Fahrzeuge unwegsames Gelände, Hindernisse und eine höhere Aufprallbelastung bewältigen müssen. Ihre funktionalen Eigenschaften machen sie attraktiv für Freizeit-, Nutz- und Geländefahrzeuge, bei denen neben der Fahrzeugindividualisierung auch Schutz und Robustheit im Vordergrund stehen. Das wachsende Interesse der Verbraucher an Fahrzeugindividualisierung und speziellem Exterieurzubehör schafft zusätzliche Absatzmöglichkeiten für Rohrstoßstangen und trägt zu einer schnelleren Expansion im Stoßstangensegment bei.
Positionssegmentanalyse: Frontstoßstange (größtes Segment) vs. Heckstoßstange (am schnellsten wachsendes Segment)
Das Segment der Frontstoßstangen machte 2026 den größten Anteil am Markt für Automobilstoßstangen aus. Dies unterstreicht ihre entscheidende Rolle beim Schutz des Fahrzeugfrontbereichs und trägt maßgeblich zur Sicherheit von Insassen und Fahrzeug bei. Frontstoßstangen sind so konstruiert, dass sie Aufprallkräfte absorbieren und ableiten und gleichzeitig immer mehr Fahrzeugkomponenten wie Sensoren, Kameras, Kühlergrills und Beleuchtungssysteme integrieren. Der zunehmende Einsatz fortschrittlicher Fahrerassistenzsysteme fördert anspruchsvollere Stoßstangendesigns, die elektronische Sensoren aufnehmen können, ohne Kompromisse bei der strukturellen Leistungsfähigkeit oder der Ästhetik einzugehen. Da Fahrzeughersteller der Sicherheit im Frontbereich, dem aerodynamischen Design und der Technologieintegration weiterhin höchste Priorität einräumen, bleibt die Nachfrage nach Frontstoßstangen im gesamten Automobilsektor hoch.
Das Segment der Heckstoßfänger dürfte am schnellsten wachsen. Treiber dieser Entwicklung sind die zunehmende Bedeutung der Hecksicherheit, des Fahrzeugdesigns und der Integration elektronischer Sensortechnologien. Moderne Heckstoßfänger müssen immer häufiger Parksensoren, Kameras und andere Assistenzsysteme integrieren, wodurch die Nachfrage nach Komponenten steigt, die Schutz mit präziser Technologieintegration verbinden. Die zunehmende Verbreitung fortschrittlicher Fahrerassistenzsysteme erhöht zudem die Bedeutung des Heckbereichs für die Gesamtsicherheit und die Manövrierfähigkeit. Gleichzeitig fördert der Wunsch der Verbraucher nach einem unverwechselbaren Außendesign Innovationen bei der Konstruktion und dem Design von Heckstoßfängern und unterstützt so ein stärkeres Wachstum in diesem Segment.
| Segment | Untersegment | Größtes Segment | Am schnellsten wachsend |
|---|---|---|---|
| Material | Kunststoff, Metall, Kohlenstofffaser, Verbundwerkstoff, Sonstige | Plastik | Kohlenstofffaser |
| Stoßstange | Standardstoßstange, Stufenstoßstange, Überrollbügelstoßstange, Tiefstoßstange, Rohrstoßstange | Standardstoßstange | Rohrstoßstange |
| Position | Frontstoßstange, Heckstoßstange | Frontstoßstange | Heckstoßstange |
| Fahrzeug | Personenkraftwagen, Nutzfahrzeuge | Personenkraftwagen | Nutzfahrzeuge |
| Endverwendung | OEMs, Aftermarket | OEMs | Aftermarket |
| Herstellungsprozess | Spritzgießen, Reaktionsspritzgießen (RIM), Blasformen, Formpressen | Spritzgießen | Kompressionsformen |
Gewinnen Sie maßgeschneiderte Erkenntnisse für Ihr Unternehmen durch unsere individuelle Marktforschung.
Klicken Sie hier, um jetzt Ihren individuellen Bericht zu erhalten.
Wettbewerbslandschaft und Marktpositionierung
Die wichtigsten Akteure auf dem Markt für Automobilstoßstangen:
- Magna International, Inc. (Kanada)
- Hyundai Mobis Co., Ltd. (Südkorea)
- Toyota Boshoku Corporation (Japan)
- Samvardhana Motherson International Ltd. (Indien)
- Gestamp Automoción SA (Spanien)
- Valeo SE (Frankreich)
- Lear Corporation (Vereinigte Staaten)
- OPmobility SE (Frankreich)
Fortschritte im Fahrzeugdesign und steigende Sicherheitsanforderungen verändern die Wettbewerbsprioritäten. Hersteller müssen Leichtbau mit zunehmend anspruchsvollen Anforderungen an Aufprallverhalten und Design in Einklang bringen. Materialinnovationen spielen eine zentrale Rolle bei der Differenzierung, da Zulieferer Polymerformulierungen, Verbundstrukturen und Fertigungstechniken optimieren, um die Energieabsorption zu verbessern und gleichzeitig die Effizienzziele der Fahrzeuge zu unterstützen. Die zunehmende Komplexität des Designs fördert zudem eine engere Verzahnung von Entwicklung, Produktion und Oberflächenbearbeitung, insbesondere da Automobilhersteller nach Exterieurkomponenten suchen, die sich nahtlos in Sensoren und fortschrittliche Fahrerassistenzsysteme integrieren lassen. Die Wettbewerbsfähigkeit hängt daher zunehmend von technischen Entwicklungskompetenzen und Fertigungspräzision ab, weniger von der reinen Komponentenproduktion.
| Unternehmen | Marktanteil | Unternehmensumsatz | Umsatz-CAGR (%) | Produktportfolio | Geografische Präsenz | Innovations- / F&E-Schwerpunkt | Strategische Entwicklungen |
|---|---|---|---|---|---|---|---|
| Magna International Inc. (Canada) | |||||||
| Hyundai Mobis Co. Ltd. (South Korea) | |||||||
| Toyota Boshoku Corporation (Japan) | |||||||
| Samvardhana Motherson International Ltd. (India) | |||||||
| Gestamp Automoción S.A. (Spain) | |||||||
| Valeo SE (France) | |||||||
| Lear Corporation (United States) | |||||||
| OPmobility SE (France) |
Branchenentwicklungen und Nachrichten
| Unternehmensname | Datum | Wichtige Entwicklung |
|---|---|---|
| Muttersohn | 26. Juli | Motherson und PureCycle haben erfolgreich einen Prototyp eines Stoßfängers der Klasse A mit 30 % recyceltem Polypropylen (PureFive) hergestellt. Der in Tuscaloosa, Alabama, gefertigte Prototyp wird strengen Leistungs- und Klimatests unterzogen, um die zukünftigen EU-Altfahrzeugrichtlinien zu erfüllen, die einen höheren Anteil an recyceltem Kunststoff in Fahrzeugaußenteilen vorschreiben. |
| MBA Polymers UK | 24. Februar | MBA Polymers UK hat eine spezielle Recyclinginitiative ins Leben gerufen, um Stoßfänger von Altfahrzeugen in hochwertige, wiederverwendbare Polymere umzuwandeln. Durch die Einrichtung spezialisierter Verarbeitungsanlagen ermöglicht das Unternehmen Automobilherstellern die Integration von Kreislaufmaterialien in ihre Lieferketten und trägt so dazu bei, dass die Branche ihre Nachhaltigkeitsziele erreicht und die Abhängigkeit von der Produktion von neuem Kunststoff reduziert. |
Bericht anpassen
Entdecken Sie Beispiele dafür, wie dieser Bericht an unterschiedliche Forschungsanforderungen angepasst werden kann, einschließlich benutzerdefinierter Segmente, zusätzlicher Themen oder Kapitel sowie verwandter Berichte. Klicken Sie auf einen Bereich des Rades oder auf die nummerierte Markierung, um die verfügbaren Optionen zu erkunden.
Markt für Automobilstoßstangen — Individuelle Segmente
| Segment | Untersegment |
|---|---|
| Fahrzeugantriebsstrang | Verbrennungsmotor, Hybridfahrzeug, batterieelektrisches Fahrzeug |
| Fahrzeugarchitektur | Unibody, Rahmenbauweise |
| ADAS-Integrationsebene | Stoßfänger ohne ADAS, einfache sensorintegrierte Stoßfänger, erweiterte sensorintegrierte Stoßfänger |
Markt für Automobilstoßstangen — Individuelles Inhaltsverzeichnis
| Individuelles Kapitel | Chapter Details |
|---|---|
| Fahrplan zur Einführung von Leichtbauprodukten |
|
| Designprioritäten für Stoßfänger von Elektrofahrzeugen |
|
| Strategie für Kreislaufmaterialien |
|
Benötigen Sie eine andere Datenauswertung?
Individuelle Recherche anfordernHäufig gestellte Fragen
Wie hoch ist der Marktwert von Stoßstangen für Kraftfahrzeuge?
Welchen Wert wird die Automobilstoßstangenindustrie im Jahr 2036 voraussichtlich haben?
Wie verändert der Übergang zu Elektrofahrzeugen das Design von Stoßfängern im Automobilbereich?
Warum gewinnen Leichtbaumaterialien bei der Entwicklung von Stoßfängern für Automobile strategische Priorität?
Warum stellen Kunststoffstoßfänger das größte Materialsegment auf dem Markt für Automobilstoßfänger dar?
Warum wird erwartet, dass das Segment der hinteren Stoßfänger im Markt für Automobilstoßfänger am schnellsten wachsen wird?
Warum ist der asiatisch-pazifische Raum führend auf dem Markt für Automobilstoßstangen?
Was trägt zum schnellsten Wachstum des Automobilstoßfängermarktes im asiatisch-pazifischen Raum bei?
Welche Unternehmen dominieren den Markt für Automobilstoßstangen?
Unsere Kunden
"Das Team hat unsere Erwartungen hinsichtlich der Detailtiefe des Berichts übertroffen. Die umsetzbaren Erkenntnisse waren entscheidend für die Bewältigung der Herausforderungen des Marktes."
Tata Motors
"Wir fanden den Bericht äußerst informativ. Die Fachkompetenz und die Aufmerksamkeit für die Feinheiten des Marktes haben unsere geschäftliche Ausrichtung maßgeblich beeinflusst."
DENSO Corporation
"Die Ergebnisse der Verbraucherbefragung waren sehr gut. Jetzt haben wir ein klareres Bild von Kundenabwanderung und Kundenbindungsstrategien."
HL Mando
Unser Forschungsteam & unsere Methodik
Jeder Bericht von Fundamental Business Insights wird von einem spezialisierten Forschungsteam für den jeweiligen Bereich erstellt, anhand einer strukturierten Primär- und Sekundärforschungsmethodik validiert und vor der Bereitstellung auf seine Genauigkeit überprüft.
Dieser Bericht wurde vom Automotive- und Transport-Forschungsteam von Fundamental Business Insights erstellt, einer spezialisierten Forschungsgruppe für die globalen Automobil-, Mobilitäts- und Transportindustrien. Unsere Analysten beobachten kontinuierlich Fortschritte bei Fahrzeugtechnologien, Trends bei der Elektrifizierung, autonome und vernetzte Mobilität, Entwicklungen in der Fertigung, Dynamiken der Lieferkette, regulatorische Standards, Emissionsrichtlinien, Aktivitäten im Aftermarket sowie sich wandelnde Anforderungen im Personen- und gewerblichen Verkehr. Die Untersuchung basiert auf einer strukturierten Methodik, die Gespräche mit Fahrzeugherstellern, Komponentenlieferanten, Technologieanbietern, Distributoren, Logistikunternehmen und Branchenexperten mit Geschäftsberichten, regulatorischen Veröffentlichungen, staatlichen Verkehrsstatistiken, Branchenverbänden, technischen Standards und anderen maßgeblichen Sekundärquellen kombiniert. Die Marktschätzungen werden durch mehrere Forschungsmethoden validiert und anschließend einer internen Qualitätsprüfung unterzogen.
Lieferung
Veröffentlicht
Verfügbar
Support
- Marktgröße und Prognose
- Marktsegmentierung
- Regionale Analyse
- Wachstumstreiber und Herausforderungen
- Marktdynamik
- Wettbewerbslandschaft
- Unternehmensprofile
- Wettbewerbs-Benchmarking
- Fusionen und Übernahmen
- Marktanteilsanalyse oder Strategien wichtiger Unternehmen
- Wertschöpfungskettenanalyse
- Porters Five Forces
- PESTLE-Analyse
- Preistrends
- Angebots- und Nachfrageanalyse
- Technologielandschaft
- Regulierungslandschaft
- Investitions- und Finanzierungslandschaft
- Neue Chancen
- Zukünftige Marktaussichten