Dimensioni e previsioni di crescita del mercato dei plastificanti non ftalati 2027-2036, per segmenti (tipologia, applicazione), andamento della domanda regionale (Nord America, Asia Pacifico, Europa), approfondimenti sui principali paesi (Stati Uniti, Giappone, Corea del Sud, Germania, Francia, Italia) e panorama competitivo.
Vai al contenuto
Dimensioni del mercato e prospettive di crescita
Il mercato dei plastificanti non ftalati aveva un valore di 3,6 miliardi di dollari nel 2026 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,99% dal 2027 al 2036, superando i 5,32 miliardi di dollari entro il 2036. Il fatturato del settore per il 2027 è stimato a 3,72 miliardi di dollari.
Scopri maggiori dettagli su questo rapporto
Richiedi un rapporto campione gratuitoMercato dei plastificanti non ftalati Intelligence Snapshot
Dinamiche del mercato regionale
- L'Europa è leader di mercato grazie al suo quadro normativo consolidato e alla forte domanda di alternative più sicure ai plastificanti in tutti i settori in cui la conformità, la sicurezza del prodotto e le prestazioni influenzano le decisioni di acquisto.
- Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 5,02%, trainata dall'aumento della produzione industriale e dalla più ampia adozione di formulazioni di plastificanti più sicure nelle applicazioni di produzione ad alto volume.
Dinamiche del segmento
- Nel 2026, i rivestimenti per pavimenti e pareti rappresentavano una quota del 28,47% del mercato, poiché la produzione su larga scala dipende da plastificanti che offrono flessibilità, efficienza di lavorazione, qualità della finitura e prestazioni durevoli nell'uso quotidiano.
- Le resine epossidiche sono la tipologia in più rapida crescita, poiché i produttori sono sempre più alla ricerca di plastificanti che offrano un valore funzionale aggiunto e prestazioni di formulazione superiori, supportando al contempo i requisiti di produzione e conformità in continua evoluzione.
Fattori trainanti dell’espansione del mercato
- Le rigide normative globali in materia di sicurezza chimica stanno accelerando la transizione verso alternative più sicure ai plastificanti.
- La crescente consapevolezza dei consumatori in merito all'esposizione a sostanze tossiche rischia di incrementare la domanda di plastificanti ecocompatibili.
- L'espansione delle applicazioni nel settore degli imballaggi e dell'automotive sta guidando le tendenze verso la sostituzione sostenibile dei materiali.
Principali partecipanti al mercato
- Tra i principali operatori nel mercato dei plastificanti non ftalati figurano BASF SE (Germania), Eastman Chemical Company (Stati Uniti), Exxon Mobil Corporation (Stati Uniti), Evonik Industries AG (Germania), LANXESS AG (Germania), Mitsubishi Chemical Group Corporation (Giappone), DIC Corporation (Giappone), Perstorp Holding AB (Svezia), KLJ Group (India) e Polynt S.p.A. (Italia).
Panoramica delle previsioni del mercato globale
Prospettive del mercato
- Dimensioni del mercato nel 2026: 3,6 miliardi di dollari
- Dimensioni stimate del mercato nel 2027: 3,72 miliardi di dollari.
- Dimensioni previste del mercato: 5,32 miliardi di dollari entro il 2036
- Previsioni di crescita: Tasso di crescita annuo composto (CAGR) del 3,99% (2027-2036)
Prospettive regionali e per segmento
- Mercato regionale leader: Europa
- Polo regionale ad alta crescita: Asia Pacifico
- Segmento di ricavi principale: Adipati (Tipologia) | Rivestimenti per pavimenti e pareti (Applicazione)
- Segmento di opportunità emergenti: Resine epossidiche (Tipologia) | Fili e cavi (Applicazione)
Fattori di crescita del mercato e tendenze del settore
Le rigide normative globali in materia di sicurezza chimica stanno accelerando la transizione verso alternative più sicure ai plastificanti.
Le rigorose normative in materia di sicurezza chimica stanno trainando la crescita del mercato dei plastificanti non ftalati, poiché i produttori e le industrie a valle sostituiscono sempre più spesso i plastificanti associati a problematiche normative e di sicurezza. La pressione normativa incoraggia i produttori ad adottare alternative in grado di soddisfare i requisiti in continua evoluzione in termini di composizione chimica e sicurezza del prodotto nelle diverse applicazioni. Questa transizione supporta anche gli sforzi di riformulazione da parte dei produttori di materie plastiche flessibili, dove le considerazioni relative alla conformità influenzano la selezione dei materiali, lo sviluppo del prodotto e le decisioni di approvvigionamento, rafforzando il ruolo di alternative più sicure ai plastificanti nella produzione industriale.
La crescente consapevolezza dei consumatori in merito all'esposizione a sostanze tossiche rischia di incrementare la domanda di plastificanti ecocompatibili.
La crescente consapevolezza della potenziale esposizione a sostanze tossiche sta incrementando la domanda di plastificanti non ftalati, poiché i consumatori attribuiscono maggiore importanza a prodotti più sicuri e rispettosi dell'ambiente. Questo cambiamento spinge i produttori a considerare materiali con profili di sicurezza migliorati nello sviluppo di prodotti in plastica destinati al consumatore, imballaggi e altre applicazioni flessibili. Una maggiore attenzione alla composizione chimica può inoltre incoraggiare marchi e produttori a incorporare plastificanti alternativi nelle specifiche dei materiali, soprattutto laddove le considerazioni percepite in materia di salute e ambiente influenzano le preferenze di acquisto.
L'espansione delle applicazioni nel settore degli imballaggi e dell'automotive sta guidando le tendenze verso la sostituzione sostenibile dei materiali.
L'uso sempre più diffuso di plastiche flessibili negli imballaggi e nei componenti automobilistici sta creando ulteriori opportunità per l'adozione sul mercato di plastificanti non ftalati, poiché i produttori perseguono la sostituzione dei materiali in linea con gli obiettivi di sostenibilità e sicurezza. I produttori di imballaggi possono incorporare plastificanti alternativi nei materiali flessibili, rispondendo al contempo alle crescenti preferenze per formulazioni di prodotto più sicure, mentre i produttori automobilistici valutano sempre più le opzioni di materiali per applicazioni interne e componenti. Queste tendenze di sostituzione incoraggiano i fornitori a sviluppare soluzioni di plastificanti compatibili con i requisiti prestazionali dei diversi prodotti finali.
| Fattore di crescita | Impatto sul CAGR | Influenza normativa | Rilevanza geografica | Tasso di adozione | Tempistica dell’impatto |
|---|---|---|---|---|---|
| Le rigide normative globali in materia di sicurezza chimica stanno accelerando la transizione verso alternative più sicure ai plastificanti. | 2.20% | Alto | Europa, Nord America | Alto | A breve termine |
| La crescente consapevolezza dei consumatori in merito all'esposizione a sostanze tossiche rischia di incrementare la domanda di plastificanti ecocompatibili. | 1.90% | Alto | Globale | Alto | Intermedio |
| L'espansione delle applicazioni nel settore degli imballaggi e dell'automotive sta guidando le tendenze verso la sostituzione sostenibile dei materiali. | 1.60% | Moderare | Asia Pacifico, Europa, Nord America | Mezzo | Intermedio |
Explore Growth Opportunities
Richiedi un rapporto campione gratuitoDinamiche della domanda regionale
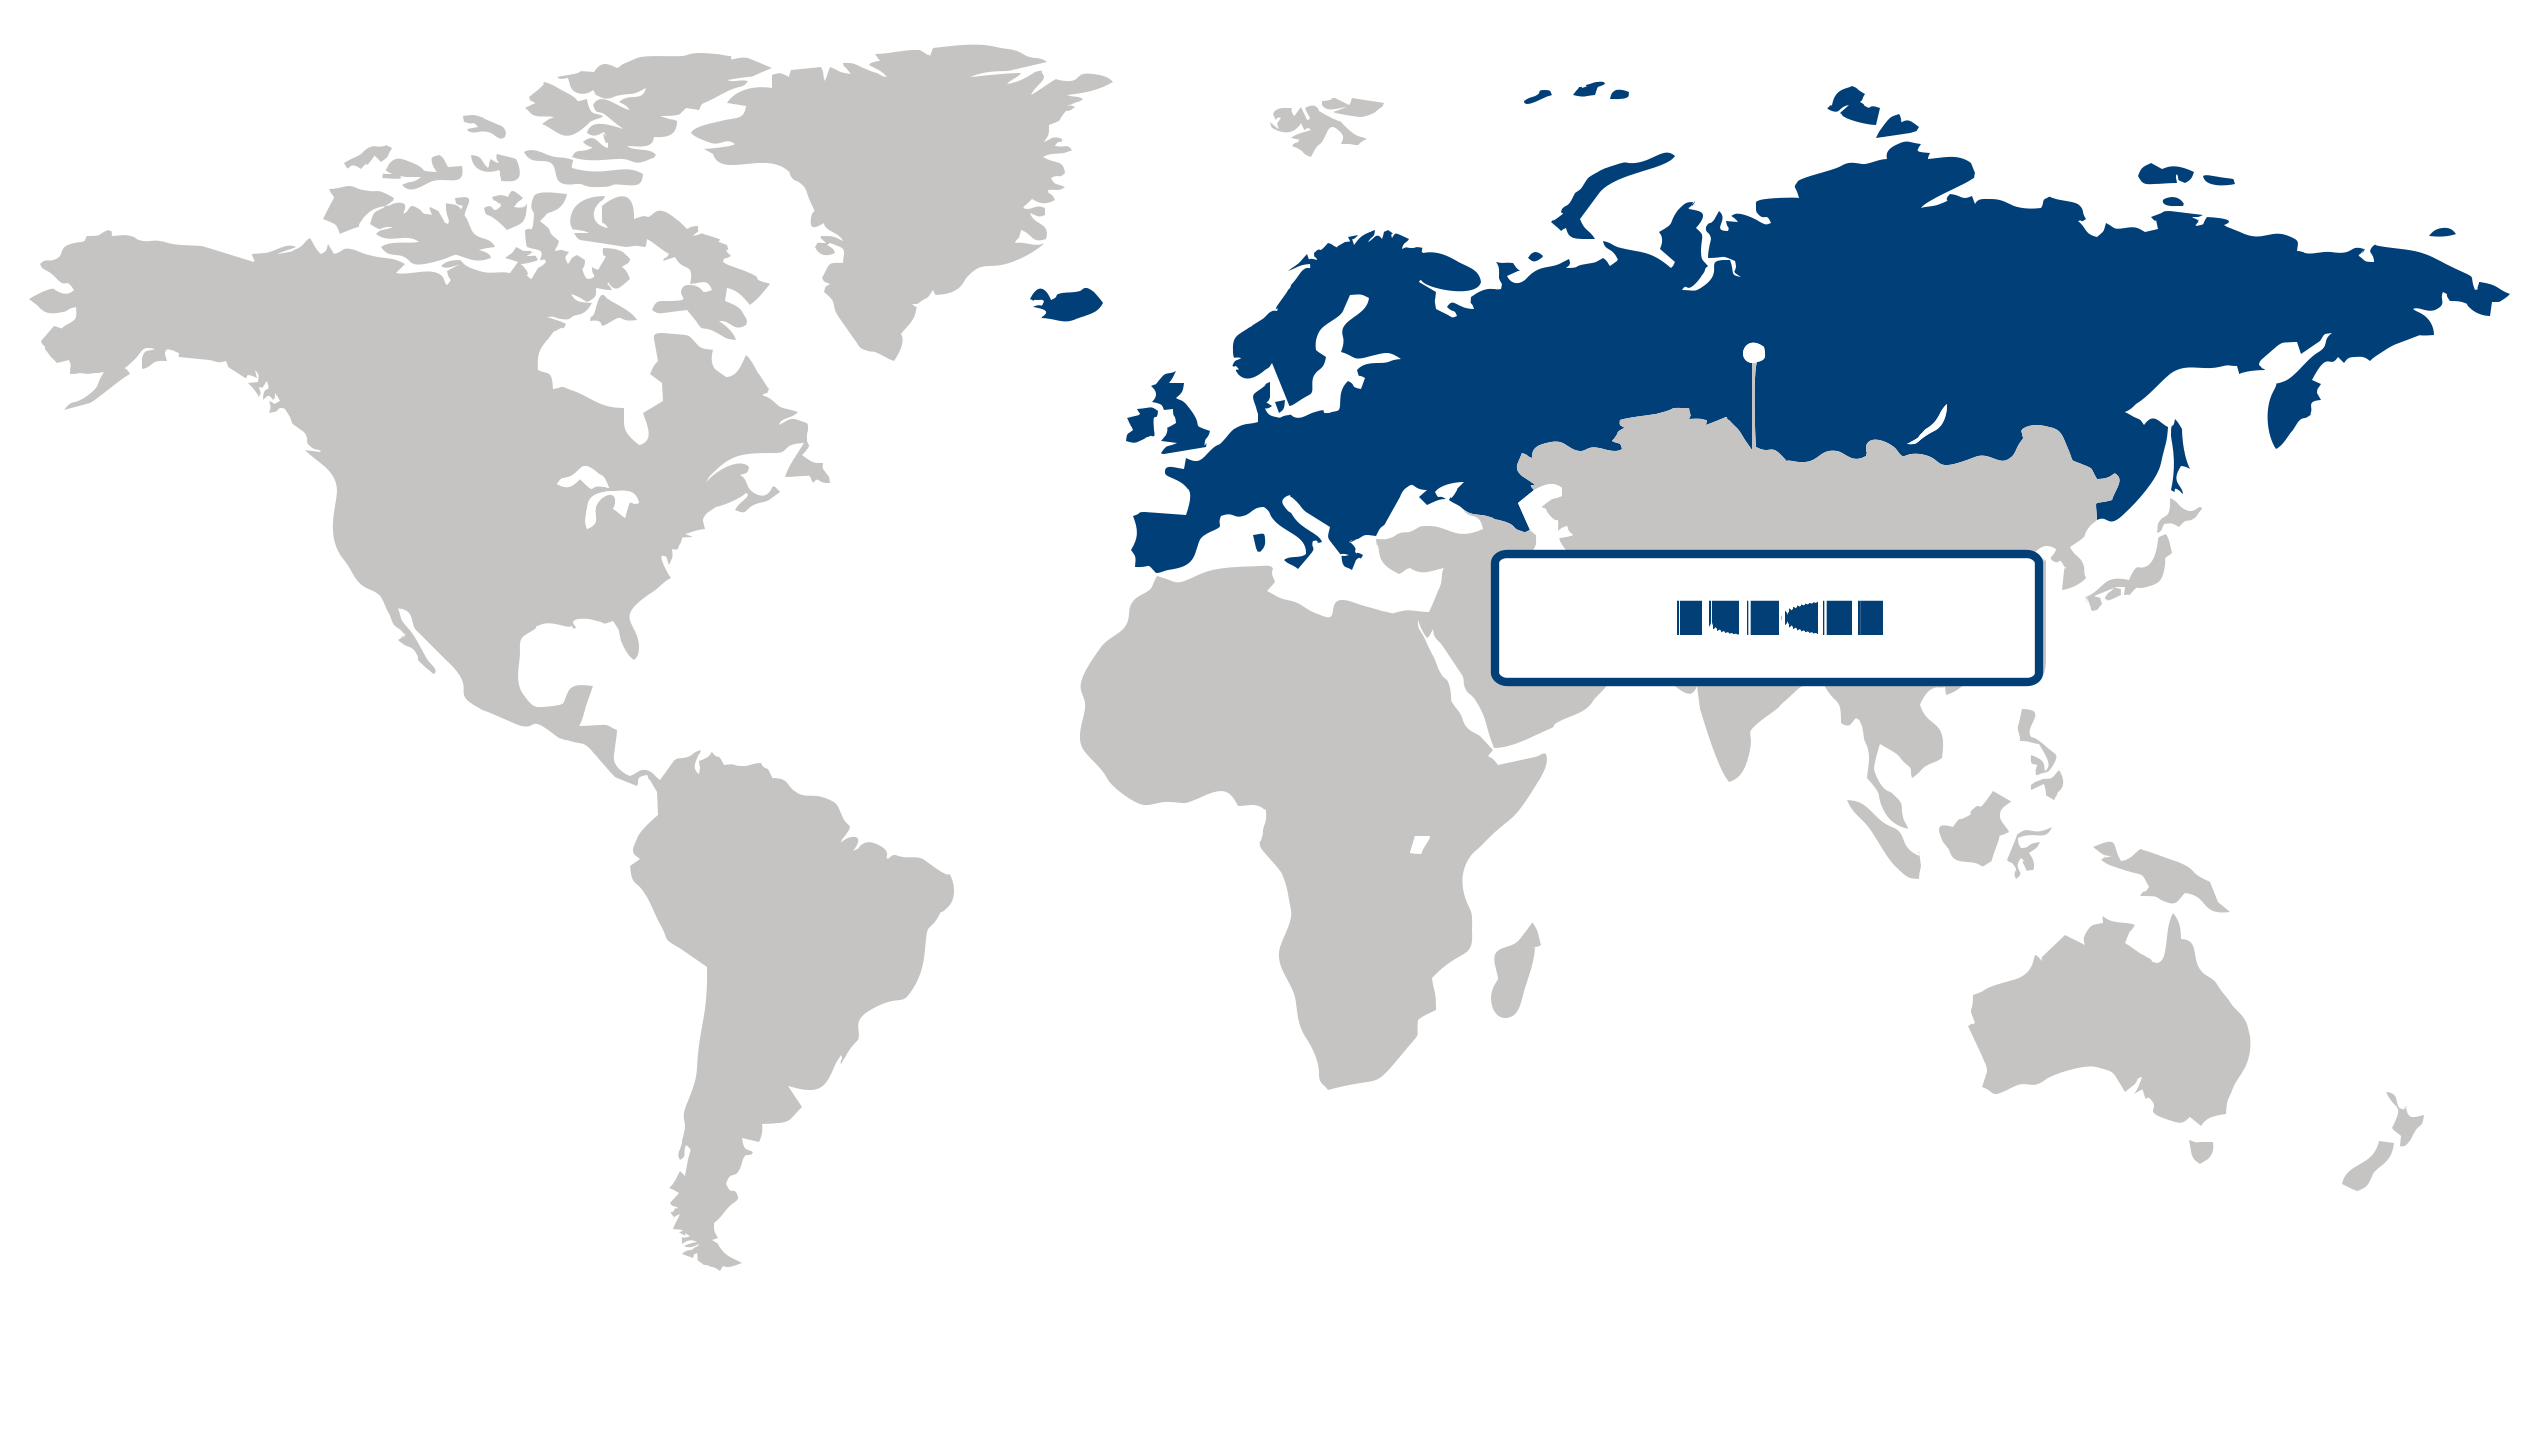
Europa (regione più grande)
Nel 2026, l'Europa deteneva la quota maggiore del mercato dei plastificanti non ftalati, grazie a rigorosi requisiti di sicurezza chimica, una forte domanda di materiali alternativi sostenibili e una crescente preferenza per tecnologie di plastificazione con profili ambientali e sanitari migliorati. La pressione normativa sui plastificanti convenzionali sta incoraggiando i produttori ad adottare formulazioni alternative in diverse applicazioni, come pavimenti, rivestimenti, cavi e materie plastiche flessibili. La consolidata industria di trasformazione delle materie plastiche della regione e l'attenzione verso materiali più sicuri e a minore impatto ambientale stanno rafforzando la domanda di soluzioni senza ftalati.
Asia Pacifico (regione a più rapida crescita)
La regione Asia-Pacifico è quella a più rapida crescita, sostenuta dall'espansione della produzione di materie plastiche, dalla crescente attività nel settore edile e automobilistico e dalla domanda sempre maggiore di prodotti polimerici flessibili e durevoli. La crescente consapevolezza in materia di sicurezza chimica e di considerazioni ambientali sta incoraggiando la transizione verso tecnologie alternative per i plastificanti, mentre l'espansione della produzione industriale sta ampliando la gamma di applicazioni. Gli investimenti nella capacità produttiva e la modernizzazione degli impianti di lavorazione delle materie plastiche stanno ulteriormente creando opportunità per i plastificanti non ftalati in tutta la regione.
| Parametro | Nord America | Asia-Pacifico | Europa | America Latina | Medio Oriente e Africa |
|---|---|---|---|---|---|
| Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato | |||||
| Regione sensibile ai costiiScalaBassoMedio Alto | |||||
| Ambiente normativoiScalaRestrittivoNeutrale Favorevole | |||||
| Fattori trainanti della domandaiScalaDeboleModerato Forte | |||||
| Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato | |||||
| Tasso di adozioneiScalaBassoMedio Alto | |||||
| Nuovi operatori / StartupiScalaScarsoModerato Elevato | |||||
| Indicatori macroeconomiciiScalaDeboleStabile Forte |
Principali informazioni sui Paesi
Germania
Integrazione sostenibile dei materialiIn Germania, l'utilizzo di plastificanti privi di ftalati è una priorità nelle applicazioni automobilistiche, edili e industriali, dove è necessario trovare un equilibrio tra obiettivi di sostenibilità e prestazioni dei materiali. I produttori tedeschi integrano sempre più spesso soluzioni di plastificanti conformi nelle loro formulazioni polimeriche di alta qualità, al fine di garantire la qualità del prodotto nel lungo termine.
Francia
Sviluppo circolare del prodottoLa Francia incoraggia l'adozione di plastificanti non ftalati negli imballaggi, nei prodotti di consumo e nei materiali da costruzione, a supporto di iniziative di sostenibilità più ampie. Le aziende francesi valutano sempre più spesso combinazioni di materiali riciclabili e a basso impatto ambientale, pur mantenendo la funzionalità e la conformità dei prodotti.
Italia
Domanda di produzione flessibileIn Italia, i plastificanti non ftalati vengono utilizzati in diversi settori, dall'arredamento ai beni di consumo e alla produzione industriale, ambiti in cui la qualità del prodotto e la flessibilità progettuale rimangono fondamentali. I produttori italiani adottano sempre più tecnologie di plastificazione conformi alle normative, che rafforzano l'accesso alle catene di approvvigionamento europee e soddisfano le aspettative dei clienti.
Giappone
Formulazioni ad alte prestazioniIl Giappone si concentra su plastificanti non ftalati che offrono durabilità, flessibilità e compatibilità costanti con gli standard di produzione più avanzati. I produttori giapponesi si specializzano in formulazioni specifiche per applicazioni elettroniche, sanitarie e industriali di precisione che richiedono proprietà dei materiali affidabili.
Corea del Sud
Applicazioni avanzate dei polimeriLa Corea del Sud sta ampliando l'utilizzo di plastificanti non ftalati nelle filiere dell'elettronica, degli imballaggi e dell'automotive, settori in cui l'innovazione dei materiali rimane una priorità competitiva. I produttori nazionali continuano a investire in compound speciali che soddisfino i requisiti di produzione orientati all'esportazione.
Stati Uniti
Focus sulla conformità normativaIl mercato statunitense privilegia i plastificanti non ftalati per dispositivi medici, materiali a contatto con gli alimenti e beni di consumo, dove la conformità e la sicurezza del prodotto sono criteri di acquisto fondamentali. I produttori statunitensi continuano ad ampliare la gamma di formulazioni alternative in linea con le mutevoli esigenze ambientali e dei clienti.
Mercato dei plastificanti non ftalati Quota (%), di Tipo, 2026
Vai oltre il grafico e accedi a insight completi e tabelle dati
Richiedi un rapporto campione gratuitoAnalisi del segmento di tipologia: Adipati (segmento più ampio) vs Epossidiche (segmento in più rapida crescita)
Nel 2026, gli adipati rappresentavano la quota maggiore del mercato dei plastificanti non ftalati, pari al 48,47%. Il loro utilizzo consolidato nelle applicazioni per polimeri flessibili è supportato dalla capacità di migliorare la flessibilità e le caratteristiche di lavorazione del materiale, offrendo al contempo un'alternativa ai plastificanti convenzionali a base di ftalati. La crescente preferenza, sia a livello normativo che dei consumatori, per plastificanti più sicuri sta incoraggiando i produttori a passare a formulazioni prive di ftalati. Gli adipati beneficiano inoltre della loro idoneità in applicazioni in cui flessibilità, durabilità e prestazioni del materiale sono fattori importanti.
Il segmento delle resine epossidiche sta registrando una crescita più rapida, poiché i produttori sono sempre più alla ricerca di soluzioni plastificanti in grado di offrire prestazioni funzionali riducendo al contempo la dipendenza da ftalati. I plastificanti a base epossidica contribuiscono alla flessibilità e alla stabilità del materiale, supportando al contempo applicazioni polimeriche impegnative. La crescente attenzione alla conformità normativa, alla sicurezza delle formulazioni dei materiali e allo sviluppo di prodotti plastici ad alte prestazioni sta incoraggiando una più ampia adozione di alternative a base epossidica.
Analisi del segmento applicativo: Rivestimenti per pavimenti e pareti (segmento più ampio) vs. Fili e cavi (segmento in più rapida crescita)
Nel 2026, il settore dei rivestimenti per pavimenti e pareti deteneva la quota maggiore del mercato dei plastificanti non ftalati, pari al 28,47%. I plastificanti sono ampiamente utilizzati nei materiali flessibili per pavimenti e rivestimenti murali per migliorarne flessibilità, durata, lavorabilità e resistenza all'usura quotidiana. La crescente preferenza per materiali a bassa tossicità e conformi alle normative sta incoraggiando i produttori ad adottare alternative non ftalate nelle applicazioni edili. La domanda di materiali per interni durevoli e versatili supporta ulteriormente la posizione consolidata di questo segmento.
I cavi e i fili si stanno evolvendo a un ritmo accelerato, poiché il panorama delle infrastrutture elettriche e di comunicazione richiede sempre più materiali isolanti e di rivestimento flessibili, durevoli e conformi. I plastificanti senza ftalati possono supportare la flessibilità e le caratteristiche prestazionali richieste per le applicazioni nei cavi, aiutando al contempo i produttori ad affrontare le problematiche relative alle sostanze chimiche soggette a restrizioni. L'espansione dell'elettrificazione, delle infrastrutture di connettività e la domanda di formulazioni di materiali più sicure stanno contribuendo alla crescente adozione di tecnologie con plastificanti senza ftalati in questo settore.
| Segmento | Sottosegmento | Segmento più grande | Segmento in più rapida crescita |
|---|---|---|---|
| Tipo | Adipati, trimellitati, benzoati, resine epossidiche, altri | Adipati | Resine epossidiche |
| Applicazione | Rivestimenti per pavimenti e pareti, fili e cavi, pellicole e fogli, tessuti spalmati, beni di consumo, altro | Rivestimenti per pavimenti e pareti | Fili e cavi |
Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.
Clicca per ottenere subito il tuo rapporto personalizzato.
Scenario competitivo e posizionamento di mercato
Principali attori nel mercato dei plastificanti non ftalati:
1. BASF SE (Germania)
2. Eastman Chemical Company (Stati Uniti)
3. Exxon Mobil Corporation (Stati Uniti)
4. Evonik Industries AG (Germania)
5. LANXESS AG (Germania)
6. Mitsubishi Chemical Group Corporation (Giappone)
7. DIC Corporation (Giappone)
8. Perstorp Holding AB (Svezia)
9. Gruppo KLJ (India)
10. Polynt SpA (Italia)
La pressione normativa sulla sicurezza dei materiali sta accelerando la transizione verso alternative chimiche più sicure dal punto di vista ambientale. Il mercato dei plastificanti non ftalati si sta evolvendo man mano che le formulazioni a base biologica acquisiscono maggiore rilevanza industriale. La crescente innovazione nella compatibilità dei polimeri sta migliorando le prestazioni in molteplici aree di applicazione.
| Azienda | Quota di mercato | Ricavi aziendali | CAGR dei ricavi (%) | Portafoglio prodotti | Presenza geografica | Focus su innovazione / R&S | Sviluppi strategici |
|---|---|---|---|---|---|---|---|
| BASF SE (Germany) | |||||||
| Eastman Chemical Company (United States) | |||||||
| Exxon Mobil Corporation (United States) | |||||||
| Evonik Industries AG (Germany) | |||||||
| LANXESS AG (Germany) | |||||||
| Mitsubishi Chemical Group Corporation (Japan) | |||||||
| DIC Corporation (Japan) | |||||||
| Perstorp Holding AB (Sweden) | |||||||
| KLJ Group (India) | |||||||
| Polynt S.p.A. (Italy). |
Notizie e sviluppi del settore
| Nome dell’azienda | Data | Sviluppo principale |
|---|---|---|
| Eastman Chemical Company | agosto 2025 | Eastman Chemical ha presentato Benzoflex™ 172, un nuovo plastificante progettato per ridurre la viscosità delle formulazioni di PVC, migliorando al contempo la riduzione della durezza e l'efficienza di lavorazione. Il prodotto amplia il portafoglio di plastificanti senza ftalati di Eastman e contribuisce all'ottimizzazione delle prestazioni nelle applicazioni di produzione di PVC flessibile. |
| BASF SE | agosto 2025 | BASF ha firmato un protocollo d'intesa con UPC Technology Corporation per rafforzare la collaborazione in materia di alcoli plastificanti, catalizzatori e soluzioni di produzione sostenibili. La partnership mira a una produzione chimica a basse emissioni di carbonio e a una migliore integrazione della catena di approvvigionamento nella filiera globale dei plastificanti. |
| BASF | luglio 2025 | BASF ha ampliato la capacità produttiva di Hexamoll DINCH presso il suo stabilimento di Ludwigshafen, raddoppiando la produzione annua da 100.000 a 200.000 tonnellate. L'ampliamento rafforza l'affidabilità dell'approvvigionamento e supporta la crescente domanda globale di plastificanti non ftalati utilizzati nelle applicazioni in PVC flessibile. |
| Perstorp AB | febbraio 2025 | Perstorp ha presentato Pevalen™ Pro 100, un plastificante completamente rinnovabile e privo di ftalati, progettato per ridurre l'impronta di carbonio mantenendo inalterate le prestazioni nelle applicazioni in PVC flessibile. Il prodotto rafforza la tendenza globale verso soluzioni di plastificazione a base biologica e sostenibili. |
Personalizza il rapporto
Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.
Mercato dei plastificanti non ftalati — Segmenti personalizzati
| Segmento | Sottosegmento |
|---|---|
| Compatibilità dei polimeri | Applicazioni a base di PVC, applicazioni in gomma ed elastomeri, adesivi e sigillanti, rivestimenti e inchiostri, altri sistemi polimerici |
| Requisito di prestazione | Flessibilità alle basse temperature, resistenza alle alte temperature, bassa volatilità, resistenza alla migrazione, ritardanza di fiamma |
| Canale di distribuzione | Vendita diretta, distributori di prodotti chimici speciali, distributori di prodotti chimici industriali, canali online e altri |
Mercato dei plastificanti non ftalati — Indice personalizzato
| Capitolo personalizzato | Chapter Details |
|---|---|
| Tabella di marcia per la sostituzione sostenibile dei materiali |
|
| Prospettive di migrazione del settore di utilizzo finale |
|
| Informazioni sulla disponibilità e l'approvvigionamento delle materie prime |
|
Hai bisogno di una diversa suddivisione dei dati?
Richiedi ricerca personalizzataDomande frequenti
Chi detiene una quota di mercato significativa nel panorama dei plastificanti non ftalati?
Quanto è grande il mercato dei plastificanti non ftalati?
Quali sono i fattori che favoriscono la crescita più rapida del mercato dei plastificanti non ftalati nella regione Asia-Pacifico?
In che modo le restrizioni normative in materia di sicurezza influenzano le strategie di approvvigionamento nel mercato dei plastificanti non ftalati?
Perché i rivestimenti per pavimenti e pareti sono leader nel mercato dei plastificanti senza ftalati?
Perché le resine epossidiche sono la tipologia di plastificanti senza ftalati in più rapida crescita sul mercato?
In che modo la maggiore consapevolezza dei consumatori e i cambiamenti nel settore di utilizzo finale stanno influenzando l'adozione di plastificanti non ftalati?
Perché l'Europa è la regione leader nel mercato dei plastificanti non ftalati?
Qual è il tasso di crescita annuo composto (CAGR) previsto per il settore dei plastificanti non ftalati?
I nostri clienti
"Il rapporto ci ha aiutato a comprendere le nuove tendenze dei consumatori nella nostra categoria di prodotti. Ha chiarito su quali aree concentrarci per l’innovazione in vista del prossimo lancio."
LyondellBasell
"La sezione sulle previsioni regionali è stata estremamente utile. Grazie alla mappatura dei fornitori inclusa, siamo riusciti a identificare due nuovi potenziali partner in Europa."
SABIC
"Abbiamo apprezzato la concretezza delle raccomandazioni. Ci hanno guidato nel miglioramento della resilienza della catena di approvvigionamento."
Olin Corporation
Il nostro team di ricerca e metodologia
Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.
Questo rapporto è stato preparato dal Team di Ricerca Chimica e Materiali di Fundamental Business Insights, specializzato nei settori globali della chimica, dei materiali avanzati e della produzione industriale. I nostri analisti monitorano continuamente le catene di approvvigionamento delle materie prime, i prezzi dei feedstock, le tecnologie produttive, gli sviluppi normativi, le iniziative di sostenibilità, la conformità ambientale, le dinamiche commerciali e le applicazioni finali emergenti. La ricerca combina discussioni primarie con produttori, fornitori di materie prime, distributori ed esperti del settore con relazioni annuali aziendali, pubblicazioni normative, statistiche commerciali governative, associazioni industriali, letteratura tecnica, banche dati brevettuali e altre fonti secondarie autorevoli. Le stime di mercato vengono validate mediante analisi top-down e bottom-up e sottoposte a una revisione interna della qualità.
Consegna
Pubblicati
Disponibile
Supporto
- Dimensioni e previsioni del mercato
- Segmentazione del mercato
- Analisi regionale
- Fattori di crescita e sfide
- Dinamiche di mercato
- Panorama competitivo
- Profili aziendali
- Benchmarking competitivo
- Fusioni e acquisizioni
- Analisi della quota di mercato o strategie delle principali aziende
- Analisi della catena del valore
- Le cinque forze di Porter
- Analisi PESTLE
- Tendenze dei prezzi
- Analisi domanda-offerta
- Panorama tecnologico
- Panorama normativo
- Panorama degli investimenti e dei finanziamenti
- Opportunità emergenti
- Prospettive future del mercato