Dimensioni e previsioni di crescita del mercato delle pompe idroniche 2027-2036, per segmenti (velocità, tipo, utilizzo finale, canale di distribuzione, potenza, utilizzo, portata GPM), tendenze della domanda regionale (Nord America, Asia Pacifico, Europa), approfondimenti sui principali paesi (Stati Uniti, Giappone, Corea del Sud, Germania, Francia, Italia) e panorama competitivo.
Vai al contenuto
Dimensioni del mercato e prospettive di crescita
Il mercato delle pompe idroniche aveva un valore di circa 4,04 miliardi di dollari nel 2026 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,62% dal 2027 al 2036, superando i 6,98 miliardi di dollari entro il 2036. Il fatturato del settore per il 2027 è stimato a 4,23 miliardi di dollari.
Scopri maggiori dettagli su questo rapporto
Richiedi un rapporto campione gratuitoMercato delle pompe idroniche Intelligence Snapshot
Dinamiche del mercato regionale
- Nel 2026 l'Europa si è affermata come leader, grazie all'adozione di sistemi di riscaldamento e raffreddamento ad alta efficienza energetica, a rigorosi requisiti di efficienza edilizia e alla ristrutturazione degli immobili più datati.
- La rapida urbanizzazione, l'attività edilizia, la crescente domanda di sistemi di riscaldamento, ventilazione e condizionamento (HVAC) e la modernizzazione degli edifici stanno incrementando le installazioni di impianti idronici e l'adozione di tecnologie di pompaggio ad alta efficienza energetica.
Dinamiche del segmento
- Nel 2026, le pompe a velocità costante detenevano il 61,57% del mercato grazie alle loro prestazioni affidabili, alla semplicità di utilizzo e all'installazione economicamente vantaggiosa per i sistemi di riscaldamento e raffreddamento con requisiti di flusso stabili.
- Si prevede che il segmento residenziale crescerà più rapidamente, poiché i proprietari di casa investono sempre di più in sistemi HVAC ad alta efficienza energetica, tecnologie intelligenti per il controllo climatico e progetti di ristrutturazione che richiedono pompe idroniche avanzate.
Fattori trainanti dell’espansione del mercato
- Le normative sull'efficienza energetica accelerano l'adozione di sistemi di riscaldamento e raffreddamento idronici ottimizzati.
- L'espansione delle infrastrutture urbane aumenta la domanda di moderni sistemi di riscaldamento, ventilazione e condizionamento (HVAC) e di circolazione dell'acqua.
- L'integrazione delle energie rinnovabili stimola la domanda di sistemi efficienti di distribuzione dell'energia termica.
Principali partecipanti al mercato
- Tra le principali aziende del mercato delle pompe idroniche figurano Grundfos Holding A/S (Danimarca), Xylem Inc. (Stati Uniti), KSB SE & Co. KGaA (Germania), Wilo SE (Germania), Flowserve Corporation (Stati Uniti), Sulzer Ltd. (Svizzera), Pentair plc (Regno Unito), Danfoss A/S (Danimarca), ITT Inc. (Stati Uniti) e Armstrong Fluid Technology (Canada).
Panoramica delle previsioni del mercato globale
Prospettive del mercato
- Dimensioni del mercato nel 2026: 4,04 miliardi di dollari
- Dimensioni stimate del mercato nel 2027: 4,23 miliardi di dollari
- Dimensioni previste del mercato: 6,98 miliardi di dollari entro il 2036
- Previsioni di crescita: Tasso di crescita annuo composto (CAGR) del 5,62% (2027-2036)
Prospettive regionali e per segmento
- Mercato regionale leader: Europa
- Polo regionale ad alta crescita: Asia Pacifico
- Segmento di ricavi principale: Pompe a velocità costante (velocità) | Verticali (tipo) | Industriali (utilizzo finale) | Indirette (canale di distribuzione) | Oltre 500 W (potenza) | Acqua riscaldata (utilizzo) | Oltre 15 GPM (portata in GPM)
- Segmento di opportunità emergenti: Pompe a velocità variabile (velocità) | Orizzontale (tipo) | Residenziale (utilizzo finale) | Diretta (canale di distribuzione) | 100-500 W (potenza) | Acqua refrigerata (utilizzo) | 5-10 GPM (portata in GPM)
Fattori di crescita del mercato e tendenze del settore
Le normative sull'efficienza energetica accelerano l'adozione di sistemi di riscaldamento e raffreddamento idronici ottimizzati.
La crescente attenzione alla riduzione del consumo energetico sta incoraggiando i proprietari di edifici e i gestori di impianti a modernizzare le infrastrutture di riscaldamento e raffreddamento con tecnologie di circolazione dell'acqua più efficienti. Questi sviluppi normativi stimoleranno la crescita del mercato delle pompe idroniche, poiché i sistemi di pompaggio ottimizzati contribuiscono a migliorare l'efficienza degli impianti HVAC, riducendo al contempo il consumo energetico complessivo. Le pompe idroniche di ultima generazione garantiscono un controllo preciso del flusso, costi operativi inferiori e prestazioni di sistema migliorate, risultando quindi ideali per soddisfare i requisiti in continua evoluzione in materia di efficienza energetica degli edifici. La loro capacità di ottimizzare la distribuzione termica contribuisce inoltre a un maggiore comfort e a un utilizzo più efficace delle risorse in edifici residenziali, commerciali e industriali.
L'espansione delle infrastrutture urbane aumenta la domanda di moderni sistemi di riscaldamento, ventilazione e condizionamento (HVAC) e di circolazione dell'acqua.
Il rapido sviluppo urbano sta guidando la costruzione di complessi residenziali, edifici commerciali, strutture sanitarie e infrastrutture pubbliche che richiedono soluzioni affidabili per la gestione termica. Il mercato delle pompe idroniche sta beneficiando di questa espansione, poiché i progetti edilizi moderni integrano sempre più sistemi avanzati di riscaldamento, ventilazione e condizionamento (HVAC) e di circolazione dell'acqua, progettati per un'efficienza operativa a lungo termine. Le tecnologie di pompaggio idronico garantiscono prestazioni di riscaldamento e raffreddamento costanti, consentendo al contempo una flessibile integrazione in complesse reti di servizi edili. I crescenti investimenti nelle infrastrutture urbane incoraggiano inoltre l'adozione di soluzioni di pompaggio durevoli, in grado di supportare diversi progetti di costruzione e ammodernamento.
L'integrazione delle energie rinnovabili stimola la domanda di sistemi efficienti di distribuzione dell'energia termica.
La crescente integrazione delle energie rinnovabili nelle applicazioni di riscaldamento e raffreddamento sta aumentando la necessità di sistemi efficienti in grado di distribuire l'energia termica con perdite minime. Questa tendenza stimolerà la crescita del mercato delle pompe idroniche, favorendo l'installazione di pompe che supportino le reti termiche basate su energie rinnovabili e la gestione efficiente degli edifici dal punto di vista energetico. I sistemi idronici consentono un'efficace circolazione dell'acqua riscaldata o raffreddata tra le fonti di energia rinnovabile e le applicazioni di utilizzo finale, migliorando le prestazioni complessive del sistema e l'affidabilità operativa. La loro compatibilità con le infrastrutture energetiche a basse emissioni di carbonio in continua evoluzione li rende una componente importante delle soluzioni integrate di gestione termica.
| Fattore di crescita | Impatto sul CAGR | Influenza normativa | Rilevanza geografica | Tasso di adozione | Tempistica dell’impatto |
|---|---|---|---|---|---|
| Adozione di pompe idroniche in applicazioni HVAC e industriali | 0.018 | A breve termine (≤ 2 anni) | Nord America, Europa | Medio | Veloce |
| Espansione di sistemi di riscaldamento e raffreddamento ad alta efficienza energetica | 0.019 | Medio termine (2–5 anni) | Medio | Moderare | |
| Progressi tecnologici nell'efficienza e nell'affidabilità delle pompe | 0.019 | A lungo termine (oltre 5 anni) | Europa, Nord America | Medio | Moderare |
Explore Growth Opportunities
Richiedi un rapporto campione gratuitoDinamiche della domanda regionale
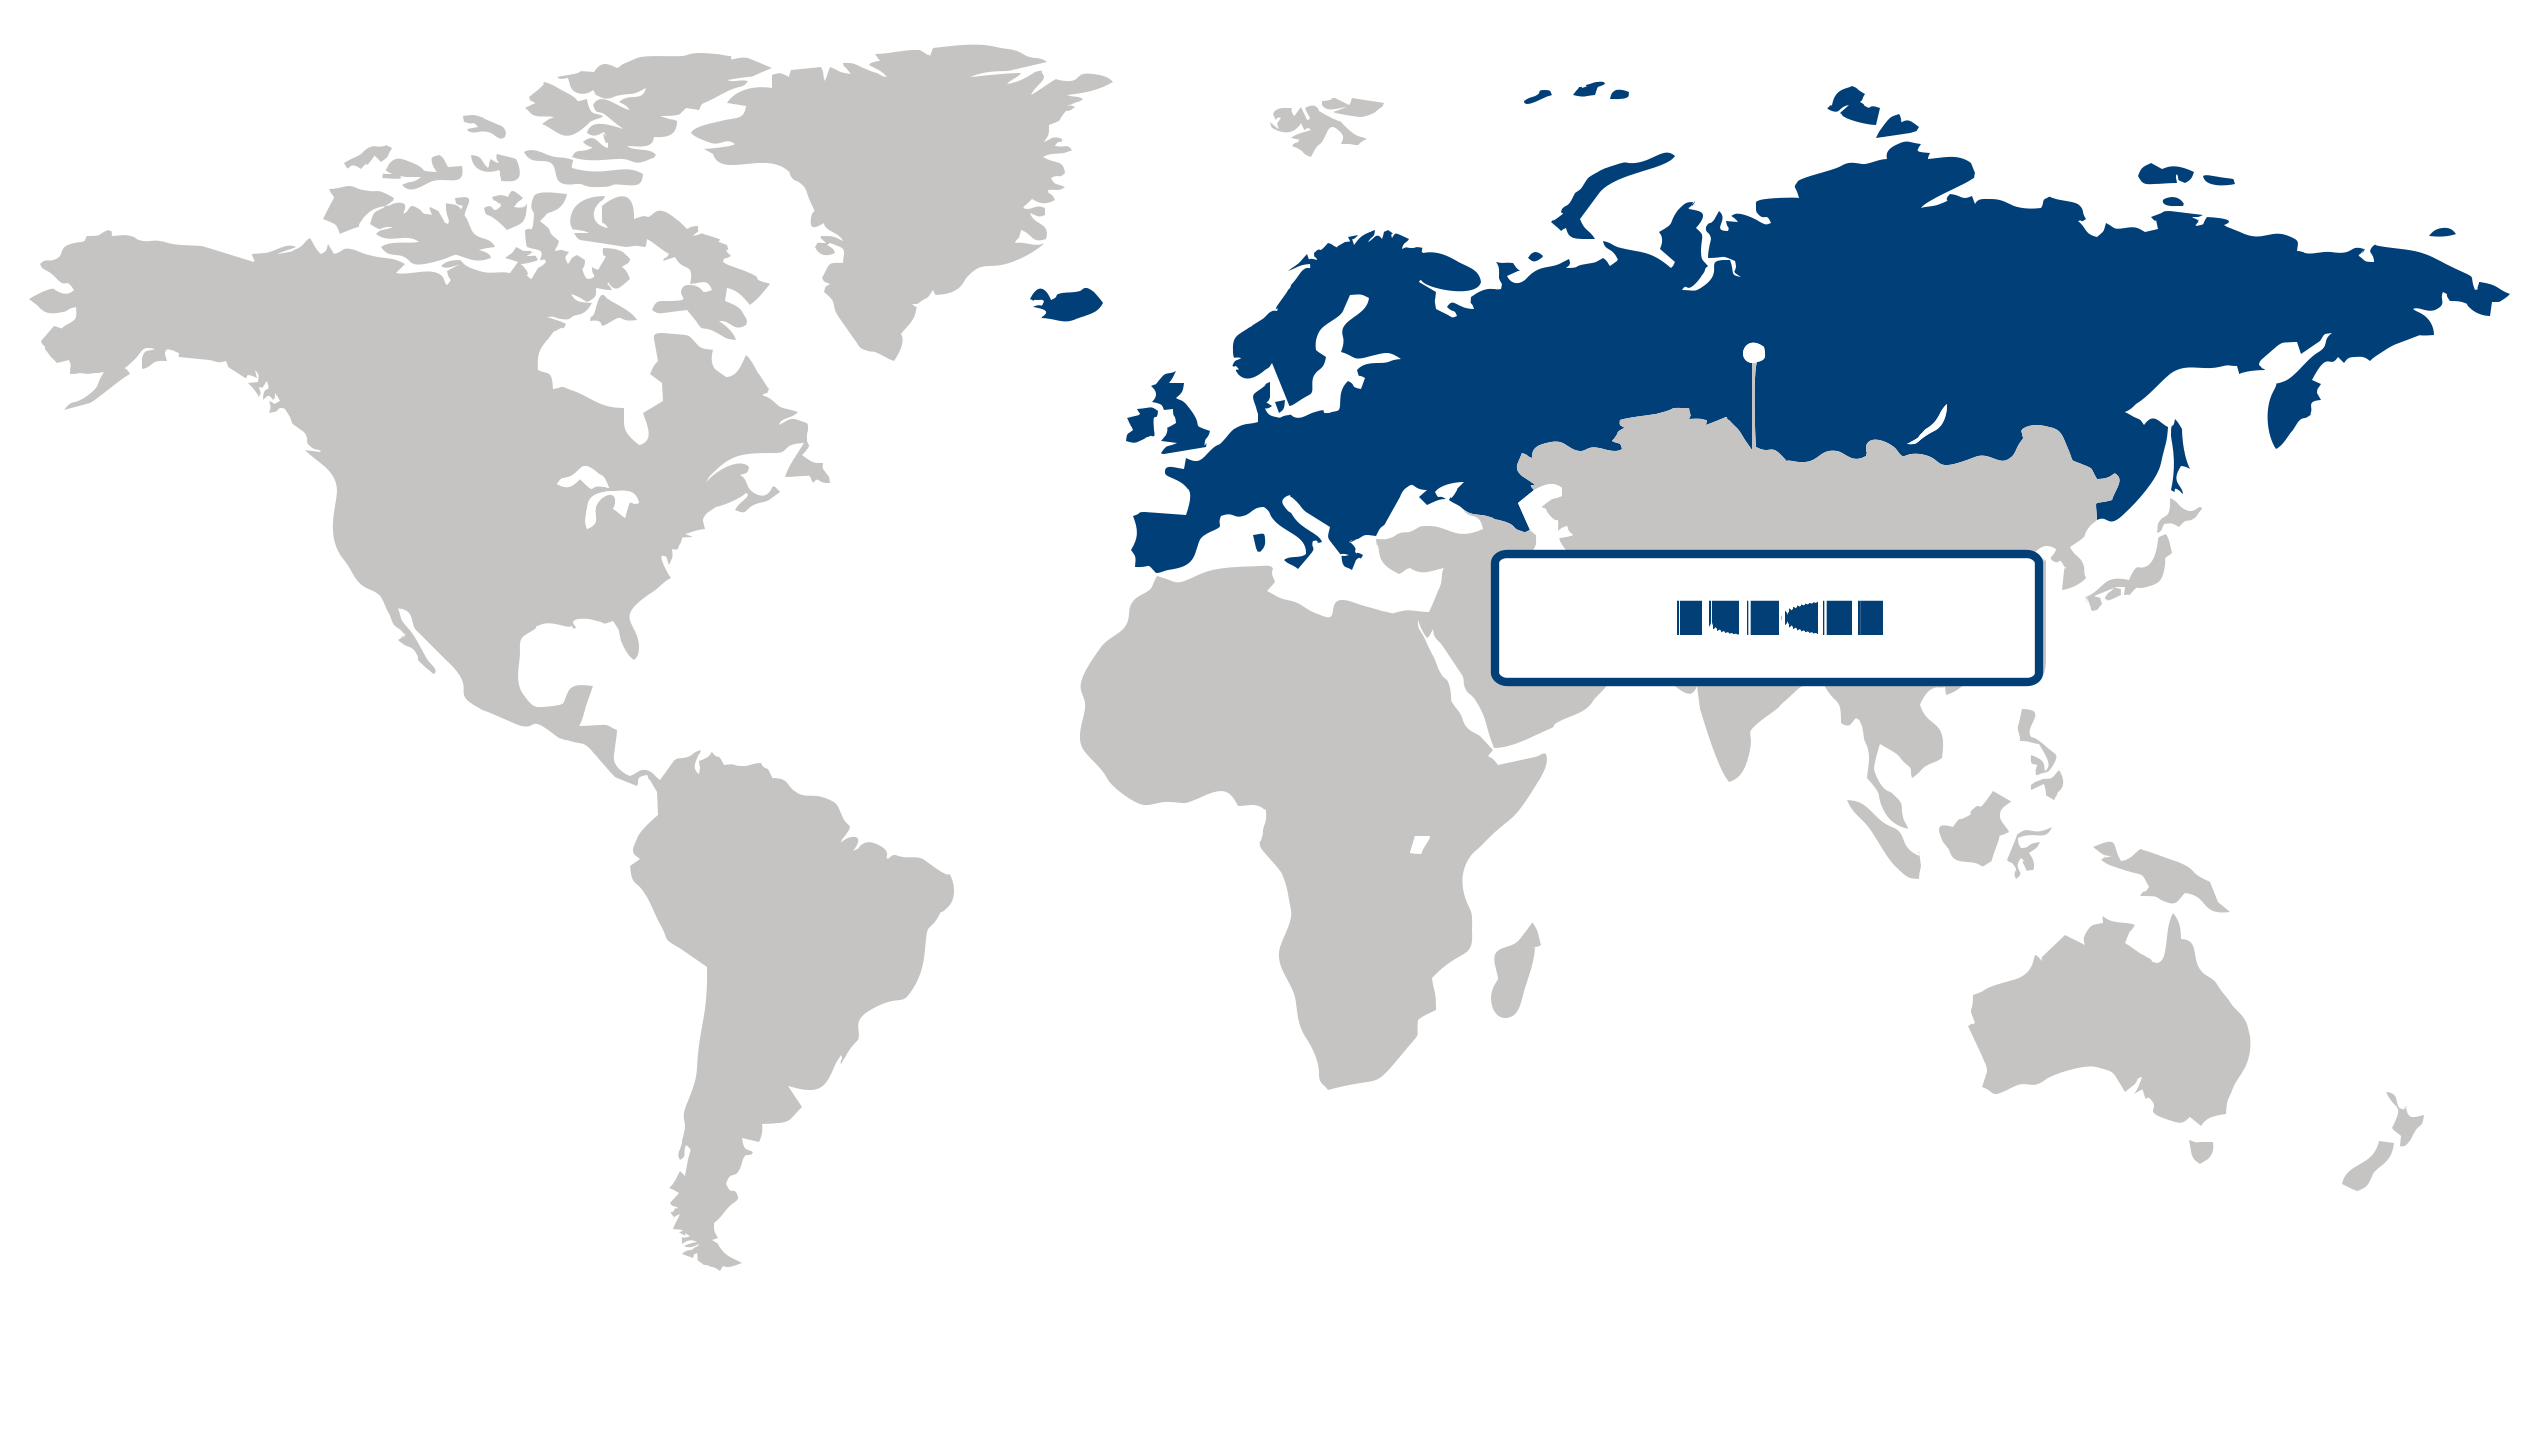
Europa (regione più grande)
Nel 2026, l'Europa deteneva la quota maggiore del mercato delle pompe idroniche, grazie all'ampia diffusione di sistemi di riscaldamento e raffreddamento ad alta efficienza energetica, ai rigorosi requisiti di efficienza edilizia e alla consolidata infrastruttura regionale per le applicazioni idroniche. La transizione verso edifici a basso consumo energetico sta incentivando l'ammodernamento degli impianti di riscaldamento e circolazione, mentre la ristrutturazione di immobili residenziali e commerciali datati sta creando domanda di soluzioni di pompaggio efficienti. La crescente attenzione alla riduzione dei consumi energetici e al miglioramento delle prestazioni degli impianti di riscaldamento supporta ulteriormente l'utilizzo di pompe idroniche avanzate in tutta la regione.
Asia Pacifico (regione a più rapida crescita)
La regione Asia-Pacifico sta registrando la crescita più rapida, trainata dalla rapida urbanizzazione, dall'espansione dell'attività edilizia e dalla crescente domanda di sistemi efficienti di riscaldamento, ventilazione e condizionamento dell'aria. Il crescente sviluppo commerciale e residenziale sta ampliando la base installata di sistemi idronici, in particolare nei centri urbani densamente popolati. Inoltre, una maggiore consapevolezza del risparmio energetico e la modernizzazione delle infrastrutture edilizie stanno incoraggiando l'adozione di tecnologie di pompaggio efficienti, creando condizioni favorevoli per una continua espansione regionale.
| Parametro | Nord America | Asia-Pacifico | Europa | America Latina | Medio Oriente e Africa |
|---|---|---|---|---|---|
| Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato | |||||
| Regione sensibile ai costiiScalaBassoMedio Alto | |||||
| Ambiente normativoiScalaRestrittivoNeutrale Favorevole | |||||
| Fattori trainanti della domandaiScalaDeboleModerato Forte | |||||
| Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato | |||||
| Tasso di adozioneiScalaBassoMedio Alto | |||||
| Nuovi operatori / StartupiScalaScarsoModerato Elevato | |||||
| Indicatori macroeconomiciiScalaDeboleStabile Forte |
Mercato delle pompe idroniche Quota (%), di Velocità, 2026
Vai oltre il grafico e accedi a insight completi e tabelle dati
Richiedi un rapporto campione gratuitoAnalisi del segmento di velocità: pompe a velocità costante (segmento più ampio) vs pompe a velocità variabile (segmento in più rapida crescita)
Il segmento delle pompe a velocità costante ha dominato il mercato delle pompe idroniche, raggiungendo una quota del 61,57% nel 2026. La sua posizione di leadership è attribuita alle prestazioni affidabili, alla semplicità di utilizzo e all'installazione economicamente vantaggiosa in impianti di riscaldamento e raffreddamento. Queste pompe continuano ad essere ampiamente utilizzate in applicazioni con requisiti di flusso stabile, dove una circolazione costante e un'affidabilità comprovata rimangono priorità operative fondamentali. La loro consolidata presenza in strutture commerciali e industriali ha ulteriormente rafforzato la loro leadership di mercato.
Si prevede che il segmento delle pompe a velocità variabile registrerà la crescita più rapida, poiché i gestori degli edifici attribuiscono sempre maggiore importanza all'efficienza energetica e all'ottimizzazione intelligente dei sistemi. Queste pompe regolano automaticamente la portata in base alla domanda variabile, contribuendo a ridurre il consumo energetico e a migliorare le prestazioni complessive del sistema. La crescente adozione di tecnologie per edifici intelligenti, i requisiti più stringenti in materia di efficienza energetica e i maggiori investimenti in infrastrutture HVAC sostenibili stanno supportando la rapida espansione delle installazioni di pompe a velocità variabile.
Analisi per tipologia di segmento: Verticale (segmento più ampio) vs Orizzontale (segmento in più rapida crescita)
Nel 2026, il segmento delle pompe idroniche verticali rappresentava il 57,35% del mercato delle pompe idroniche, a testimonianza della loro elevata idoneità per installazioni in spazi limitati. Le configurazioni verticali sono ampiamente preferite negli edifici commerciali e negli impianti industriali perché offrono prestazioni idrauliche efficienti riducendo al minimo l'ingombro. La loro facilità di integrazione nei locali tecnici e la capacità di supportare un'elevata circolazione di fluidi hanno contribuito in modo significativo alla loro leadership di mercato.
Si prevede che il segmento delle pompe idroniche orizzontali registrerà la crescita più rapida grazie alla crescente domanda di sistemi che semplificano la manutenzione e offrono maggiore flessibilità negli impianti di grandi dimensioni. Le pompe orizzontali sono particolarmente adatte a strutture che richiedono un accesso più agevole alle apparecchiature e una manutenzione efficiente, risultando quindi sempre più interessanti per i moderni progetti HVAC. I crescenti investimenti in ammodernamenti infrastrutturali e sistemi edilizi ad alta efficienza energetica continuano a incentivare l'adozione di configurazioni di pompe orizzontali.
Analisi del segmento di utilizzo finale: Industriale (segmento più ampio) vs Residenziale (segmento in più rapida crescita)
Nel 2026, il segmento industriale ha dominato il mercato delle pompe idroniche, detenendo una quota del 53,42%. Gli impianti industriali dipendono dai sistemi di pompaggio idronico per un controllo affidabile della temperatura, per il riscaldamento e il raffreddamento dei processi produttivi in stabilimenti e grandi ambienti di produzione. La necessità di prestazioni continue, affidabilità operativa ed efficiente circolazione dei fluidi ha sostenuto una forte domanda di pompe idroniche di livello industriale. La continua modernizzazione delle infrastrutture industriali supporta ulteriormente la posizione di leadership del segmento.
Si prevede che il segmento residenziale crescerà al ritmo più rapido, grazie alla crescente adozione da parte dei proprietari di casa di soluzioni di riscaldamento e raffreddamento ad alta efficienza energetica. La domanda in aumento di moderni sistemi HVAC, le attività di ristrutturazione edilizia e le tecnologie intelligenti per il controllo climatico residenziale stanno incentivando una maggiore installazione di pompe idroniche avanzate. La crescente consapevolezza in materia di risparmio energetico e miglioramento del comfort interno dovrebbe continuare a sostenere l'espansione del segmento residenziale.
| Segmento | Sottosegmento | Segmento più grande | Segmento in più rapida crescita |
|---|---|---|---|
| Velocità | Pompe a velocità costante, Pompe a velocità variabile | Pompe a velocità costante | Pompe a velocità variabile |
| Tipo | Verticale, orizzontale | Verticale | Orizzontale |
| Uso finale | Residenziale, Commerciale, Industriale | Industriale | Residenziale |
| Canale di distribuzione | Diretto, indiretto | Indiretto | Diretto |
| Energia | Fino a 100 W, 100-500 W, Oltre 500 W | Oltre 500W | 100-500W |
| Utilizzo | Acqua riscaldata, acqua refrigerata, vapore | Acqua riscaldata | Acqua refrigerata |
| Flusso GPM | Inferiore a 1 GPM, 1-2 GPM, 2-5 GPM, 5-10 GPM, 10-15 GPM, superiore a 15 GPM | Oltre 15 GPM | 5-10 GPM |
Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.
Clicca per ottenere subito il tuo rapporto personalizzato.
Scenario competitivo e posizionamento di mercato
Principali attori nel mercato delle pompe idroniche:
- Grundfos Holding A/S (Danimarca)
- Xylem, Inc. (Stati Uniti)
- KSB SE & Co. KGaA (Germania)
- Wilo SE (Germania)
- Flowserve Corporation (Stati Uniti)
- Sulzer Ltd. (Svizzera)
- Pentair plc (Regno Unito)
- Danfoss A/S (Danimarca)
- ITT, Inc. (Stati Uniti)
- Armstrong Fluid Technology (Canada)
Le dinamiche competitive sono sempre più influenzate dalla transizione verso sistemi edilizi ad alta efficienza energetica, dove le prestazioni delle pompe vengono valutate insieme alle capacità di controllo intelligente e all'efficienza operativa a lungo termine. I produttori stanno investendo in tecnologie a controllo elettronico, funzioni di monitoraggio digitale e caratteristiche operative adattive che consentono l'integrazione con i moderni sistemi di gestione degli edifici, spostando la differenziazione dalle sole prestazioni meccaniche convenzionali. La crescente attenzione alla sostenibilità e alla riduzione dei costi del ciclo di vita sta incoraggiando lo sviluppo di soluzioni che ottimizzano il consumo energetico semplificando al contempo l'installazione e la manutenzione in applicazioni residenziali, commerciali e industriali. I fornitori in grado di supportare le esigenze in continua evoluzione dell'automazione degli edifici con tecnologie di pompaggio flessibili e connesse stanno acquisendo una maggiore rilevanza competitiva, poiché i clienti danno priorità all'efficienza operativa dell'intero sistema.
| Azienda | Quota di mercato | Ricavi aziendali | CAGR dei ricavi (%) | Portafoglio prodotti | Presenza geografica | Focus su innovazione / R&S | Sviluppi strategici |
|---|---|---|---|---|---|---|---|
| Grundfos Holding A/S (Denmark) | |||||||
| Xylem Inc. (United States) | |||||||
| KSB SE & Co. KGaA (Germany) | |||||||
| Wilo SE (Germany) | |||||||
| Flowserve Corporation (United States) | |||||||
| Sulzer Ltd. (Switzerland) | |||||||
| Pentair plc (United Kingdom) | |||||||
| Danfoss A/S (Denmark) | |||||||
| ITT Inc. (United States) | |||||||
| Armstrong Fluid Technology (Canada) |
Notizie e sviluppi del settore
| Nome dell’azienda | Data | Sviluppo principale |
|---|---|---|
| Moog Inc. | 24 dicembre | Moog Inc. ha presentato l'unità elettroidrostatica (EPU)-G, ampliando la propria gamma di unità EPU. Il sistema compatto integra una pompa idraulica a ingranaggi interni a quattro quadranti con controllo della velocità variabile e funzionalità di alimentazione su richiesta, supportando portate da 20 a 85 litri al minuto e pressioni di esercizio fino a 345 bar. |
| Ruichen Hydraulic | 24 novembre | Ruichen Hydraulic ha lanciato la sua pompa idraulica di punta, la PGP315, destinata ad applicazioni ad alta efficienza. Il lancio si concentra su architetture di progettazione a risparmio energetico e su un'ingegneria robusta per migliorare le prestazioni del sistema, rafforzando la posizione competitiva dell'azienda nel segmento delle apparecchiature ad alta efficienza. |
| Mitsubishi Electric | 24 aprile | Mitsubishi Electric ha commercializzato il chiller ad aria ad alta efficienza MECH-iF, ampliando la propria offerta di prodotti idronici per il riscaldamento, la ventilazione e il condizionamento dell'aria (HVAC). Il sistema integra un nuovo compressore monovite proprietario, progettato specificamente per ottimizzare l'efficienza energetica e rafforzare l'affidabilità operativa nelle applicazioni di climatizzazione commerciali. |
| Caldaia statunitense | 24 marzo | U.S. Boiler ha ampliato la sua gamma di prodotti residenziali lanciando un nuovo sistema di pompa di calore idronica. L'unità ha una capacità di 5 tonnellate e raggiunge un coefficiente di prestazione fino a 3,95 grazie all'utilizzo del refrigerante difluorometano e della tecnologia di iniezione di vapore potenziata da inverter DC per ottimizzare l'efficienza energetica. |
Personalizza il rapporto
Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.
Mercato delle pompe idroniche — Segmenti personalizzati
| Segmento | Sottosegmento |
|---|---|
| Fase di installazione | Nuove costruzioni, ammodernamenti e ristrutturazioni, sostituzioni |
| Metodo di controllo | Controllo manuale, controllo elettronico, controllo intelligente/abilitato all'IoT |
| Materiale della pompa | Ghisa, acciaio inossidabile, bronzo/ottone, materie plastiche tecniche |
Mercato delle pompe idroniche — Indice personalizzato
| Capitolo personalizzato | Chapter Details |
|---|---|
| Strategia di adozione delle pompe intelligenti |
|
| Potenziale di ammodernamento degli impianti HVAC |
|
| Monetizzazione dei servizi del ciclo di vita |
|
Hai bisogno di una diversa suddivisione dei dati?
Richiedi ricerca personalizzataDomande frequenti
Qual è la valutazione di mercato delle pompe idroniche?
Quali sono le proiezioni di crescita per il settore delle pompe idroniche?
In che modo le normative sull'efficienza energetica influenzano la domanda nel mercato delle pompe idroniche?
Perché l'integrazione delle energie rinnovabili sta creando nuove opportunità per il mercato delle pompe idroniche?
Perché le pompe a velocità costante dominano il mercato delle pompe idroniche?
Quale segmento di utilizzo finale si sta espandendo più rapidamente nel mercato delle pompe idroniche?
Perché l'Europa è leader nel mercato delle pompe idroniche?
Quali sono i fattori che stanno guidando la crescita più rapida delle pompe idroniche nella regione Asia-Pacifico?
Quali aziende dominano il mercato delle pompe idroniche?
I nostri clienti
"Le vostre analisi sulle strutture della forza lavoro erano estremamente accurate. L’analisi dei ruoli di livello medio e senior ha convalidato alcune delle nostre decisioni di assunzione e messo in evidenza alcune lacune."
Ateliers De France
"Il rapporto ci ha fornito preziose informazioni sui concorrenti presenti sul mercato. Ha aiutato il nostro team a perfezionare la strategia di gara per i prossimi contratti."
Clark Construction
"I rapporti hanno fornito un’analisi approfondita delle tendenze di mercato e del panorama competitivo. Gli approfondimenti strategici e le raccomandazioni sono stati molto utili."
Rudolph and Sletten
Il nostro team di ricerca e metodologia
Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.
Questo rapporto è stato preparato dal Team di Ricerca Costruzioni e Produzione di Fundamental Business Insights, specializzato nei mercati globali delle costruzioni, dei materiali da costruzione, dei processi produttivi e delle infrastrutture industriali. Il team monitora attentamente l’attività edilizia, gli investimenti infrastrutturali, le tecnologie produttive, le tendenze delle materie prime, l’adozione delle apparecchiature, il lavoro e la produttività, le iniziative di sostenibilità, gli standard normativi e le dinamiche della catena di approvvigionamento. La ricerca combina discussioni primarie con produttori, imprese edili, fornitori di apparecchiature, distributori, appaltatori ed esperti del settore con rapporti aziendali, statistiche governative sulle infrastrutture, pubblicazioni normative, associazioni industriali, standard ingegneristici e pubblicazioni tecniche. Le stime sono validate attraverso molteplici tecniche di ricerca prima della revisione interna.
Consegna
Pubblicati
Disponibile
Supporto
- Dimensioni e previsioni del mercato
- Segmentazione del mercato
- Analisi regionale
- Fattori di crescita e sfide
- Dinamiche di mercato
- Panorama competitivo
- Profili aziendali
- Benchmarking competitivo
- Fusioni e acquisizioni
- Analisi della quota di mercato o strategie delle principali aziende
- Analisi della catena del valore
- Le cinque forze di Porter
- Analisi PESTLE
- Tendenze dei prezzi
- Analisi domanda-offerta
- Panorama tecnologico
- Panorama normativo
- Panorama degli investimenti e dei finanziamenti
- Opportunità emergenti
- Prospettive future del mercato