Dimensioni e previsioni di crescita del mercato del vetro cellulare 2027-2036, per segmenti (prodotto, applicazione), andamento della domanda regionale (Nord America, Asia Pacifico, Europa), approfondimenti sui principali paesi (Stati Uniti, Giappone, Corea del Sud, Germania, Francia, Italia) e panorama competitivo.
Vai al contenuto
Dimensioni del mercato e prospettive di crescita
Il mercato del vetro cellulare ha raggiunto un valore di 684,79 milioni di dollari nel 2026 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,47% dal 2027 al 2036, arrivando a 874,03 milioni di dollari entro il 2036. Il fatturato del settore per il 2027 è stimato a 699,03 milioni di dollari.
Scopri maggiori dettagli su questo rapporto
Richiedi un rapporto campione gratuitoMercato del vetro cellulare Intelligence Snapshot
Dinamiche del mercato regionale
- Nel 2026, l'Europa rappresentava il 36,89% del mercato, sostenuta dalla forte domanda, da parte del settore edile industriale e commerciale, di materiali isolanti durevoli, ignifughi e resistenti all'umidità.
- Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 2,96%, grazie all'aumento dell'attività edilizia e alla crescente adozione di materiali isolanti termici e resistenti all'umidità nei progetti infrastrutturali ed edilizi.
Dinamiche del segmento
- Nel 2026, i blocchi e le strutture in guscio rappresentavano il 65,38% del mercato, grazie alle loro affidabili prestazioni termiche, alla resistenza all'umidità, alla stabilità dimensionale e alla compatibilità con le consolidate pratiche di installazione degli isolanti.
- Le granulazioni in vetro cellulare si stanno diffondendo rapidamente perché combinano funzioni di riempimento leggero, isolamento e drenaggio, riducendo al contempo il carico strutturale e migliorando l'efficienza nei progetti di ingegneria civile e infrastrutturale.
Fattori trainanti dell’espansione del mercato
- Crescente domanda di materiali isolanti ad alta efficienza energetica nei progetti di edilizia sostenibile.
- Investimenti infrastrutturali e spese di costruzione a supporto dell'adozione di sistemi di isolamento avanzati.
- Il rafforzamento dell'efficienza energetica degli edifici e degli standard di sicurezza antincendio incentiva i cicli di sostituzione dell'isolamento.
Principali partecipanti al mercato
- Tra i principali attori del mercato del vetro cellulare figurano Owens Corning (Stati Uniti), GLAPOR Werk Mitterteich GmbH (Germania), Misapor AG (Svizzera), Earthstone International LLC (Stati Uniti), Zhejiang Dehe Insulation Technology Co., Ltd. (Cina), Zhejiang Zhenshen Thermal Technology Co., Ltd. (Cina), REFAGLASS s.r.o. (Repubblica Ceca), Geocell Schaumglas GmbH (Austria), Uusioaines Oy (Finlandia) e Anhui Huichang New Material Co., Ltd. (Cina).
Panoramica delle previsioni del mercato globale
Prospettive del mercato
- Dimensioni del mercato nel 2026: 684,79 milioni di dollari
- Dimensioni stimate del mercato nel 2027: 699,03 milioni di dollari.
- Dimensioni previste del mercato: 874,03 milioni di dollari entro il 2036
- Previsioni di crescita: Tasso di crescita annuo composto (CAGR) del 2,47% (2027-2036)
Prospettive regionali e per segmento
- Mercato regionale leader: Europa
- Polo regionale ad alta crescita: Asia Pacifico
- Segmento di ricavi principale: Blocchi e gusci (Prodotto) | Edilizia (Applicazione)
- Segmento di opportunità emergenti: Ghiaia di vetro espanso (Prodotto) | Industriale (Applicazione)
Fattori di crescita del mercato e tendenze del settore
Crescente domanda di materiali isolanti ad alta efficienza energetica nei progetti di edilizia sostenibile
La crescente attenzione alla riduzione del consumo energetico degli edifici sta aumentando la domanda di materiali isolanti in grado di migliorare le prestazioni termiche e al contempo supportare pratiche costruttive sostenibili. Questa tendenza stimolerà la crescita del mercato del vetro cellulare, in quanto offre isolamento termico e resistenza all'umidità per involucri edilizi, tetti, pareti e altre applicazioni in cui le prestazioni a lungo termine sono importanti. La sua struttura a celle chiuse contribuisce a limitare la dispersione di calore e la penetrazione dell'umidità, rendendolo adatto a progetti incentrati sul miglioramento dell'efficienza e della durabilità degli edifici. La crescente adozione di approcci costruttivi ecocompatibili sta inoltre incoraggiando architetti e costruttori a considerare materiali isolanti che combinino prestazioni funzionali con una lunga durata.
Investimenti infrastrutturali e spese di costruzione a supporto dell'adozione di isolanti avanzati
L'aumento degli investimenti in progetti infrastrutturali e di costruzione sta creando maggiori opportunità per materiali isolanti ad alte prestazioni in strutture commerciali, industriali, residenziali e pubbliche. Questi investimenti stimoleranno la crescita del mercato del vetro cellulare, poiché i nuovi progetti di costruzione e ristrutturazione richiedono sistemi di isolamento in grado di garantire efficienza termica e durabilità strutturale. Il vetro cellulare può essere applicato in ambienti difficili dove la resistenza all'umidità, alla compressione e alle variazioni di temperatura è fondamentale, come fondamenta, tetti e impianti industriali. L'espansione dell'attività edilizia sta quindi aumentando la necessità di soluzioni di isolamento durevoli in grado di soddisfare i requisiti prestazionali delle infrastrutture moderne.
Il rafforzamento degli standard di efficienza energetica e sicurezza antincendio degli edifici incentiva i cicli di sostituzione dell'isolamento.
L'inasprimento dei requisiti edilizi in materia di efficienza energetica e sicurezza antincendio sta spingendo proprietari e costruttori a modernizzare i sistemi di isolamento che non soddisfano più gli attuali standard prestazionali. Questi sviluppi normativi stimoleranno la domanda di vetro cellulare, in quanto questo materiale offre caratteristiche di non combustibilità, oltre a isolamento termico e resistenza all'umidità. Le attività di sostituzione e ristrutturazione possono offrire l'opportunità di migliorare le prestazioni energetiche e la sicurezza antincendio degli edifici esistenti, intervenendo al contempo su isolamenti obsoleti o inadeguati. La crescente attenzione alla conformità degli edifici e alle prestazioni a lungo termine degli immobili sta quindi supportando la domanda di materiali isolanti avanzati.
| Fattore di crescita | Impatto sul CAGR | Influenza normativa | Rilevanza geografica | Tasso di adozione | Tempistica dell’impatto |
|---|---|---|---|---|---|
| Crescente domanda di materiali isolanti ad alta efficienza energetica nei progetti di edilizia sostenibile | 2.10% | Moderare | Europa, Nord America | Mezzo | Intermedio |
| Investimenti infrastrutturali e spese di costruzione a supporto dell'adozione di isolanti avanzati | 1.90% | Moderare | Nord America, Europa | Mezzo | Intermedio |
| Il rafforzamento degli standard di efficienza energetica e sicurezza antincendio degli edifici incentiva i cicli di sostituzione dell'isolamento. | 1.60% | Alto | Europa, Nord America | Mezzo | A lungo termine |
Explore Growth Opportunities
Richiedi un rapporto campione gratuitoDinamiche della domanda regionale
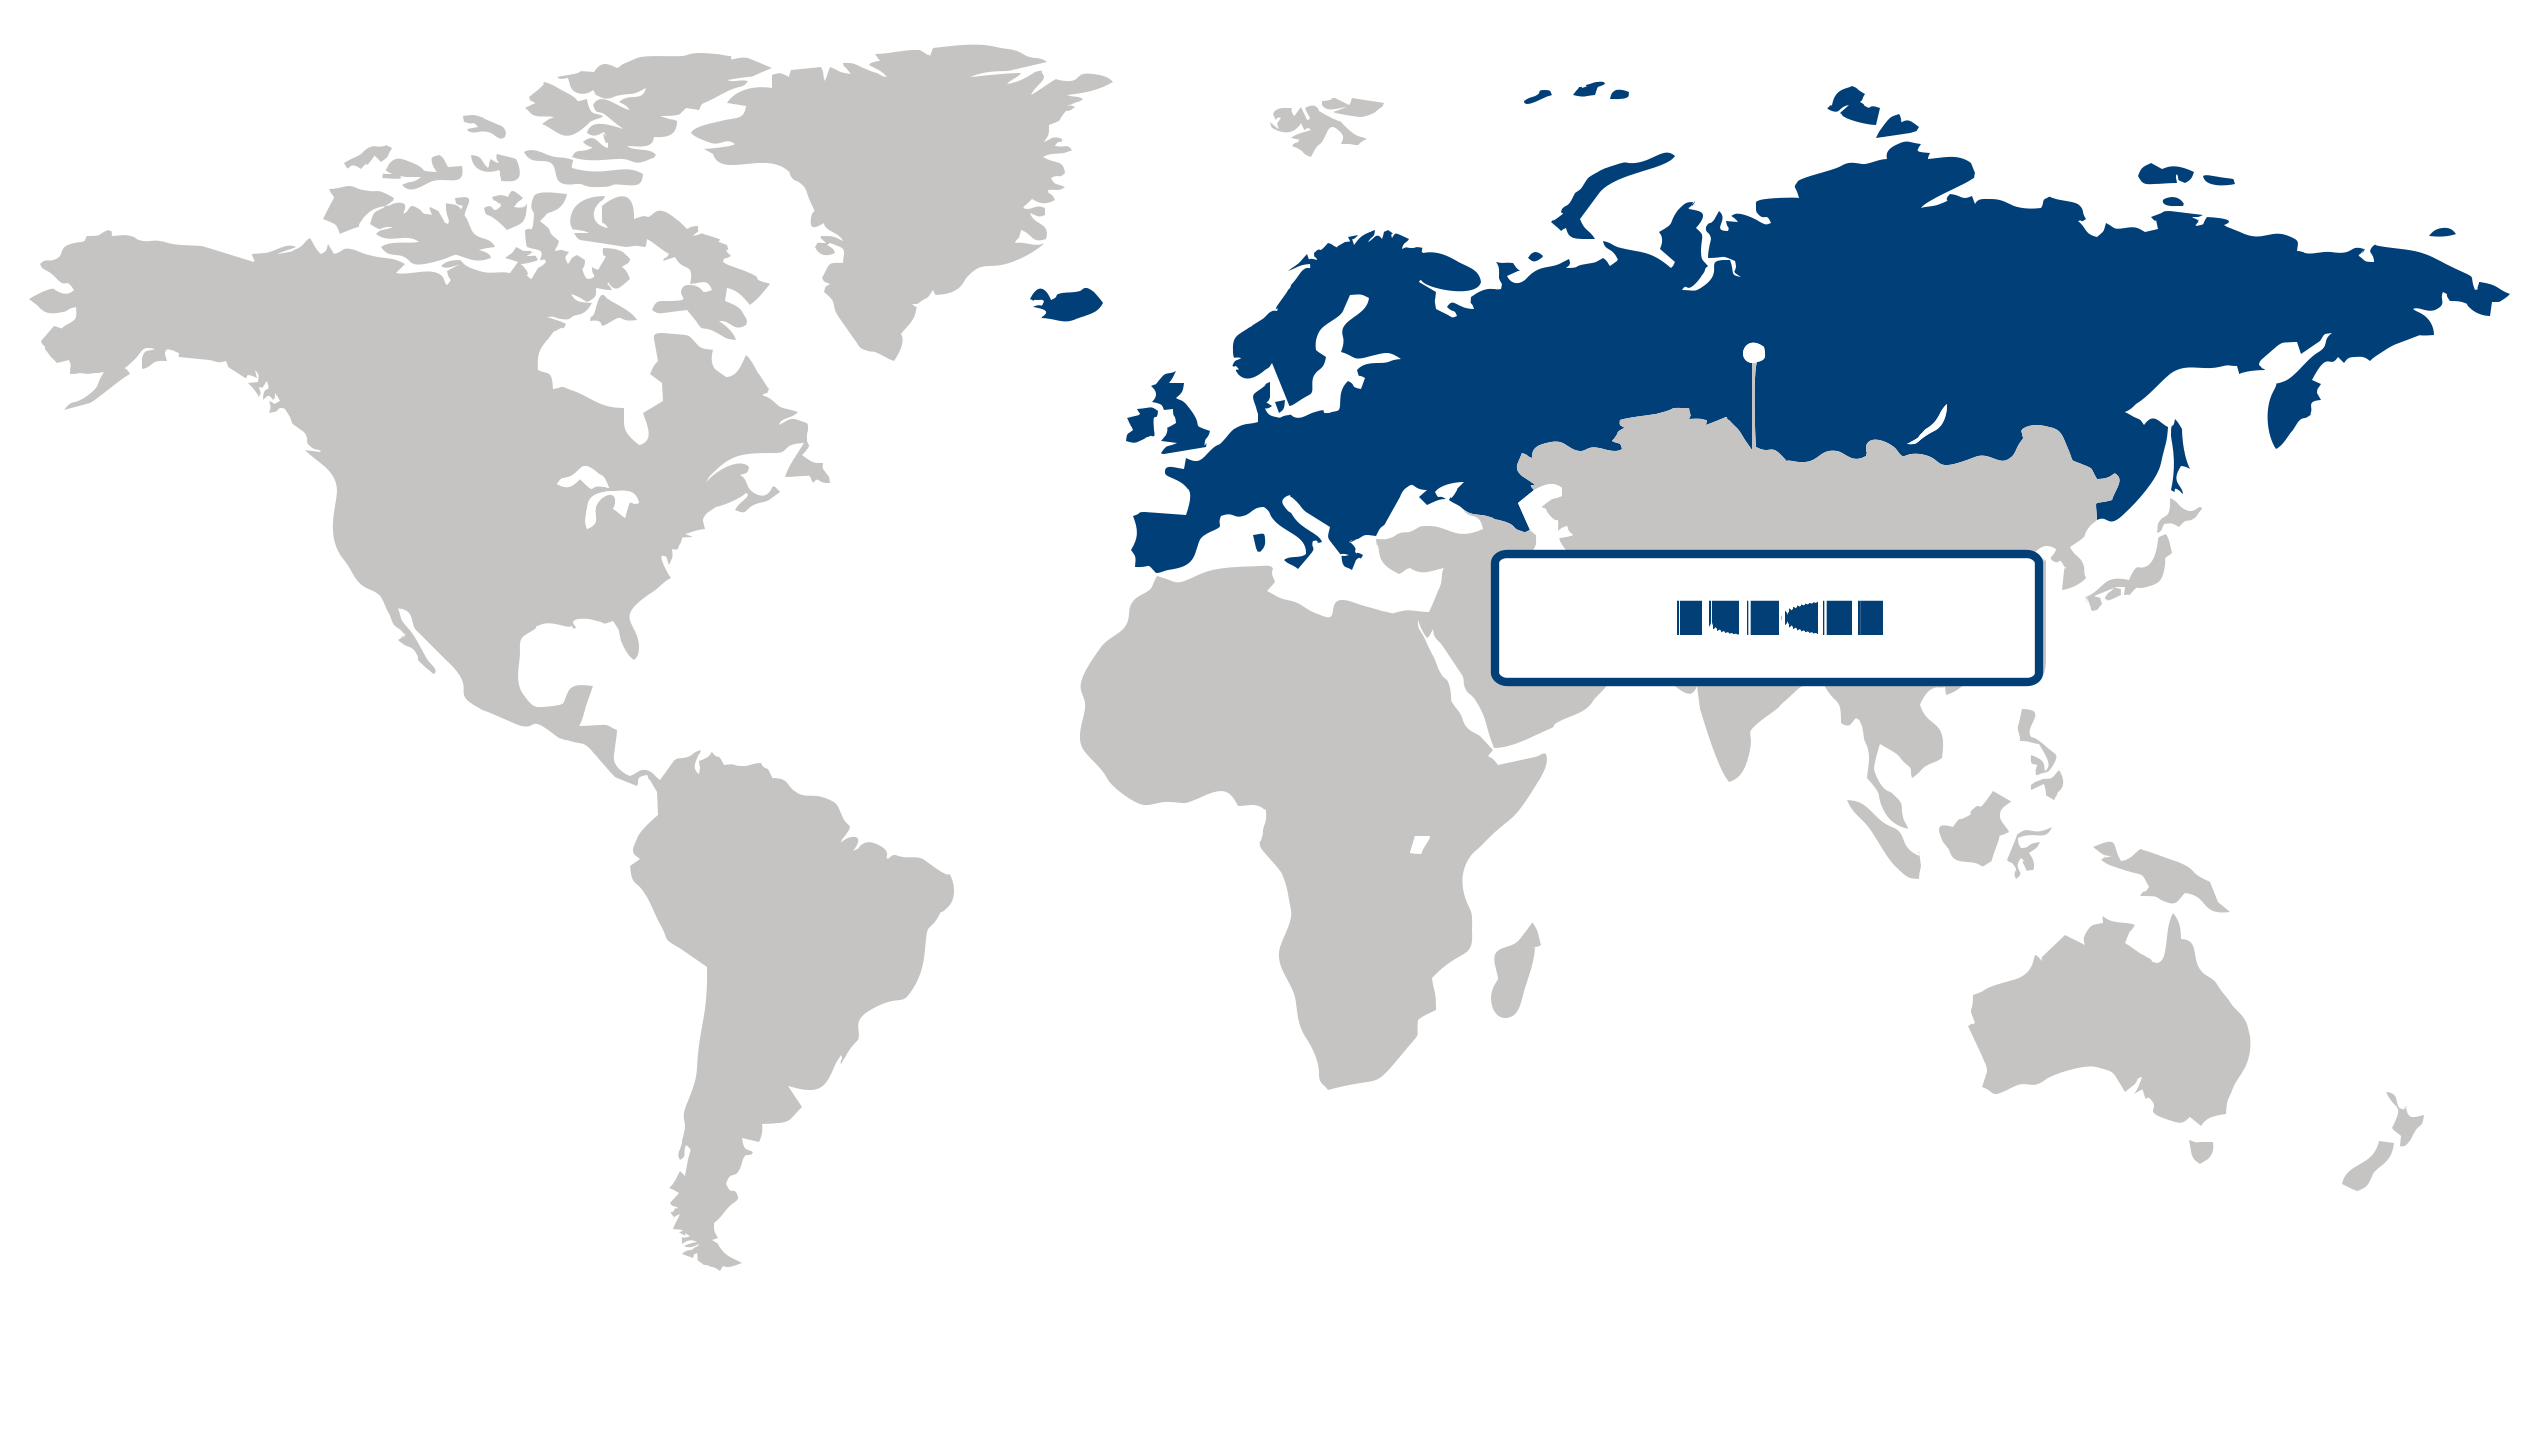
Europa (regione più grande)
Nel 2026, l'Europa deteneva la quota maggiore del mercato del vetro cellulare, pari al 36,89%, grazie alla forte adozione di soluzioni di isolamento ad alta efficienza energetica e agli standard di sostenibilità consolidati nel settore edile. La domanda è ulteriormente stimolata dagli sforzi volti a migliorare le prestazioni termiche degli edifici, ridurre i consumi energetici e raggiungere gli obiettivi ambientali. La durabilità, la resistenza all'umidità e le caratteristiche di non combustibilità del materiale ne favoriscono ulteriormente l'utilizzo in applicazioni di isolamento edili e industriali .
Asia Pacifico (regione a più rapida crescita)
La regione Asia-Pacifico rappresenta l'area a più rapida crescita per il mercato del vetro cellulare, trainata dall'espansione delle costruzioni e dello sviluppo infrastrutturale, unitamente alla crescente domanda di materiali isolanti efficienti. La crescente urbanizzazione e l'espansione industriale stanno incentivando gli investimenti in edifici e strutture in cui le prestazioni termiche e la durabilità sono fattori importanti. Una maggiore consapevolezza dell'edilizia a basso consumo energetico e l'adozione di moderne pratiche costruttive stanno inoltre creando condizioni favorevoli per la domanda di vetro cellulare.
| Parametro | Nord America | Asia-Pacifico | Europa | America Latina | Medio Oriente e Africa |
|---|---|---|---|---|---|
| Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato | |||||
| Regione sensibile ai costiiScalaBassoMedio Alto | |||||
| Ambiente normativoiScalaRestrittivoNeutrale Favorevole | |||||
| Fattori trainanti della domandaiScalaDeboleModerato Forte | |||||
| Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato | |||||
| Tasso di adozioneiScalaBassoMedio Alto | |||||
| Nuovi operatori / StartupiScalaScarsoModerato Elevato | |||||
| Indicatori macroeconomiciiScalaDeboleStabile Forte |
Principali informazioni sui Paesi
Germania
Costruzione a basso consumo energeticoLa Germania integra il vetro cellulare negli edifici ad alta efficienza energetica e nei sistemi di isolamento industriale. Il Paese pone l'accento sulle prestazioni termiche, sulla riciclabilità e sul rispetto di rigorosi requisiti di efficienza edilizia in tutti i progetti di costruzione.
Francia
Adozione di isolanti sostenibiliLa Francia promuove il vetro cellulare nei progetti che privilegiano l'edilizia sostenibile e la gestione termica efficiente. Gli operatori del mercato danno priorità ai materiali isolanti riciclabili che supportano gli obiettivi ambientali senza compromettere le prestazioni a lungo termine.
Italia
Sostegno al restauro del patrimonioIn Italia il vetro cellulare viene impiegato sia nelle costruzioni moderne che nei progetti di ristrutturazione, dove la protezione dall'umidità è fondamentale. Il mercato apprezza le soluzioni di isolamento durevoli, compatibili con le esigenti esigenze architettoniche e infrastrutturali.
Giappone
Materiali da costruzione resilientiIn Giappone, il vetro cellulare viene utilizzato per infrastrutture ed edifici che richiedono un isolamento durevole e resistente all'umidità. I produttori si concentrano sull'affidabilità del materiale e sulle sue prestazioni in condizioni operative ambientali e sismiche estreme.
Corea del Sud
Isolamento di impianti industrialiIn Corea del Sud, l'utilizzo del vetro cellulare è in aumento negli impianti petrolchimici, nelle centrali energetiche e nei complessi commerciali. Gli acquirenti apprezzano i sistemi di isolamento che migliorano l'affidabilità operativa riducendo al minimo i costi di manutenzione durante l'intero ciclo di vita.
Stati Uniti
Soluzioni per l'isolamento delle infrastruttureNegli Stati Uniti si sta ampliando l'utilizzo del vetro cellulare negli impianti industriali, nelle infrastrutture per il GNL e nell'edilizia commerciale. Gli sviluppatori di progetti privilegiano materiali isolanti durevoli che offrano resistenza all'umidità, lunga durata e ridotte esigenze di manutenzione.
Mercato del vetro cellulare Quota (%), di Prodotto, 2026
Vai oltre il grafico e accedi a insight completi e tabelle dati
Richiedi un rapporto campione gratuitoAnalisi del segmento di prodotto: blocchi e conchiglie (segmento più grande) vs ghiaia di vetro espanso (segmento in più rapida crescita)
Nel 2026, i blocchi e i gusci di vetro cellulare hanno dominato il mercato, rappresentando una quota del 65,38%, grazie alle loro elevate prestazioni di isolamento, alla stabilità dimensionale e all'idoneità per applicazioni edili esigenti. Questi prodotti offrono un efficace isolamento termico, resistendo al contempo all'umidità, al fuoco e alla degradazione chimica, risultando preziosi in strutture in cui la durabilità a lungo termine è fondamentale. Il loro utilizzo consolidato in pareti, tetti, fondamenta e altri sistemi di isolamento continua a favorirne l'adozione, poiché i progetti di costruzione pongono sempre maggiore enfasi sull'efficienza energetica e sulla resilienza dei materiali.
La ghiaia di vetro cellulare si sta affermando come il segmento di prodotto in più rapida crescita, grazie alla sua struttura leggera e alle proprietà di drenaggio, isolamento e distribuzione del carico, che ne ampliano l'utilizzo in diverse applicazioni edili e infrastrutturali. Questo materiale è in grado di fornire isolamento termico e al contempo di gestire l'umidità e le condizioni del terreno, creando opportunità in progetti in cui i materiali di riempimento convenzionali potrebbero offrire minori vantaggi funzionali. Il crescente interesse per materiali da costruzione durevoli, leggeri ed ecocompatibili sta favorendo una maggiore considerazione della ghiaia di vetro cellulare.
Analisi del segmento applicativo: Edilizia (segmento più ampio) vs Industria (segmento in più rapida crescita)
Nel 2026, il settore edile deteneva la quota maggiore del mercato del vetro cellulare, pari al 49,82%, grazie alla combinazione di isolamento termico, resistenza all'umidità, resistenza al fuoco e durabilità strutturale del materiale. Il vetro cellulare è sempre più apprezzato nelle applicazioni edili in cui l'isolamento deve resistere a condizioni ambientali difficili senza subire un degrado significativo. La crescente attenzione verso edifici a basso consumo energetico e materiali da costruzione durevoli ne sta rafforzando l'utilizzo per tetti, pareti, fondamenta e altri elementi costruttivi.
Le applicazioni industriali si stanno espandendo a un ritmo rapidissimo, poiché gli impianti richiedono sempre più materiali isolanti in grado di funzionare in condizioni operative difficili. Il vetro cellulare offre resistenza all'umidità, agli agenti chimici e alle variazioni di temperatura, risultando quindi adatto agli ambienti industriali dove gli isolanti convenzionali potrebbero presentare problemi di prestazioni. La crescente attenzione al risparmio energetico, alla protezione delle apparecchiature e alle soluzioni di isolamento durevoli sta creando ulteriori opportunità per il vetro cellulare negli impianti industriali.
| Segmento | Sottosegmento | Segmento più grande | Segmento in più rapida crescita |
|---|---|---|---|
| Prodotto | Blocchi e gusci, lastre e pannelli, ghiaia di vetro espanso | Blocchi e conchiglie | Ghiaia di vetro espanso |
| Applicazione | Edilizia, industria, chimica, altri settori | Costruzione | Industriale |
Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.
Clicca per ottenere subito il tuo rapporto personalizzato.
Scenario competitivo e posizionamento di mercato
Principali attori nel mercato del vetro cellulare:
1. Owens Corning (Stati Uniti)
2. GLAPOR Werk Mitterteich GmbH (Germania)
3. Misapor AG (Svizzera)
4. Earthstone International LLC (Stati Uniti)
5. Zhejiang Dehe Insulation Technology Co. Ltd. (Cina)
6. Zhejiang Zhenshen Thermal Technology Co. Ltd. (Cina)
7. REFAGLASS sro (Repubblica Ceca)
8. Geocell Schaumglas GmbH (Austria)
9. Uusioaines Oy (Finlandia)
10. Anhui Huichang New Material Co. Ltd. (Cina)
L'innovazione nei materiali ad alta efficienza energetica sta rafforzando il mercato del vetro cellulare. Le migliori proprietà isolanti e la conformità agli standard di sostenibilità stanno plasmando le priorità di sviluppo dei prodotti. L'innovazione continua sta portando a soluzioni con prestazioni termiche superiori in tutte le applicazioni edili.
| Azienda | Quota di mercato | Ricavi aziendali | CAGR dei ricavi (%) | Portafoglio prodotti | Presenza geografica | Focus su innovazione / R&S | Sviluppi strategici |
|---|---|---|---|---|---|---|---|
| Owens Corning (United States) | |||||||
| GLAPOR Werk Mitterteich GmbH (Germany) | |||||||
| Misapor AG (Switzerland) | |||||||
| Earthstone International LLC (United States) | |||||||
| Zhejiang Dehe Insulation Technology Co. Ltd. (China) | |||||||
| Zhejiang Zhenshen Thermal Technology Co. Ltd. (China) | |||||||
| REFAGLASS s.r.o. (Czech Republic) | |||||||
| Geocell Schaumglas GmbH (Austria) | |||||||
| Uusioaines Oy (Finland) | |||||||
| Anhui Huichang New Material Co. Ltd. (China). |
Notizie e sviluppi del settore
| Nome dell’azienda | Data | Sviluppo principale |
|---|---|---|
| Schlüsselbauer; Reiling | maggio 2023 | Schlüsselbauer e Reiling hanno unito le loro attività tedesche nel settore del vetro cellulare per formare Veriso GmbH & Co. KG, con una partecipazione azionaria paritaria. Questa fusione rafforza la produzione e la posizione di mercato nel settore della produzione di vetro cellulare, combinando le capacità operative in Germania. |
| Owens Corning | gennaio 2023 | Owens Corning ha lanciato FOAMGLAS Perinsul SIB, una soluzione per la sigillatura dei ponti termici progettata per applicazioni edili ad alte prestazioni. Il prodotto amplia il portafoglio di vetri cellulari dell'azienda e rafforza la sua offerta di sistemi di isolamento per edifici ad alta efficienza energetica. |
| Owens Corning | novembre 2022 | Owens Corning ha cessato le attività presso il suo stabilimento di materiali isolanti di Santa Clara e ha completato la sua cessione, riallocando le risorse verso impianti produttivi più efficienti. La ristrutturazione riflette un obiettivo strategico volto all'ottimizzazione della capacità produttiva nel segmento dei materiali isolanti. |
Personalizza il rapporto
Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.
Mercato del vetro cellulare — Segmenti personalizzati
| Segmento | Sottosegmento |
|---|---|
| Posizione di installazione | Tetti e fondamenta, muri e involucri edilizi, attrezzature e tubazioni industriali, infrastrutture sotterranee e civili |
| Funzione di isolamento | Isolamento termico, controllo dell'umidità e del vapore, isolamento acustico, galleggiamento e isolamento strutturale. |
| Canale di distribuzione | Vendita diretta, distributori di materiali edili, fornitori di isolanti speciali |
Mercato del vetro cellulare — Indice personalizzato
| Capitolo personalizzato | Chapter Details |
|---|---|
| Valutazione delle opportunità per le infrastrutture criogeniche |
|
| Analisi della domanda di isolamento industriale e commerciale |
|
| Specifiche di progetto e studio sull'influenza dell'EPC |
|
Hai bisogno di una diversa suddivisione dei dati?
Richiedi ricerca personalizzataDomande frequenti
Chi sono i principali attori nel panorama del vetro cellulare?
Quali fattori stanno trainando la crescita del mercato del vetro cellulare nella regione Asia-Pacifico?
In che modo l'inasprimento degli standard di efficienza energetica e sicurezza antincendio sta influenzando i cicli di sostituzione dell'isolamento nel mercato del vetro cellulare?
Qual è la dimensione attuale del mercato del vetro cellulare?
Perché l'Europa detiene la quota maggiore del mercato del vetro cellulare?
Perché Blocks & Shells dominano il mercato del vetro cellulare?
Quali fattori stanno guidando la crescita della ghiaia di vetro cellulare nel mercato del vetro alveolare?
In che modo gli investimenti infrastrutturali influenzano l'adozione del vetro cellulare nei progetti di costruzione su larga scala?
Di quanto si prevede che crescerà il settore del vetro cellulare entro il 2036?
I nostri clienti
"Le vostre analisi sulle strutture della forza lavoro erano estremamente accurate. L’analisi dei ruoli di livello medio e senior ha convalidato alcune delle nostre decisioni di assunzione e messo in evidenza alcune lacune."
Ateliers De France
"Il rapporto ci ha fornito preziose informazioni sui concorrenti presenti sul mercato. Ha aiutato il nostro team a perfezionare la strategia di gara per i prossimi contratti."
Clark Construction
"I rapporti hanno fornito un’analisi approfondita delle tendenze di mercato e del panorama competitivo. Gli approfondimenti strategici e le raccomandazioni sono stati molto utili."
Rudolph and Sletten
Il nostro team di ricerca e metodologia
Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.
Questo rapporto è stato preparato dal Team di Ricerca Costruzioni e Produzione di Fundamental Business Insights, specializzato nei mercati globali delle costruzioni, dei materiali da costruzione, dei processi produttivi e delle infrastrutture industriali. Il team monitora attentamente l’attività edilizia, gli investimenti infrastrutturali, le tecnologie produttive, le tendenze delle materie prime, l’adozione delle apparecchiature, il lavoro e la produttività, le iniziative di sostenibilità, gli standard normativi e le dinamiche della catena di approvvigionamento. La ricerca combina discussioni primarie con produttori, imprese edili, fornitori di apparecchiature, distributori, appaltatori ed esperti del settore con rapporti aziendali, statistiche governative sulle infrastrutture, pubblicazioni normative, associazioni industriali, standard ingegneristici e pubblicazioni tecniche. Le stime sono validate attraverso molteplici tecniche di ricerca prima della revisione interna.
Consegna
Pubblicati
Disponibile
Supporto
- Dimensioni e previsioni del mercato
- Segmentazione del mercato
- Analisi regionale
- Fattori di crescita e sfide
- Dinamiche di mercato
- Panorama competitivo
- Profili aziendali
- Benchmarking competitivo
- Fusioni e acquisizioni
- Analisi della quota di mercato o strategie delle principali aziende
- Analisi della catena del valore
- Le cinque forze di Porter
- Analisi PESTLE
- Tendenze dei prezzi
- Analisi domanda-offerta
- Panorama tecnologico
- Panorama normativo
- Panorama degli investimenti e dei finanziamenti
- Opportunità emergenti
- Prospettive future del mercato