Previsioni di crescita e dimensioni del mercato delle catene da neve per autoveicoli 2027-2036, per segmenti (veicolo, prodotto, canale di distribuzione, utente finale, dimensioni, catena), tendenze della domanda regionale (Nord America, Asia Pacifico, Europa), approfondimenti sui principali paesi (Stati Uniti, Giappone, Corea del Sud, Germania, Francia, Italia) e panorama competitivo.
Vai al contenuto
Dimensioni del mercato e prospettive di crescita
Il mercato delle catene da neve per autoveicoli aveva un valore di circa 506,09 milioni di dollari nel 2026 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,62% dal 2027 al 2036, superando gli 874,36 milioni di dollari entro il 2036. Il fatturato del settore per il 2027 è stimato a 530,23 milioni di dollari.
Scopri maggiori dettagli su questo rapporto
Richiedi un rapporto campione gratuitoMercato delle catene da neve per autoveicoli Intelligence Snapshot
Dinamiche del mercato regionale
- Nel 2026, l'Europa rappresentava il 47,7% del mercato, grazie alla diffusione di condizioni invernali rigide, alla presenza di zone montuose, alla forte consapevolezza in materia di sicurezza stradale e alla presenza di consolidate reti di assistenza post-vendita per il settore automobilistico.
- In Nord America la crescita è più rapida, poiché le rigide condizioni invernali, le preoccupazioni per la sicurezza stradale, il turismo all'aria aperta e una maggiore consapevolezza dei consumatori in merito alla preparazione invernale aumentano l'adozione di dispositivi di trazione.
Dinamiche del segmento
- Nel 2026, le autovetture detenevano il 64,32% del mercato, grazie all'elevato numero di veicoli in circolazione nelle regioni soggette a nevicate, alla crescente consapevolezza in materia di sicurezza stradale e alla domanda di dispositivi di trazione invernale adatti alle esigenze di guida stagionali.
- Le catene da neve in poliuretano non metallico stanno guadagnando terreno rapidamente perché sono leggere, più silenziose, più facili da installare e offrono una maggiore resistenza all'usura, riducendo al contempo i potenziali danni a pneumatici e manto stradale.
Fattori trainanti dell’espansione del mercato
- L'aumento dell'attività turistica invernale incrementa la domanda di dispositivi di sicurezza per la trazione dei veicoli.
- Norme più severe in materia di sicurezza stradale invernale impongono l'uso obbligatorio delle catene da neve.
- Progressi nei sistemi di catene da neve autoinstallanti e leggere che migliorano la comodità d'uso.
Principali partecipanti al mercato
- Tra le principali aziende attive nel mercato delle catene da neve per autoveicoli figurano Pewag Group (Austria), Thule Group (Svezia), Michelin (Francia), König Chain (Italia), Rud Ketten Rieger & Dietz GmbH (Germania), Ottinger GmbH (Germania), Peerless Industrial Group (USA), Laclede Chain Manufacturing Company LLC (USA), Maggi Group (Italia), Veriga K.F. (Slovenia).
Panoramica delle previsioni del mercato globale
Prospettive del mercato
- Dimensioni del mercato nel 2026: 506,09 milioni di dollari
- Dimensioni stimate del mercato nel 2027: 530,23 milioni di dollari
- Dimensioni previste del mercato: 874,36 milioni di dollari entro il 2036
- Previsioni di crescita: Tasso di crescita annuo composto (CAGR) del 5,62% (2027-2036)
Prospettive regionali e per segmento
- Mercato regionale leader: Europa
- Polo regionale ad alta crescita: America del Nord
- Segmento di ricavi principale: Autovetture (Veicolo) | Metallico (Prodotto) | Offline (Canale di distribuzione) | Uso personale (Utente finale) | Medio (15-18 pollici) (Dimensioni) | Catene da neve chiodate (Catena)
- Segmento di opportunità emergenti: Veicoli commerciali (Veicolo) | Non metallico (Poliuretano) (Prodotto) | Online (Canale di distribuzione) | Uso commerciale (Utente finale) | Grande (oltre 18 pollici) (Dimensioni) | Catene da neve senza chiodi (Catena)
Fattori di crescita del mercato e tendenze del settore
L'aumento dell'attività turistica invernale incrementa la domanda di dispositivi di sicurezza per la trazione dei veicoli.
La continua popolarità delle destinazioni turistiche invernali sta incrementando il traffico veicolare su strade innevate e regioni montuose, dove una maggiore trazione è essenziale per una guida sicura. Questa tendenza stimolerà la crescita del mercato delle catene da neve per autoveicoli, poiché i proprietari di veicoli privati, le flotte di autonoleggio e gli operatori del trasporto commerciale equipaggiano i propri veicoli con catene da neve per migliorare l'aderenza e mantenere la mobilità in condizioni invernali rigide. I modelli di viaggio stagionali stanno inoltre incoraggiando i rivenditori e i distributori ad ampliare la disponibilità dei prodotti nelle regioni che registrano una maggiore domanda durante i periodi di punta del turismo invernale.
Norme più severe in materia di sicurezza stradale invernale impongono l'uso obbligatorio delle catene da neve.
Molte regioni con climi invernali rigidi hanno rafforzato i requisiti di sicurezza stradale introducendo o applicando normative che impongono l'uso delle catene da neve in determinate condizioni meteorologiche. Il mercato delle catene da neve per autoveicoli sta beneficiando di queste misure normative, poiché gli operatori dei veicoli devono rispettare i requisiti relativi alle attrezzature di trazione per garantire la sicurezza stradale ed evitare restrizioni operative o sanzioni. Gli acquisti dettati dalla conformità sono particolarmente importanti per le flotte di trasporto commerciale che operano in diverse giurisdizioni con standard di guida invernale variabili.
Progressi nei sistemi di catene da neve autoinstallanti e leggere che migliorano la comodità d'uso.
L'innovazione di prodotto sta rendendo le catene da neve più facili da trasportare, installare e rimuovere, mantenendo al contempo prestazioni di trazione affidabili in condizioni invernali difficili. Questi progressi stimoleranno la domanda del mercato delle catene da neve per autoveicoli, migliorando la praticità d'uso grazie a materiali leggeri, meccanismi di fissaggio semplificati e design ergonomici che riducono i tempi di installazione sia per gli utenti esperti che per quelli occasionali. La maggiore durata e la compatibilità con una gamma più ampia di dimensioni di pneumatici stanno inoltre aumentando la fiducia dei consumatori nei moderni sistemi di catene da neve per veicoli passeggeri e commerciali.
| Fattore di crescita | Impatto sul CAGR | Influenza normativa | Rilevanza geografica | Tasso di adozione | Tempistica dell’impatto |
|---|---|---|---|---|---|
| Norme di sicurezza per i veicoli invernali che guidano l'adozione delle catene da neve per auto | 0.018 | A breve termine (≤ 2 anni) | Europa, Nord America | Alto | Veloce |
| Crescita nella produzione di veicoli passeggeri | 0.012 | Medio termine (2–5 anni) | Medio | Moderare | |
| Sviluppo di materiali per catene leggeri e durevoli | 0.009 | A lungo termine (oltre 5 anni) | Nord America, Asia Pacifico | Medio | Lento |
Explore Growth Opportunities
Richiedi un rapporto campione gratuitoDinamiche della domanda regionale
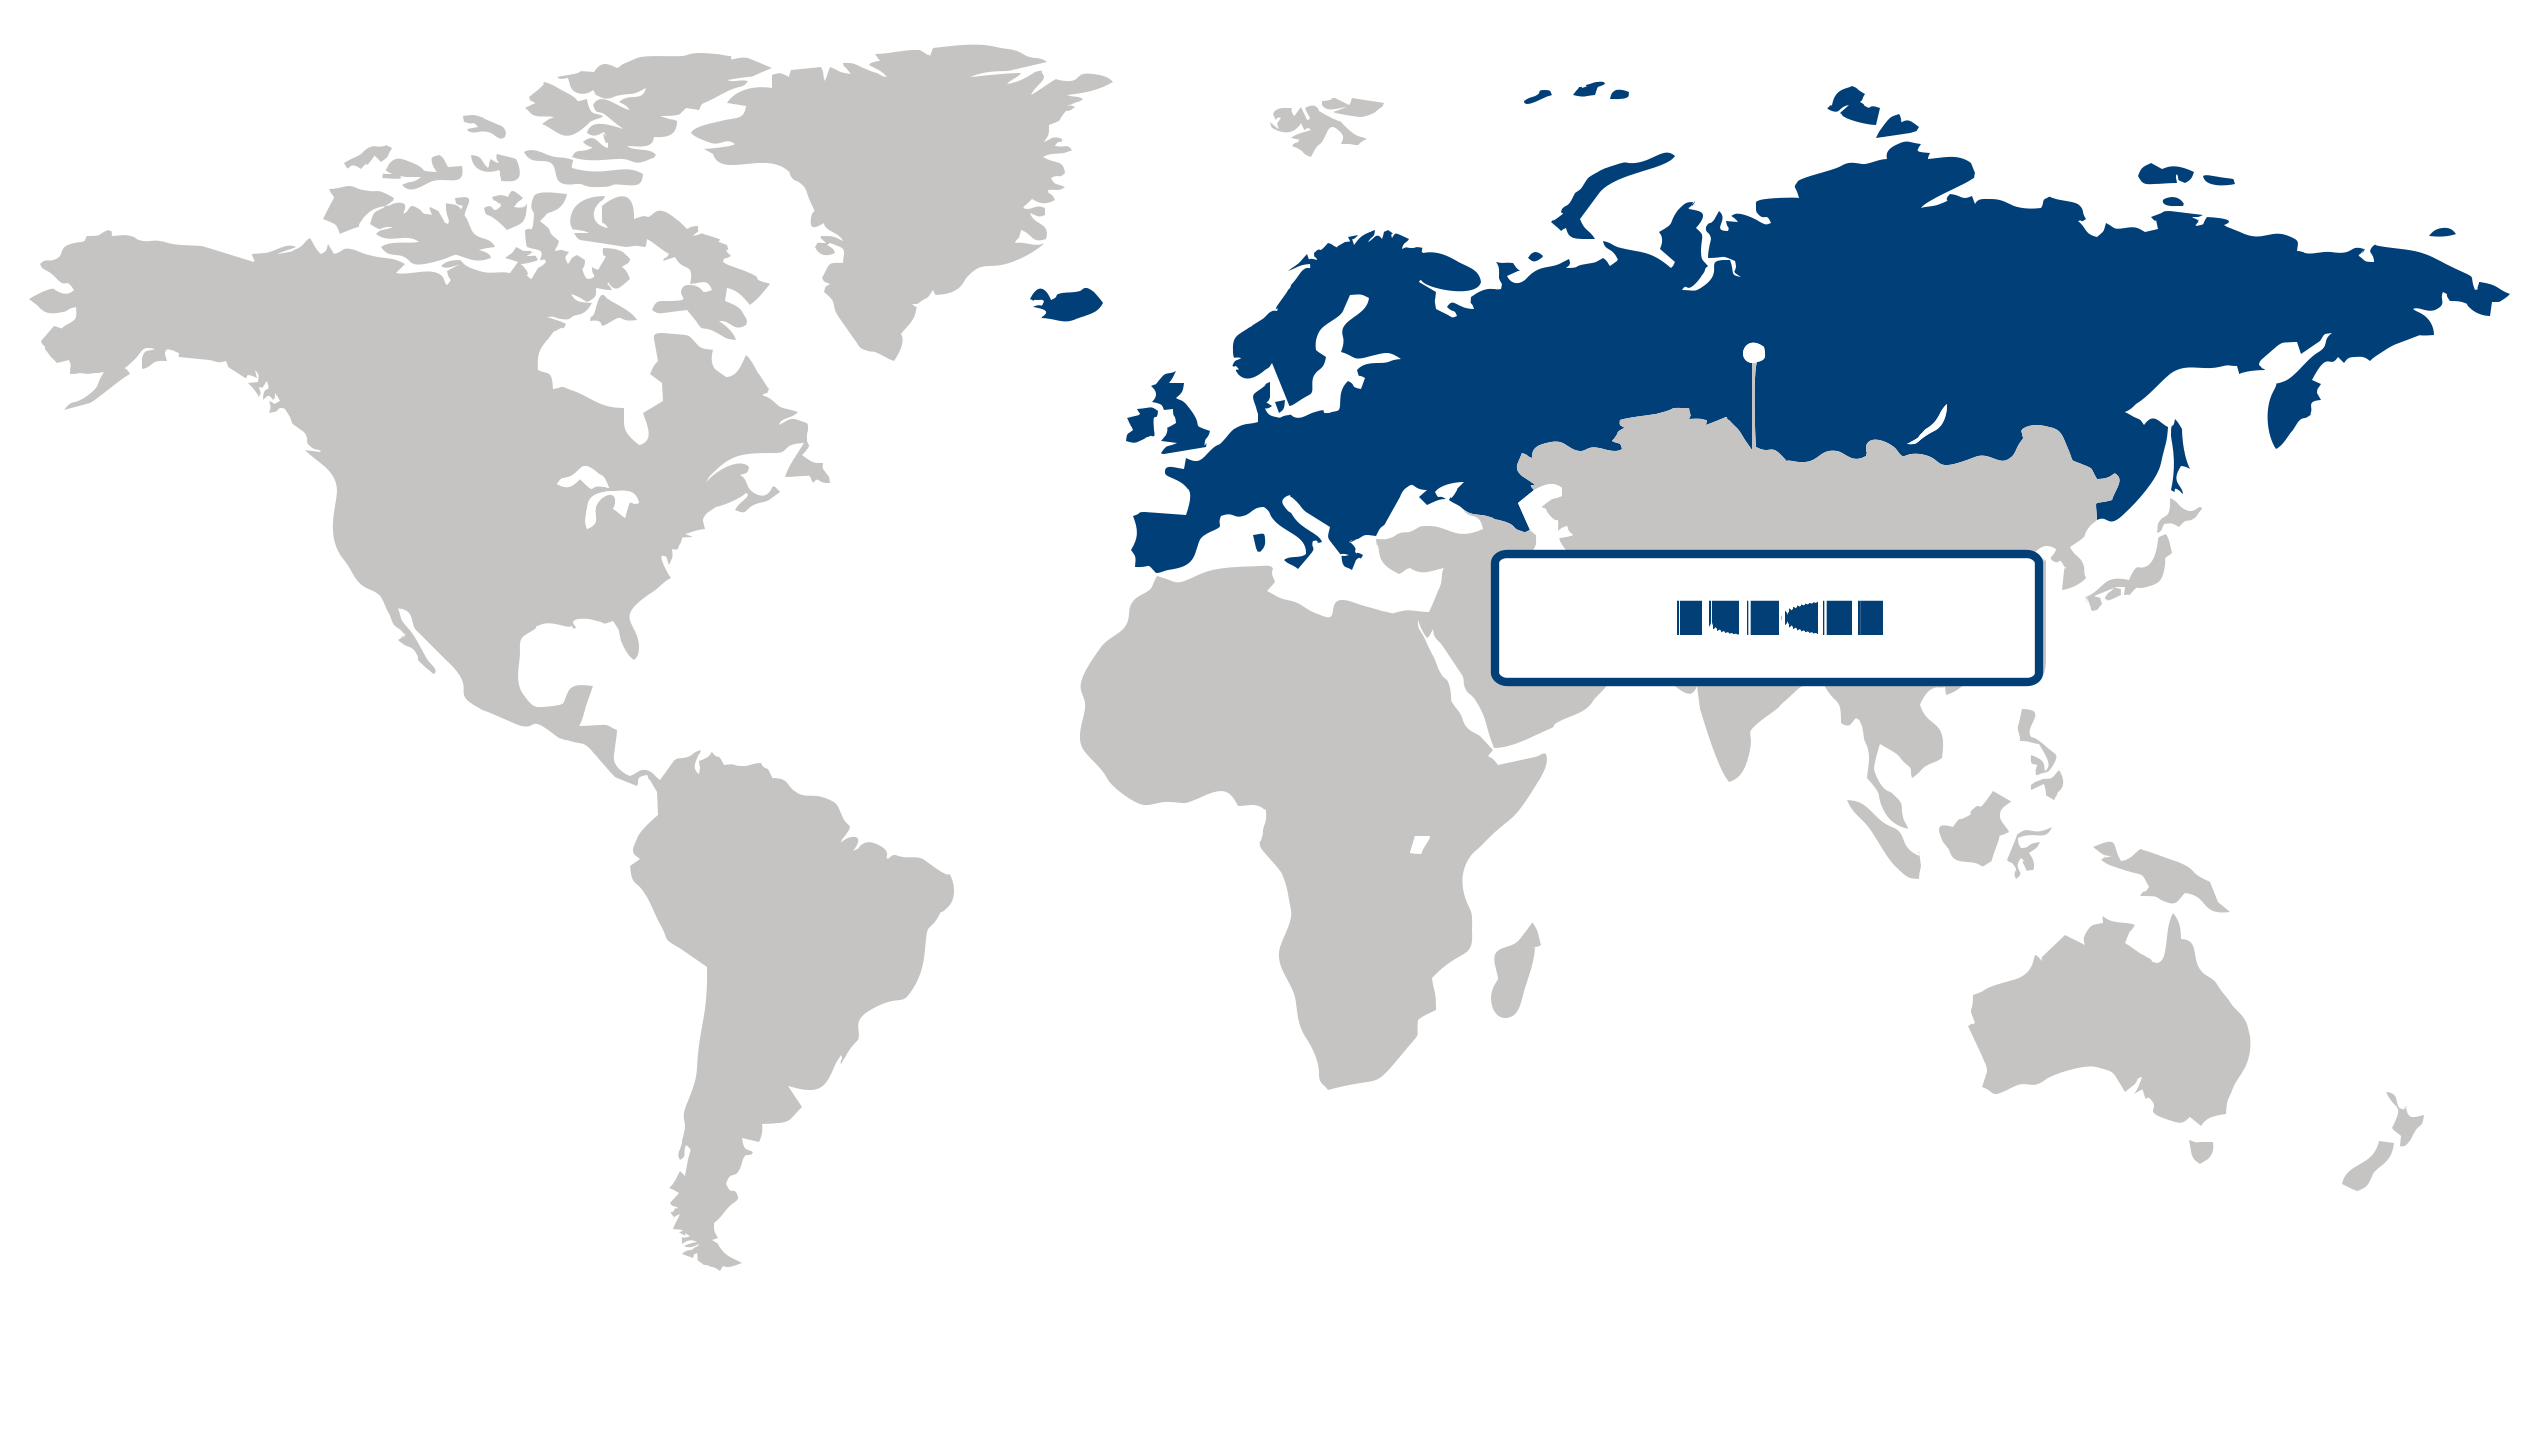
Europa (regione più grande)
Nel 2026, l'Europa ha rappresentato il 47,7% del mercato delle catene da neve per autoveicoli, confermandosi come il mercato regionale più grande, grazie alla diffusione delle condizioni di guida invernali e ai consolidati requisiti di sicurezza per i veicoli su strade innevate e ghiacciate. La presenza di zone montuose e fredde genera una domanda costante di dispositivi per migliorare la trazione, in particolare tra i proprietari di autovetture e gli operatori del trasporto commerciale che operano in ambienti invernali difficili. La forte consapevolezza in materia di sicurezza stradale e la preparazione stagionale favoriscono ulteriormente l'adozione di questi dispositivi, mentre le normative e i requisiti di guida nelle aree soggette a neve incoraggiano gli automobilisti a dotare i propri veicoli di soluzioni di trazione adeguate. Il mercato aftermarket automobilistico maturo e le consolidate reti di distribuzione della regione rendono inoltre le catene da neve facilmente reperibili nei principali mercati di guida invernale.
Nord America (regione a più rapida crescita)
Si prevede che il Nord America sarà la regione con la crescita più rapida, grazie alla significativa esposizione alle intemperie invernali nelle aree settentrionali e alla crescente attenzione alla mobilità dei veicoli e alla sicurezza stradale in condizioni meteorologiche avverse. La domanda è stimolata dagli automobilisti che cercano una maggiore trazione su strade innevate e ghiacciate, in particolare nelle regioni in cui le condizioni invernali possono interrompere i trasporti e gli spostamenti. L'espansione delle attività ricreative all'aperto e del turismo nelle destinazioni soggette a neve crea inoltre ulteriori applicazioni per le attrezzature di trazione. Allo stesso tempo, una maggiore consapevolezza dei consumatori in merito alla preparazione alla guida invernale e la disponibilità di accessori per auto attraverso i canali di vendita al dettaglio e aftermarket consolidati stanno favorendo una più ampia adozione delle catene da neve in tutta la regione.
| Parametro | Nord America | Asia-Pacifico | Europa | America Latina | Medio Oriente e Africa |
|---|---|---|---|---|---|
| Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato | |||||
| Regione sensibile ai costiiScalaBassoMedio Alto | |||||
| Ambiente normativoiScalaRestrittivoNeutrale Favorevole | |||||
| Fattori trainanti della domandaiScalaDeboleModerato Forte | |||||
| Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato | |||||
| Tasso di adozioneiScalaBassoMedio Alto | |||||
| Nuovi operatori / StartupiScalaScarsoModerato Elevato | |||||
| Indicatori macroeconomiciiScalaDeboleStabile Forte |
Principali informazioni sui Paesi
NOI.
Supporto alla mobilità stagionaleIl mercato statunitense delle catene da neve per autoveicoli è trainato dalla domanda proveniente dalle regioni soggette a rigide condizioni invernali e dagli operatori del trasporto commerciale. I fornitori si concentrano su materiali durevoli, design di facile installazione e compatibilità con un'ampia gamma di veicoli passeggeri e commerciali.
Germania
Soluzioni di conformità invernaliIn Germania, la priorità è data ai prodotti per catene da neve che soddisfano le rigide normative per la guida invernale e che valorizzano le prestazioni dei veicoli di alta gamma. I produttori puntano su leggerezza, compatibilità con gli pneumatici e facilità di installazione, sia per gli utenti privati che per quelli commerciali.
Giappone
Adattamento per veicoli compattiIl Giappone sviluppa catene da neve adatte ai veicoli compatti, spesso utilizzati in regioni montuose e innevate. I produttori giapponesi pongono l'accento sulla maneggevolezza, sulla riduzione delle vibrazioni e sulla compatibilità con le moderne specifiche degli pneumatici, al fine di migliorare le prestazioni di guida invernali.
Corea del Sud
Attenzione alla comodità del consumatoreIl mercato sudcoreano predilige soluzioni di catene da neve che combinano facilità di installazione e trazione affidabile durante le nevicate stagionali. I produttori locali introducono sempre più spesso prodotti leggeri e riutilizzabili, particolarmente apprezzati dai proprietari di autovetture.
Francia
Attrezzature per la mobilità alpinaIn Francia, la domanda di catene da neve rimane costante nelle regioni alpine, dove le normative stagionali sulla circolazione stradale influenzano le decisioni di acquisto. I fornitori francesi privilegiano prodotti certificati che offrono un'aderenza affidabile riducendo al minimo l'usura di pneumatici e manto stradale.
Italia
Prontezza per il trasporto in montagnaL'Italia sostiene il mercato delle catene da neve per autoveicoli grazie alla domanda proveniente dai corridoi di trasporto montani e dagli itinerari turistici invernali. I produttori italiani si concentrano su design pratici che coniugano durata, compatibilità con i veicoli e facilità di installazione per gli utenti stagionali.
Mercato delle catene da neve per autoveicoli Quota (%), di Veicolo, 2026
Vai oltre il grafico e accedi a insight completi e tabelle dati
Richiedi un rapporto campione gratuitoAnalisi del segmento veicoli: autovetture (segmento più ampio) vs veicoli commerciali (segmento in più rapida crescita)
Nel 2026, il segmento delle autovetture ha dominato il mercato delle catene da neve per autoveicoli, rappresentando il 64,32% del totale. Questa posizione di leadership è supportata dall'ampio parco veicoli passeggeri a livello globale, presente in regioni soggette a forti nevicate e condizioni stradali ghiacciate. I consumatori attribuiscono sempre maggiore importanza agli equipaggiamenti di sicurezza stagionali per migliorare la trazione del veicolo e rispettare le normative sulla guida invernale in diversi Paesi. Inoltre, la crescente consapevolezza in materia di sicurezza stradale e la disponibilità di catene da neve progettate per un'ampia varietà di modelli di autovetture continuano a rafforzare la leadership di mercato di questo segmento.
Si prevede che il segmento dei veicoli commerciali registrerà la crescita più rapida grazie alla crescente necessità di garantire il trasporto merci e la mobilità pubblica senza interruzioni durante le rigide condizioni invernali. Gli operatori logistici, le flotte dei servizi di emergenza e i fornitori di servizi di trasporto commerciale stanno adottando sempre più catene da neve resistenti per ridurre al minimo le interruzioni operative e migliorare la stabilità dei veicoli su strade innevate. L'espansione delle attività di trasporto commerciale nelle regioni a clima freddo e i requisiti di sicurezza più severi stanno ulteriormente supportando la crescita accelerata del segmento.
Analisi del segmento di prodotto: Metallico (segmento più ampio) vs Non metallico (poliuretano) (segmento in più rapida crescita)
Nel 2026, le catene da neve metalliche detenevano la quota maggiore del mercato, pari al 43,2%, a testimonianza della loro comprovata durata, dell'aderenza superiore e delle prestazioni affidabili in condizioni invernali rigide. Rimangono la scelta preferita dagli automobilisti che operano in aree con forti nevicate e terreni scoscesi, dove la massima trazione è essenziale. La loro lunga durata e l'idoneità all'uso ripetuto su veicoli passeggeri e commerciali continuano a sostenere una domanda diffusa.
Nel mercato delle catene da neve per autoveicoli, si prevede che il segmento delle catene da neve non metalliche (in poliuretano) registrerà la crescita più rapida, poiché i proprietari di veicoli sono sempre più alla ricerca di alternative leggere, silenziose e facili da installare. I miglioramenti nei materiali in poliuretano hanno aumentato la resistenza all'usura e il comfort di guida, riducendo al contempo i potenziali danni a pneumatici e manto stradale. La crescente domanda di soluzioni di trazione invernale di facile utilizzo dovrebbe rafforzare l'adozione di questa categoria di prodotti.
Analisi del segmento del canale di distribuzione: Offline (segmento più ampio) vs Online (segmento in più rapida crescita)
Nel 2026, il canale di distribuzione offline ha rappresentato il segmento più ampio, grazie alla preferenza dei consumatori per l'acquisto di catene da neve presso rivenditori di ricambi auto, negozi specializzati e concessionari autorizzati. Gli acquirenti apprezzano spesso la consulenza personalizzata per garantire la corretta selezione del prodotto e la compatibilità con specifici modelli di veicolo, mentre la disponibilità immediata del prodotto rafforza ulteriormente l'attrattiva dei punti vendita fisici.
Si prevede che il canale di distribuzione online registrerà la crescita più rapida grazie alla crescente popolarità delle piattaforme di e-commerce e dei comportamenti di acquisto digitali. I consumatori beneficiano di una più ampia selezione di prodotti, di comodi confronti di prezzo e di servizi di consegna a domicilio, il che rende i canali online un'opzione interessante per gli accessori auto stagionali. Si prevede che la continua espansione dell'infrastruttura di vendita al dettaglio digitale accelererà ulteriormente le vendite attraverso le piattaforme online.
| Segmento | Sottosegmento | Segmento più grande | Segmento in più rapida crescita |
|---|---|---|---|
| Veicolo | Autovetture, veicoli commerciali | Carrozze passeggeri | Veicoli commerciali |
| Prodotto | Metallico, Non metallico (poliuretano), Tessuto, Catene automatiche | Metallico | Non metallico (poliuretano) |
| Canale di distribuzione | Online, Offline | Offline | Online |
| Utente finale | Uso personale, uso commerciale | Uso personale | Uso commerciale |
| Misurare | Piccolo (fino a 38 cm), Medio (38-46 cm), Grande (oltre 46 cm) | Medio (15-18 pollici) | Grande (oltre 45 cm) |
| Catena | Catene da neve chiodate, catene da neve non chiodate, catene da neve a cavo, catene da neve a scala | Catene da neve chiodate | Catene da neve senza chiodi |
Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.
Clicca per ottenere subito il tuo rapporto personalizzato.
Scenario competitivo e posizionamento di mercato
Principali attori nel mercato delle catene da neve per autoveicoli:
- Gruppo Pewag (Austria)
- Thule Group (Svezia)
- Michelin (Francia)
- Catena König (Italia)
- Rud Ketten Rieger & Dietz GmbH (Germania)
- Ottinger GmbH (Germania)
- Peerless Industrial Group (USA)
- Laclede Chain Manufacturing Company LLC (USA)
- Gruppo Maggi (Italia)
- Veriga KF (Slovenia)
I produttori stanno rispondendo all'evoluzione del design dei veicoli e alle aspettative dei consumatori introducendo soluzioni per le catene da neve che privilegiano la facilità di installazione, una migliore compatibilità e un impatto ridotto sui componenti del veicolo. La concorrenza si sta gradualmente spostando dalle prestazioni di trazione di base verso la praticità, la durata e l'adattabilità del prodotto a una gamma più ampia di dimensioni di pneumatici e configurazioni di cerchi. Anche le dinamiche stagionali della domanda stanno spingendo i fornitori a rafforzare l'efficienza distributiva e la differenziazione del prodotto attraverso l'innovazione dei materiali e design compatti per lo stoccaggio, che risultano attraenti sia per gli automobilisti di tutti i giorni che per gli operatori di flotte commerciali.
| Azienda | Quota di mercato | Ricavi aziendali | CAGR dei ricavi (%) | Portafoglio prodotti | Presenza geografica | Focus su innovazione / R&S | Sviluppi strategici |
|---|---|---|---|---|---|---|---|
| Pewag Group (Austria) | |||||||
| Thule Group (Sweden) | |||||||
| Michelin (France) | |||||||
| König Chain (Italy) | |||||||
| Rud Ketten Rieger & Dietz GmbH (Germany) | |||||||
| Ottinger GmbH (Germany) | |||||||
| Peerless Industrial Group (USA) | |||||||
| Laclede Chain Manufacturing Company LLC (USA) | |||||||
| Maggi Group (Italy) | |||||||
| Veriga K.F. (Slovenia) |
Personalizza il rapporto
Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.
Mercato delle catene da neve per autoveicoli — Segmenti personalizzati
| Segmento | Sottosegmento |
|---|---|
| Meccanismo di installazione | Installazione manuale, installazione assistita, installazione autotensionante/automatica |
| Configurazione di guida del veicolo | Trazione anteriore, trazione posteriore, trazione integrale/quattro ruote motrici |
| Condizioni operative | Neve leggera e ghiaccio, neve abbondante, condizioni invernali estreme e montuose. |
Mercato delle catene da neve per autoveicoli — Indice personalizzato
| Capitolo personalizzato | Chapter Details |
|---|---|
| Mappatura delle opportunità di mercato per i ricambi delle catene da neve |
|
| Economia dell'adozione e della sostituzione delle flotte |
|
| Strategia di compatibilità e montaggio dei veicoli |
|
Hai bisogno di una diversa suddivisione dei dati?
Richiedi ricerca personalizzataDomande frequenti
Quanto vale il mercato delle catene da neve per autoveicoli?
Come crescerà il settore delle catene da neve per autoveicoli in termini di dimensioni e CAGR entro il 2036?
In che modo le normative invernali sulla sicurezza stradale influenzano il mercato delle catene da neve per autoveicoli?
In che modo l'innovazione di prodotto sta contribuendo a una maggiore diffusione delle catene da neve per autoveicoli?
Perché le autovetture dominano il mercato delle catene da neve per autoveicoli?
Perché le catene da neve non metalliche (in poliuretano) rappresentano il segmento di prodotto in più rapida crescita?
Perché l'Europa è leader nel mercato delle catene da neve per autoveicoli?
Quali sono i fattori che trainano la crescita della produzione di catene da neve per autoveicoli in Nord America?
Quali sono i principali concorrenti nel mercato delle catene da neve per autoveicoli?
I nostri clienti
"Il team ha superato le nostre aspettative per la profondità del rapporto. Gli approfondimenti operativi forniti sono stati fondamentali per affrontare le sfide del mercato."
Tata Motors
"Abbiamo trovato il rapporto molto informativo. La competenza e l’attenzione alle dinamiche del mercato hanno influenzato significativamente la nostra direzione aziendale."
DENSO Corporation
"I risultati del sondaggio sui consumatori sono stati molto positivi. Ora abbiamo una visione più chiara del fenomeno di abbandono dei clienti e delle strategie di fidelizzazione."
HL Mando
Il nostro team di ricerca e metodologia
Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.
Questo rapporto è stato preparato dal Team di Ricerca Automotive e Trasporti di Fundamental Business Insights, un gruppo di ricerca specializzato nei settori globali dell’automotive, della mobilità e dei trasporti. I nostri analisti monitorano continuamente i progressi nelle tecnologie dei veicoli, le tendenze dell’elettrificazione, la mobilità autonoma e connessa, gli sviluppi della produzione, le dinamiche della catena di approvvigionamento, gli standard normativi, le politiche sulle emissioni, le attività del mercato post-vendita e le esigenze in continua evoluzione del trasporto dei consumatori e delle imprese. La ricerca viene sviluppata attraverso una metodologia strutturata che combina discussioni primarie con produttori di veicoli, fornitori di componenti, fornitori di tecnologia, distributori, operatori della logistica ed esperti del settore, insieme a relazioni annuali aziendali, pubblicazioni normative, statistiche governative sui trasporti, associazioni di settore, standard tecnici e altre fonti secondarie autorevoli. Le stime di mercato vengono validate attraverso molteplici tecniche di ricerca, tra cui analisi top-down e bottom-up, prima di una revisione interna della qualità.
Consegna
Pubblicati
Disponibile
Supporto
- Dimensioni e previsioni del mercato
- Segmentazione del mercato
- Analisi regionale
- Fattori di crescita e sfide
- Dinamiche di mercato
- Panorama competitivo
- Profili aziendali
- Benchmarking competitivo
- Fusioni e acquisizioni
- Analisi della quota di mercato o strategie delle principali aziende
- Analisi della catena del valore
- Le cinque forze di Porter
- Analisi PESTLE
- Tendenze dei prezzi
- Analisi domanda-offerta
- Panorama tecnologico
- Panorama normativo
- Panorama degli investimenti e dei finanziamenti
- Opportunità emergenti
- Prospettive future del mercato