Dimensioni e previsioni di crescita del mercato dei compositi polimerici per il settore automobilistico 2027-2036, per segmenti (prodotto, utilizzo finale, applicazione, processo di produzione, materiale), tendenze della domanda regionale (Nord America, Asia Pacifico, Europa), approfondimenti sui principali paesi (Stati Uniti, Giappone, Corea del Sud, Germania, Francia, Italia) e panorama competitivo.
Vai al contenuto
Dimensioni del mercato e prospettive di crescita
Il mercato dei compositi polimerici per il settore automobilistico aveva un valore di circa 12,1 miliardi di dollari nel 2026 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,75% dal 2027 al 2036, raggiungendo i 19,25 miliardi di dollari entro il 2036. Il fatturato del settore per il 2027 è stimato a 12,58 miliardi di dollari.
Scopri maggiori dettagli su questo rapporto
Richiedi un rapporto campione gratuitoMercato dei compositi polimerici per il settore automobilistico Intelligence Snapshot
Dinamiche del mercato regionale
- Nel 2026, l'Europa ha rappresentato una quota del 39,33%, grazie a una produzione automobilistica consolidata, alle catene di fornitura dei produttori di apparecchiature originali (OEM) e all'integrazione dei materiali compositi per la progettazione di veicoli leggeri.
- Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 5,76%, trainata dall'aumento della produzione di veicoli e dal maggiore utilizzo di materiali leggeri.
Dinamiche del segmento
- Nel 2026, i compositi polimerici rinforzati con fibra di vetro rappresentavano il 63,63% del mercato, offrendo un efficace equilibrio tra leggerezza, resistenza meccanica ed efficienza dei costi per la produzione di veicoli su larga scala.
- I veicoli elettrici si stanno diffondendo più rapidamente perché i compositi polimerici leggeri contribuiscono a compensare il peso delle batterie, a migliorare l'efficienza del veicolo e a supportare l'evoluzione delle piattaforme per veicoli elettrici.
Fattori trainanti dell’espansione del mercato
- La crescente domanda di veicoli leggeri e di design a basso consumo di carburante sta accelerando l'adozione dei materiali compositi polimerici.
- La crescente produzione di veicoli elettrici aumenta la necessità di ridurre il peso e ottimizzare l'efficienza delle batterie.
- Le rigide normative sulle emissioni spingono alla sostituzione dei metalli con materiali compositi ad alte prestazioni.
Principali partecipanti al mercato
- Tra i principali attori del mercato dei compositi polimerici per il settore automobilistico figurano BASF SE (Germania), Covestro AG (Germania), DuPont de Nemours, Inc. (Stati Uniti), Hexcel Corporation (Stati Uniti), Mitsubishi Chemical Group Corporation (Giappone), Owens Corning (Stati Uniti), Gurit Holding AG (Svizzera), Johns Manville Corporation (Stati Uniti), Kolon Industries, Inc. (Corea del Sud) e SGL Carbon SE (Germania).
Panoramica delle previsioni del mercato globale
Prospettive del mercato
- Dimensioni del mercato nel 2026: 12,1 miliardi di dollari
- Dimensioni stimate del mercato nel 2027: 12,58 miliardi di dollari.
- Dimensioni previste del mercato: 19,25 miliardi di dollari entro il 2036
- Previsioni di crescita: Tasso di crescita annuo composto (CAGR) del 4,75% (2027-2036)
Prospettive regionali e per segmento
- Mercato regionale leader: Europa
- Polo regionale ad alta crescita: Asia Pacifico
- Segmento di ricavi principale: Composito polimerico rinforzato con fibra di vetro (prodotto) | Veicoli convenzionali (utilizzo finale) | Componenti esterni (applicazione) | Stampaggio a compressione (processo di produzione) | Poliestere (materiale)
- Segmento di opportunità emergenti: Composito polimerico rinforzato con fibra di carbonio (prodotto) | Veicoli elettrici (utilizzo finale) | Componenti interni (applicazione) | Stampaggio a iniezione (processo di produzione) | Estere vinilico (materiale)
Fattori di crescita del mercato e tendenze del settore
La crescente domanda di veicoli leggeri e di design a basso consumo di carburante sta accelerando l'adozione dei materiali compositi polimerici.
Il mercato dei compositi polimerici per il settore automobilistico è in espansione, poiché i produttori di veicoli cercano di ridurre il peso complessivo dei veicoli senza compromettere le prestazioni strutturali, la durata o la flessibilità di progettazione. I compositi polimerici offrono un ottimo rapporto resistenza-peso e possono essere stampati in forme complesse, consentendo il loro utilizzo in componenti della carrozzeria, parti interne, applicazioni sotto il cofano ed elementi strutturali. La crescente attenzione alla progettazione di veicoli a basso consumo di carburante sta incoraggiando una maggiore considerazione di questi materiali, poiché le case automobilistiche cercano alternative ai materiali convenzionali più pesanti, mantenendo al contempo prestazioni ed efficienza produttiva.
La crescente produzione di veicoli elettrici aumenta la necessità di ridurre il peso e ottimizzare l'efficienza delle batterie.
La crescente produzione di veicoli elettrici sta generando una maggiore domanda per il mercato dei compositi polimerici per il settore automobilistico, poiché il peso del veicolo influisce direttamente sul consumo energetico, sull'autonomia e sull'efficienza complessiva del sistema. I componenti compositi leggeri possono contribuire a compensare la massa aggiuntiva associata alle batterie e ai relativi sistemi elettrici, consentendo ai produttori di ottimizzare l'architettura del veicolo senza dover ricorrere esclusivamente a una maggiore capacità delle batterie. Il loro potenziale utilizzo in alloggiamenti per batterie, componenti strutturali, interni e parti esterne favorisce inoltre una maggiore flessibilità dei materiali con l'evoluzione delle piattaforme dei veicoli elettrici.
Le rigide normative sulle emissioni spingono alla sostituzione dei metalli con materiali compositi ad alte prestazioni.
Le rigide normative sulle emissioni stanno incentivando l'adozione dei compositi polimerici per il settore automobilistico, poiché i produttori perseguono strategie sui materiali in grado di ridurre la massa dei veicoli e di garantire il rispetto degli obiettivi di prestazione ambientale. La sostituzione di alcuni componenti metallici con compositi polimerici ad alte prestazioni può ridurre il peso dei componenti, offrendo al contempo resistenza alla corrosione, flessibilità di progettazione e integrazione di molteplici funzioni in parti stampate. Con la crescente attenzione dell'ingegneria automobilistica al miglioramento dell'efficienza su tutte le piattaforme veicolari, i materiali compositi vengono valutati per applicazioni in cui le loro caratteristiche prestazionali possono offrire vantaggi rispetto alle tradizionali costruzioni metalliche.
| Fattore di crescita | Impatto sul CAGR | Influenza normativa | Rilevanza geografica | Tasso di adozione | Tempistica dell’impatto |
|---|---|---|---|---|---|
| La crescente domanda di veicoli leggeri e di design a basso consumo di carburante sta accelerando l'adozione dei materiali compositi polimerici. | 2.00% | Alto | Europa, Asia Pacifico | Alto | A breve termine |
| La crescente produzione di veicoli elettrici aumenta la necessità di ridurre il peso e ottimizzare l'efficienza delle batterie. | 1.80% | Alto | Asia Pacifico, Europa | Alto | Intermedio |
| Normative rigorose sulle emissioni spingono alla sostituzione dei metalli con materiali compositi ad alte prestazioni. | 1.60% | Alto | Europa, Nord America | Alto | Intermedio |
Explore Growth Opportunities
Richiedi un rapporto campione gratuitoDinamiche della domanda regionale
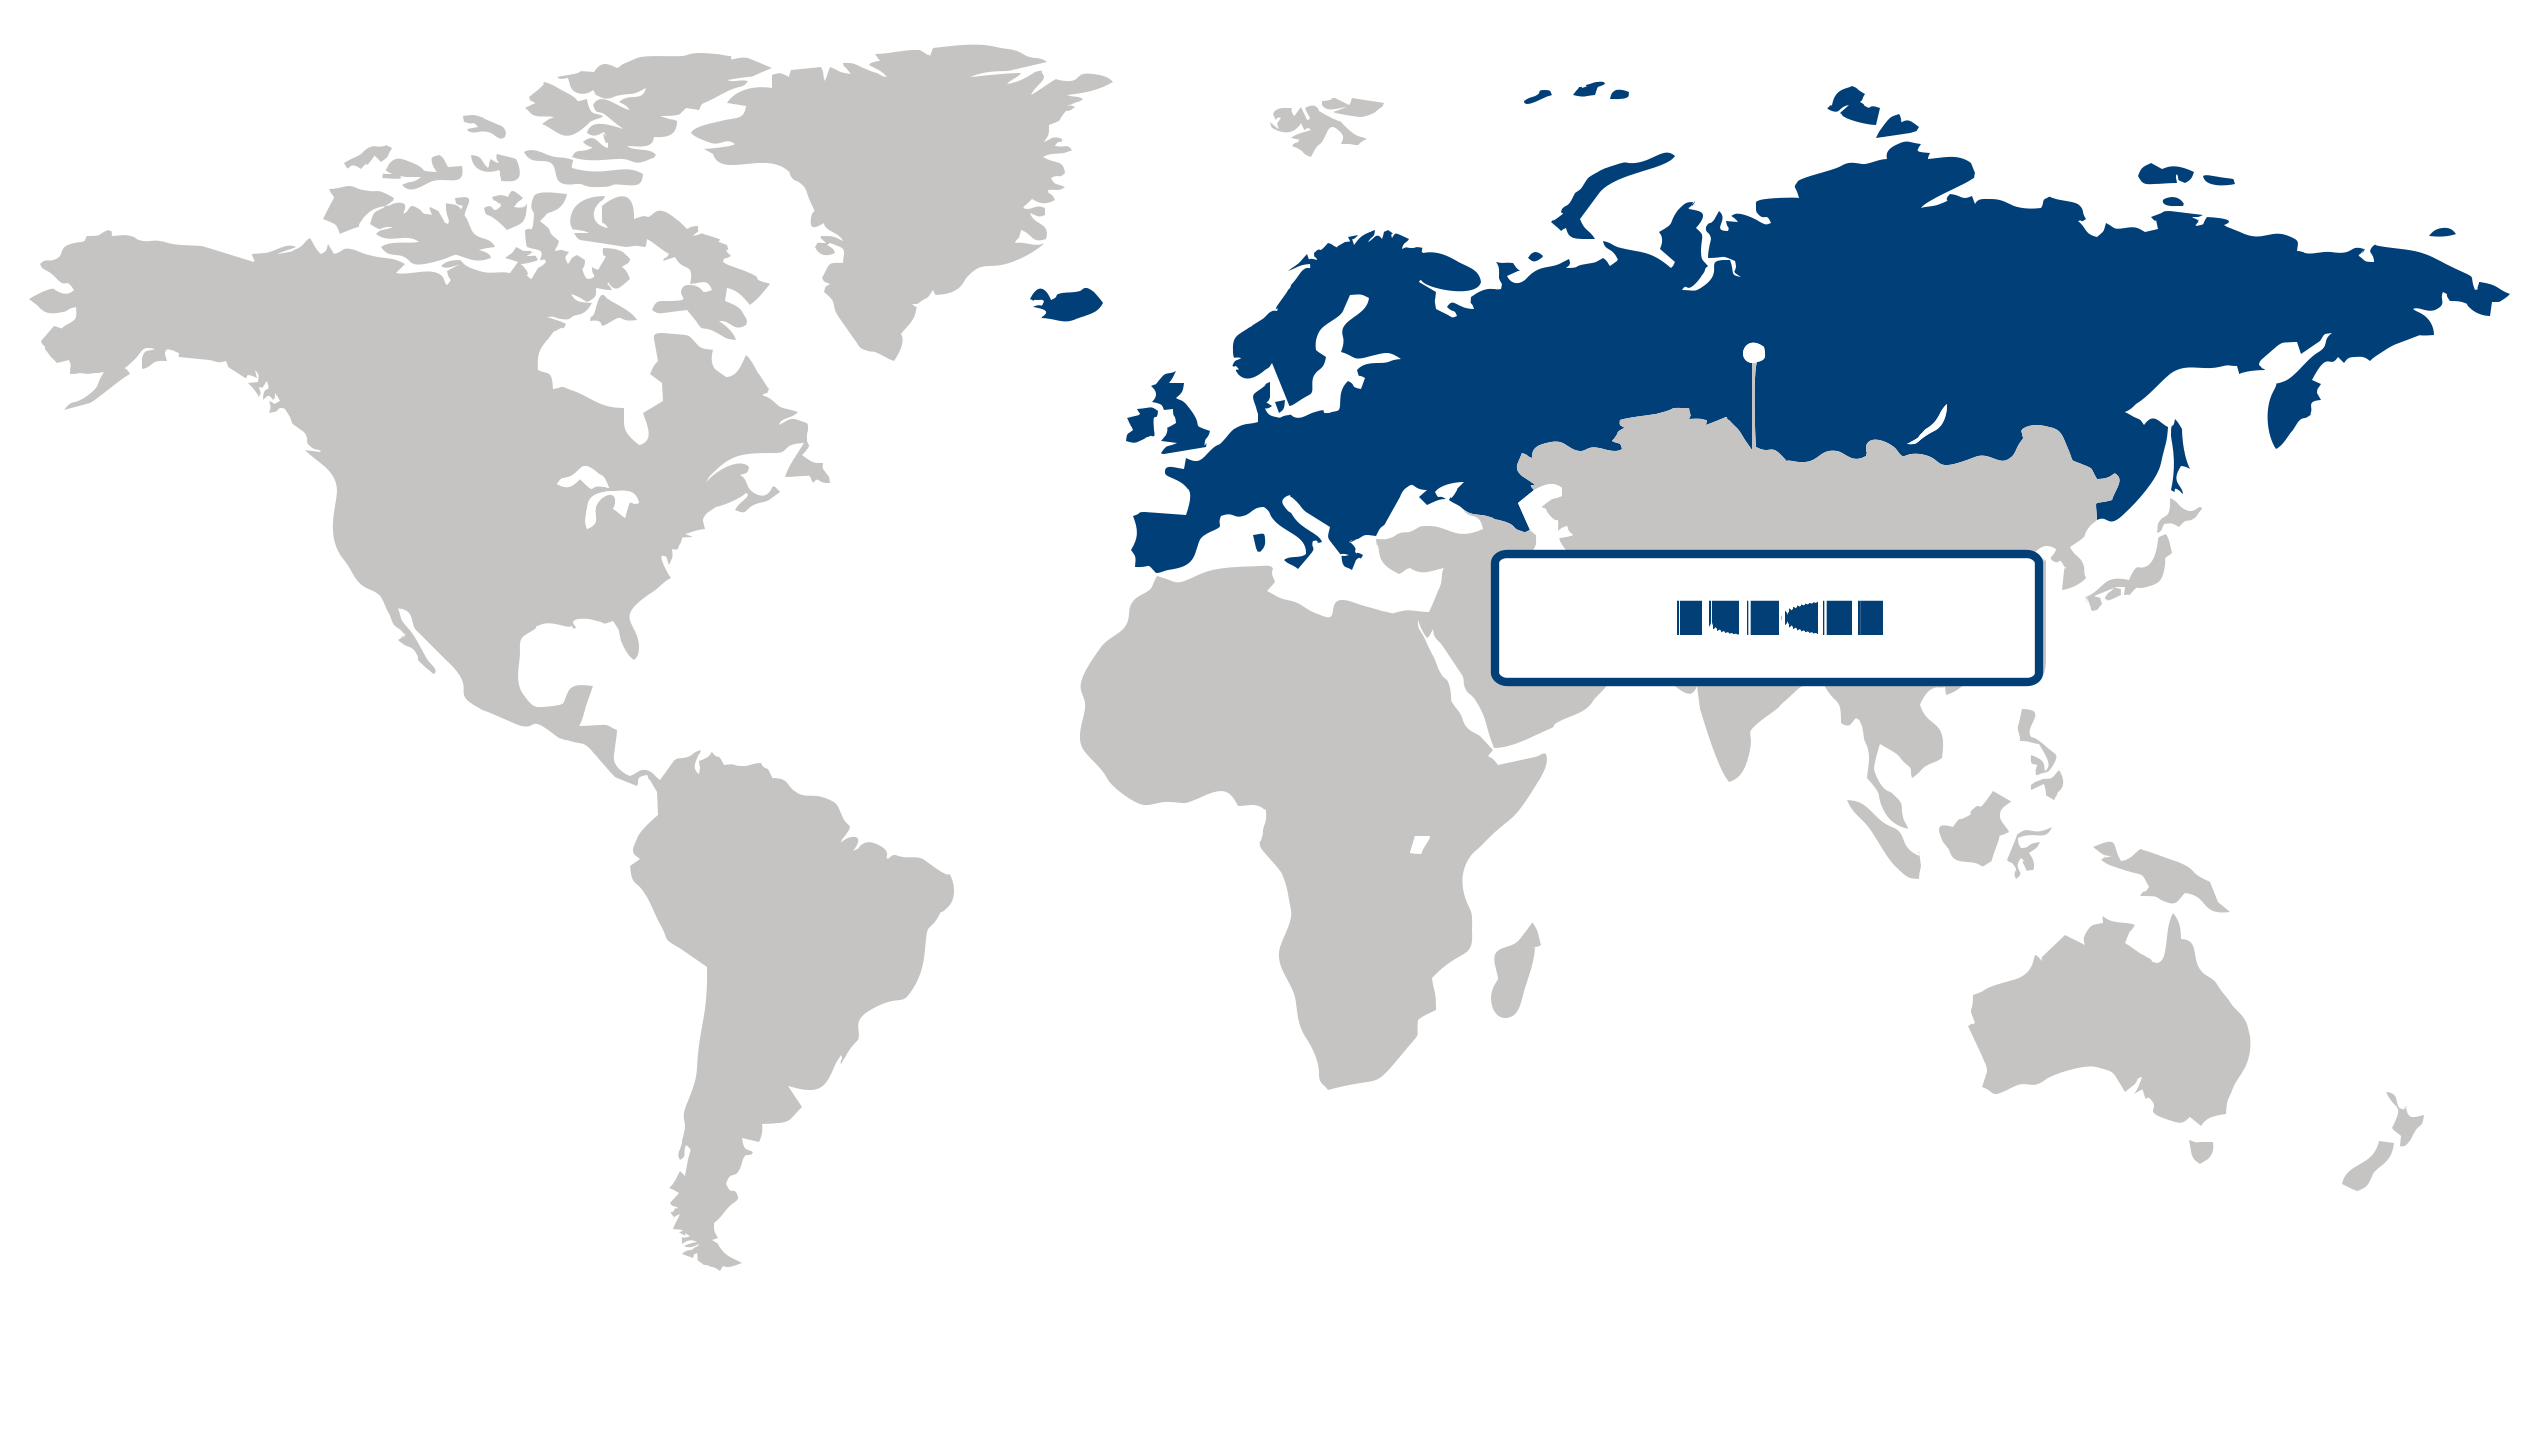
Europa (regione più grande)
Nel 2026, l'Europa deteneva una quota del 39,33% del mercato dei compositi polimerici per il settore automobilistico, grazie alla sua solida base produttiva e all'attenzione rivolta alla progettazione di veicoli leggeri. I produttori automobilistici si concentrano sempre più sulla riduzione del peso dei veicoli, mantenendo al contempo prestazioni strutturali, durata e flessibilità di progettazione, rafforzando il ruolo dei compositi polimerici nei componenti dei veicoli. L'attenzione della regione all'efficienza dei veicoli, alla riduzione delle emissioni e allo sviluppo di materiali avanzati incoraggia inoltre un maggiore utilizzo di soluzioni in composito leggero in applicazioni interne, esterne e strutturali.
Asia Pacifico (regione a più rapida crescita)
La regione Asia-Pacifico è quella a più rapida crescita, trainata dall'espansione della produzione automobilistica, dalla crescente domanda di veicoli e dalla sempre maggiore adozione di materiali leggeri nei veicoli passeggeri e commerciali. La crescente capacità produttiva e il continuo sviluppo delle catene di fornitura del settore automobilistico stanno creando condizioni favorevoli per l'adozione dei materiali compositi. La regione beneficia inoltre degli sforzi volti a migliorare l'efficienza dei veicoli e a integrare materiali avanzati nelle piattaforme veicolari di nuova generazione, supportando applicazioni più ampie per i compositi polimerici, in quanto i produttori automobilistici perseguono l'ottimizzazione delle prestazioni e del peso.
| Parametro | Nord America | Asia-Pacifico | Europa | America Latina | Medio Oriente e Africa |
|---|---|---|---|---|---|
| Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato | |||||
| Regione sensibile ai costiiScalaBassoMedio Alto | |||||
| Ambiente normativoiScalaRestrittivoNeutrale Favorevole | |||||
| Fattori trainanti della domandaiScalaDeboleModerato Forte | |||||
| Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato | |||||
| Tasso di adozioneiScalaBassoMedio Alto | |||||
| Nuovi operatori / StartupiScalaScarsoModerato Elevato | |||||
| Indicatori macroeconomiciiScalaDeboleStabile Forte |
Principali informazioni sui Paesi
Germania
Materiali automobilistici di alta qualitàIn Germania, il mercato dei compositi polimerici per il settore automobilistico è fortemente radicato nella produzione di veicoli di alta gamma e nei requisiti ingegneristici più avanzati. Le case automobilistiche privilegiano materiali compositi ad alte prestazioni per applicazioni strutturali e interne, con una forte attenzione agli standard di progettazione di precisione e a lunghi cicli di sviluppo nei segmenti del lusso e delle prestazioni.
Francia
materiali per la mobilità sostenibileIn Francia, il mercato dei compositi polimerici per il settore automobilistico è influenzato dai programmi di mobilità orientati alla sostenibilità e dalle pressioni normative sulla riduzione delle emissioni. I produttori puntano su compositi riciclabili e di origine biologica per gli interni e le parti strutturali dei veicoli, allineando l'innovazione dei materiali alle priorità ambientali e di design a lungo termine.
Italia
Adozione di materiali compositi guidata dalla progettazioneIn Italia, il mercato dei compositi polimerici per il settore automobilistico riflette una forte propensione al design e alla produzione di veicoli di nicchia. La domanda si concentra nei segmenti in cui lo stile è un fattore determinante, dove i compositi consentono forme complesse, costruzioni leggere e personalizzazione, in particolare nel settore delle auto speciali e delle carrozzerie.
Giappone
I compositi orientati all'efficienza utilizzanoIn Giappone, il mercato dei compositi polimerici per il settore automobilistico è guidato dall'ottimizzazione dell'efficienza e dalle strategie di progettazione di veicoli compatti. I produttori adottano i compositi per ridurre il peso mantenendo al contempo la durata, in particolare nei segmenti dei veicoli ibridi e di piccole dimensioni, con una forte integrazione in sistemi di produzione altamente ingegnerizzati.
Corea del Sud
spostamento dei componenti della carrozzeria del veicolo elettricoIn Corea del Sud, il mercato dei compositi polimerici per il settore automobilistico è sempre più legato allo sviluppo dei veicoli elettrici e all'evoluzione dei requisiti dei componenti della carrozzeria. Le case automobilistiche e i fornitori si concentrano su componenti strutturali leggeri e soluzioni composite economicamente vantaggiose che supportino la rapida scalabilità delle piattaforme per veicoli elettrici e le strategie di produzione modulare.
Stati Uniti
Integrazione di veicoli leggeriNegli Stati Uniti, il mercato dei compositi polimerici per il settore automobilistico è trainato dalle iniziative di riduzione del peso nei veicoli passeggeri e commerciali, con una forte adozione nelle piattaforme per veicoli elettrici. I produttori di apparecchiature originali (OEM) danno priorità all'integrazione scalabile dei compositi per migliorare l'efficienza dei consumi e l'autonomia, mentre i fornitori si concentrano sulla compatibilità con la produzione di grandi volumi e sulle prestazioni strutturali.
Mercato dei compositi polimerici per il settore automobilistico Quota (%), di Prodotto, 2026
Vai oltre il grafico e accedi a insight completi e tabelle dati
Richiedi un rapporto campione gratuitoAnalisi del segmento di prodotto: Compositi polimerici rinforzati con fibra di vetro (segmento più ampio) vs Compositi polimerici rinforzati con fibra di carbonio (segmento in più rapida crescita)
Nel 2026, il segmento dei compositi polimerici rinforzati con fibra di vetro ha dominato il mercato dei compositi polimerici per il settore automobilistico con una quota del 63,63%, grazie al suo favorevole equilibrio tra resistenza, riduzione del peso, durata ed efficienza dei costi. Questi compositi sono ampiamente utilizzati nei componenti automobilistici in cui i produttori cercano di ridurre la massa del veicolo senza compromettere le prestazioni strutturali. La continua attenzione all'efficienza dei consumi e alla progettazione di veicoli leggeri rafforza la posizione di leadership del segmento.
Si prevede che il segmento dei compositi polimerici rinforzati con fibra di carbonio sarà quello a più rapida crescita, trainato dalla crescente domanda di materiali leggeri e ad alta resistenza nelle applicazioni automobilistiche avanzate. I compositi in fibra di carbonio offrono un significativo potenziale di riduzione del peso e stanno acquisendo sempre maggiore importanza man mano che i produttori sviluppano veicoli ad alte prestazioni e di nuova generazione. Si prevede che i crescenti investimenti nell'ingegneria dei materiali leggeri sosterranno la crescita del segmento.
Analisi del segmento di utilizzo finale: veicoli convenzionali (segmento più ampio) vs veicoli elettrici (segmento in più rapida crescita)
Il mercato dei compositi polimerici per il settore automobilistico è stato trainato dal segmento dei veicoli convenzionali, che nel 2026 deteneva una quota del 52,26%, grazie all'ampia flotta globale e alla continua produzione di veicoli alimentati da sistemi di propulsione tradizionali. I produttori automobilistici utilizzano sempre più materiali compositi per migliorare l'efficienza dei consumi, ridurre il peso e ottimizzare le prestazioni dei componenti. L'ampia base produttiva di veicoli convenzionali continua a rafforzare la posizione dominante del segmento.
Si prevede che il segmento dei veicoli elettrici sarà quello a più rapida crescita, spinto dalla necessità di compensare il peso delle batterie e migliorare l'efficienza complessiva del veicolo attraverso una costruzione leggera. I compositi polimerici possono offrire ai produttori flessibilità di progettazione, contribuendo al contempo alla riduzione del peso e alle prestazioni strutturali. La continua espansione della produzione di veicoli elettrici dovrebbe creare notevoli opportunità di crescita per i materiali compositi.
| Segmento | Sottosegmento | Segmento più grande | Segmento in più rapida crescita |
|---|---|---|---|
| Prodotto | Composito polimerico rinforzato con fibra di vetro, composito polimerico rinforzato con fibra naturale, composito polimerico rinforzato con fibra di carbonio | Composito polimerico rinforzato con fibra di vetro | Composito polimerico rinforzato con fibra di carbonio |
| Uso finale | Veicoli convenzionali, veicoli elettrici, camion e autobus | Veicoli convenzionali | Veicoli elettrici |
| Applicazione | Componenti interni, componenti esterni, componenti strutturali, componenti della trasmissione | Componenti esterni | Componenti interni |
| Processo di produzione | Stampaggio a compressione, stampaggio a iniezione, stampaggio a lastre, stampaggio a trasferimento di resina | Stampaggio a compressione | Stampaggio a iniezione |
| Materiale | Epossidica, Poliuretano, Poliammide, Polipropilene, Polietilene, Poliestere, Vinilestere, Altri | Poliestere | estere vinilico |
Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.
Clicca per ottenere subito il tuo rapporto personalizzato.
Scenario competitivo e posizionamento di mercato
Principali attori nel mercato dei compositi polimerici per il settore automobilistico:
1. BASF SE (Germania)
2. Covestro AG (Germania)
3. DuPont de Nemours Inc. (Stati Uniti)
4. Hexcel Corporation (Stati Uniti)
5. Mitsubishi Chemical Group Corporation (Giappone)
6. Owens Corning (Stati Uniti)
7. Gurit Holding AG (Svizzera)
8. Johns Manville Corporation (Stati Uniti)
9. Kolon Industries Inc. (Corea del Sud)
10. SGL Carbon SE (Germania)
Il mercato dei compositi polimerici per il settore automobilistico sta assistendo a una crescente adozione di sistemi di materiali leggeri progettati per una maggiore efficienza. L'innovazione si concentra sempre più su durabilità e prestazioni ambientali. L'espansione in diverse applicazioni per la mobilità sta inoltre incoraggiando una sperimentazione più ampia sui materiali. Il mercato dei compositi polimerici per il settore automobilistico continua ad evolversi verso soluzioni strutturali sostenibili e ad alte prestazioni.
| Azienda | Quota di mercato | Ricavi aziendali | CAGR dei ricavi (%) | Portafoglio prodotti | Presenza geografica | Focus su innovazione / R&S | Sviluppi strategici |
|---|---|---|---|---|---|---|---|
| BASF SE (Germany) | |||||||
| Covestro AG (Germany) | |||||||
| DuPont de Nemours Inc. (United States) | |||||||
| Hexcel Corporation (United States) | |||||||
| Mitsubishi Chemical Group Corporation (Japan) | |||||||
| Owens Corning (United States) | |||||||
| Gurit Holding AG (Switzerland) | |||||||
| Johns Manville Corporation (United States) | |||||||
| Kolon Industries Inc. (South Korea) | |||||||
| SGL Carbon SE (Germany). |
Notizie e sviluppi del settore
| Nome dell’azienda | Data | Sviluppo principale |
|---|---|---|
| BASF | maggio 2024 | BASF ha presentato una soluzione sostenibile per telai fotovoltaici, sviluppata in collaborazione con Worldlight, che sostituisce i componenti in alluminio con compositi a base di poliuretano e sistemi di rivestimento a base d'acqua. L'innovazione consente una riduzione dell'85% dell'impronta di carbonio del prodotto, rafforzando la posizione di BASF nelle soluzioni di materiali compositi a basse emissioni per il settore automobilistico e per quello energetico. |
| Mitsubishi Chemical Group Corporation | febbraio 2024 | Mitsubishi Chemical Group Corporation ha sviluppato un composito a matrice ceramica resistente al calore, realizzato con fibre di carbonio derivate dal catrame, in grado di sopportare temperature fino a 1.500 °C. Il materiale è destinato ad applicazioni aerospaziali e rafforza il portafoglio di compositi avanzati dell'azienda per ambienti strutturali ad alta temperatura. |
| Pyrophobic Systems Ltd | febbraio 2023 | General Motors ha scelto il materiale LithiumPrevent 200 di Pyrophobic Systems Ltd per applicazioni legate alle batterie. Questa adozione rafforza la posizione dell'azienda nel settore dei compositi per la sicurezza automobilistica, supportando i requisiti avanzati di resistenza termica e al fuoco dei materiali utilizzati nei sistemi di batterie per veicoli elettrici. |
Personalizza il rapporto
Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.
Mercato dei compositi polimerici per il settore automobilistico — Segmenti personalizzati
| Segmento | Sottosegmento |
|---|---|
| OEM vs. Aftermarket | Produzione di apparecchiature originali, ricambi aftermarket, personalizzazione e modifica aftermarket |
| Fase di produzione | Produzione di componenti, integrazione di assemblaggio di veicoli, finitura e integrazione di veicoli, sostituzione e riparazione. |
| Classe di veicoli | Autovetture, veicoli commerciali leggeri, veicoli commerciali pesanti, autobus, veicoli speciali |
Mercato dei compositi polimerici per il settore automobilistico — Indice personalizzato
| Capitolo personalizzato | Chapter Details |
|---|---|
| Strategia per i materiali dei veicoli leggeri |
|
| Roadmap per l'integrazione dei materiali compositi nei veicoli elettrici |
|
| Strategia di adozione di materiali compositi riciclabili |
|
Hai bisogno di una diversa suddivisione dei dati?
Richiedi ricerca personalizzataDomande frequenti
Quali aziende stanno trainando la crescita nel settore dei compositi polimerici per l'industria automobilistica?
Qual è il fatturato attuale del mercato dei compositi polimerici per il settore automobilistico?
In che modo la regione Asia-Pacifico sta accelerando la crescita del mercato dei compositi polimerici per il settore automobilistico?
Quali sono i fattori che consolidano la leadership europea nell'adozione di materiali compositi polimerici per il settore automobilistico?
Perché i compositi polimerici rinforzati con fibra di vetro dominano il mercato dei compositi polimerici per il settore automobilistico?
In che modo la riduzione del peso dei veicoli sta rimodellando l'adozione dei materiali nel mercato dei compositi polimerici per l'industria automobilistica?
Perché la crescita dei veicoli elettrici sta accelerando la domanda di compositi polimerici per il settore automobilistico?
Quali sono le dimensioni previste per il settore dei compositi polimerici per l'industria automobilistica?
Perché i veicoli elettrici rappresentano il segmento di utilizzo finale in più rapida crescita nel mercato dei compositi polimerici per autoveicoli?
I nostri clienti
"Il team ha superato le nostre aspettative per la profondità del rapporto. Gli approfondimenti operativi forniti sono stati fondamentali per affrontare le sfide del mercato."
Tata Motors
"Abbiamo trovato il rapporto molto informativo. La competenza e l’attenzione alle dinamiche del mercato hanno influenzato significativamente la nostra direzione aziendale."
DENSO Corporation
"I risultati del sondaggio sui consumatori sono stati molto positivi. Ora abbiamo una visione più chiara del fenomeno di abbandono dei clienti e delle strategie di fidelizzazione."
HL Mando
Il nostro team di ricerca e metodologia
Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.
Questo rapporto è stato preparato dal Team di Ricerca Automotive e Trasporti di Fundamental Business Insights, un gruppo di ricerca specializzato nei settori globali dell’automotive, della mobilità e dei trasporti. I nostri analisti monitorano continuamente i progressi nelle tecnologie dei veicoli, le tendenze dell’elettrificazione, la mobilità autonoma e connessa, gli sviluppi della produzione, le dinamiche della catena di approvvigionamento, gli standard normativi, le politiche sulle emissioni, le attività del mercato post-vendita e le esigenze in continua evoluzione del trasporto dei consumatori e delle imprese. La ricerca viene sviluppata attraverso una metodologia strutturata che combina discussioni primarie con produttori di veicoli, fornitori di componenti, fornitori di tecnologia, distributori, operatori della logistica ed esperti del settore, insieme a relazioni annuali aziendali, pubblicazioni normative, statistiche governative sui trasporti, associazioni di settore, standard tecnici e altre fonti secondarie autorevoli. Le stime di mercato vengono validate attraverso molteplici tecniche di ricerca, tra cui analisi top-down e bottom-up, prima di una revisione interna della qualità.
Consegna
Pubblicati
Disponibile
Supporto
- Dimensioni e previsioni del mercato
- Segmentazione del mercato
- Analisi regionale
- Fattori di crescita e sfide
- Dinamiche di mercato
- Panorama competitivo
- Profili aziendali
- Benchmarking competitivo
- Fusioni e acquisizioni
- Analisi della quota di mercato o strategie delle principali aziende
- Analisi della catena del valore
- Le cinque forze di Porter
- Analisi PESTLE
- Tendenze dei prezzi
- Analisi domanda-offerta
- Panorama tecnologico
- Panorama normativo
- Panorama degli investimenti e dei finanziamenti
- Opportunità emergenti
- Prospettive future del mercato